本周、年初至今生物医药指数涨幅分别为-8.2%、-1.08%,随着美国10年国债利率上行,通胀上行、流动性收紧预期只是时间问题,医药板块尤其是机构重仓股跌幅更为明显。三种应对策略:其一长线资金底部重配产业景气度高、业绩好核心资产。2021年重点推荐十支核心资产个股:恒瑞医药、信达生物、智飞生物、迈瑞医疗、药明康德、长春高新、爱美客、爱尔眼科、益丰药房、康泰生物;其二关注Q1业绩大概率较好、全年业绩高增长、估值相对便宜的个股,重点推荐司太立、九洲药业、信邦制药、九强生物、美诺华等;其三关注新技术,随着诺辉健康的上市,肿瘤早筛已经进入资本市场视野。另外欧美主流国家新冠疫苗全面接种概率较大,国内也很可能全面接种,适龄人群估计9亿人,需要18亿-27亿剂,将会酝酿巨大投资机遇,重点推荐智飞生物等。
新冠疫苗兑现在即,继续看好疫苗板块。新冠疫苗方面,截止目前国内共有四款新冠疫苗获批上市,分别是国药集团北京所、武汉市,科兴生物以及康希诺生物,康希诺生物还获得墨西哥和巴基斯坦的紧急使用授权,智飞生物的重组蛋白新冠疫苗三期临床正稳步推进中,我们预计近期或有望取得重大里程碑进展。在疫苗接种方面,海外目前接种速度较快,以美国为例,截止2月26日,美国接种剂次超过7045万剂,至少接种1剂的人数达到4718万人,占美国总人口的比例约14%,而国内方面,我们预估可能接种剂数超过5000万剂次,接种人数可能超过3000万人,但占总人口接种比远小于海外主流地区,国内目前接种进度相对落后。此外,近日国内权威专家张文宏建议应在今年6月份前完成新冠疫苗的大部分接种,9月份前基本完成新冠疫苗接种,考虑到国内目前已有多款新冠疫苗获批上市,我们认为近期国内新冠疫苗接种或有望大规模放开,新冠疫苗有望迎来放量密集期,重点推荐智飞生物、康泰生物、万泰生物,建议关注康希诺、康华生物等。
恒瑞PD-L1/ TGFβ双抗获批临床,辉瑞脑炎疫苗获FDA优先审评资格:恒瑞医药SHR-1701 联合或不联合苹果酸法米替尼治疗既往系统化疗失败的广泛期小细胞肺癌开放、多中心 II 期研究获CDE批准临床。另外,该公司为TicoVac递交的生物制品许可申请(BLA)得到FDA批准。辉瑞Vupanorsen 注射液首次在国内获批临床,该药是一款反义核苷酸疗法降脂药。另外,FDA已接受该公司为TicoVac递交的生物制品许可申请(BLA),这是一款用于预防蜱传脑炎(Tick-borne Encephalitis,TBE)的疫苗,用于在1岁以上个体中预防TBE。
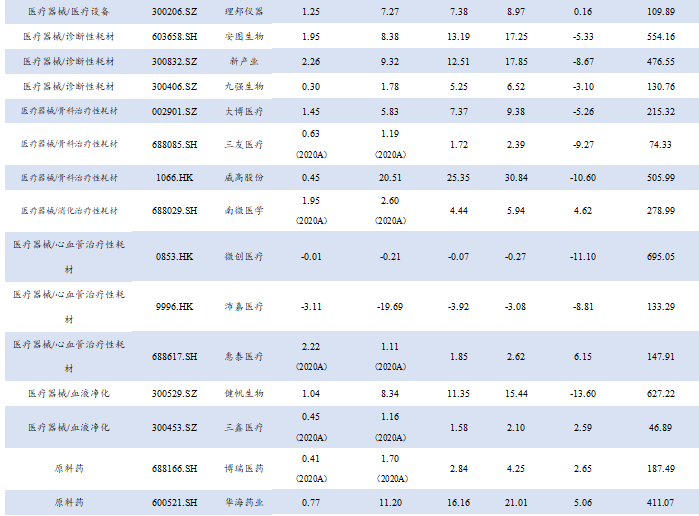
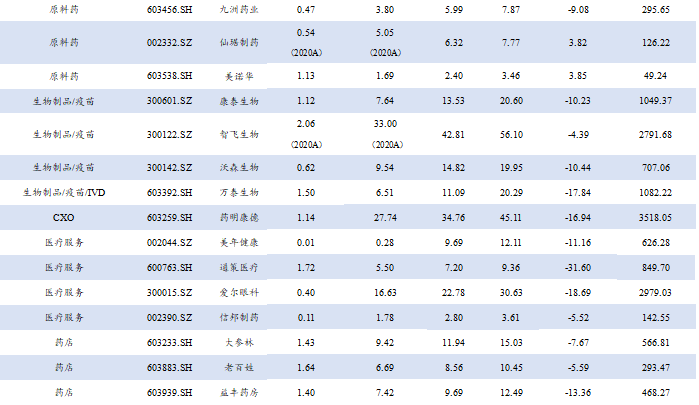
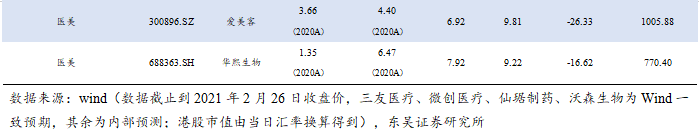
具体配置思路:1)创新药及产业链领域:恒瑞医药、药明康德、泰格医药等;2)BIOTECH类创新药:康方生物、信达生物、亚盛医药等;3)原料药领域:普洛药业、华海药业、司太立、九洲药业等;4)疫苗领域:康泰生物、智飞生物、万泰生物等;5)生长激素领域:长春高新、安科生物等;6)医疗服务领域:通策医疗、爱尔眼科、信邦制药等;7)药店领域:大参林、老百姓、益丰药房等;8)医美领域:爱美客、华熙生物、昊海生科等;9)医疗器械领域:肿瘤早筛:诺辉健康等;眼科耗材:爱博医疗、欧普康视;医疗设备:迈瑞医疗、理邦仪器;诊断性耗材:安图生物、新产业;骨科治疗性耗材:威高股份、大博医疗;心血管治疗性耗材:微创医疗、沛嘉医疗;消化治疗性耗材:南微医学。
风险提示:研发进展或不及预期;药品降价幅度超预期;医保政策进一步严厉等。
1. 板块观点:三种策略应对医药板块下跌
1.1 本周建议关注组合
本周、年初至今生物医药指数涨幅分别为-8.2%、-1.08%,其为沪深300的超额收益分别为-0.6%、-3.5%;本周医疗服务、中药及器械等跌幅居前,化药、商业及生物制品等跌幅较小;本周涨幅居前济民制药(+39%)、天宇股份(+24%)、普门科技(+18%),跌幅居前通策医疗(-31%)、爱美客(-26%)、泰格医药(-23%)。涨跌表现特点:受到美国10年期国债利率上行,预期流动性可能收紧,高估值白马股大幅下跌,医疗服务、医美等机构重仓股成为重灾区;低估值、位置低的原料药板块较为强势,普洛药业、华海药业、司太立等大幅上涨;前期超跌小市值个股,较为强势。
三种医药策略应对医药板块下跌:随着美国10年国债利率上行,通胀上行、流动性收紧预期只是时间问题,医药板块尤其是机构重仓股跌幅更为明显。三种应对策略:其一长线资金底部重配产业景气度高、业绩好核心资产。2021年重点推荐十支核心资产个股:恒瑞医药、信达生物、智飞生物、迈瑞医疗、药明康德、长春高新、爱美客、爱尔眼科、益丰药房、康泰生物;其二关注Q1业绩大概率较好、全年业绩高增长、估值相对便宜的个股,重点推荐司太立、九洲药业、信邦制药、九强生物、美诺华等;其三关注新技术,随着诺辉健康的上市,肿瘤早筛已经进入资本市场视野。另外欧美主流国家新冠疫苗全面接种概率较大,国内也很可能全面接种,适龄人群估计9亿人,需要18亿-27亿剂,将会酝酿巨大投资机遇,重点推荐智飞生物等。
1.2 细分板块观点
自2015我国药政改革开始,国内创新药的竞争环境更加开放、竞争方式也由以往后端的商业化推广往前端的靶点选择、临床开发等环节转移,创新药的竞争更加激烈和全方位。从2015年至今推出了一系列促进创新药研发上市、进口药加快进入中国市场的政策,随之而来的是整个新药开发模式的巨大变革。从靶点选择、到临床试验方案的设计、再到研发管线的构建,都影响着未来企业的现金流和价值,这个过程中最关键的环节就是成药性评估和临床转化,尤其在临床转化环节效率与策略的正确与否最终决定着一个药品的上市进度与最终商业价值的大小。
针对不同分类的新药,其开发策略也有差异。First-in-class新药更加注重靶点机制的验证,尤其是临床前研究的夯实。而Best-in-class、Me-better和Me-too产品更多寻求的是分子结构的差异,也更加适合当下绝大部分药企的研发策略。因此Fast-follow-on是当下企业寻求价值最大化的突破口之一,应充分利用好国内创新药系列药政,尤其是肿瘤药和罕见病用药的附条件上市等加速上市策略。在个股选择方面,重视研发费用率、未来潜力品种的市场空间外,同时更要重视医学团队体系的实力及是否具备全球多中心开展和注册能力。建议关注:恒瑞医药、贝达药业、中国生物制药、石药集团、翰森制药、君实生物、信达生物、亚盛医药、康宁杰瑞、康方生物、诺诚健华、神州细胞。
医用耗材集采持续推进,以骨科耗材为代表的企业短期业绩具有一定不确定性,长期发展空间受到压制,但我们认为,医疗器械行业百花齐放、黄金投资时代的大趋势不变,核心原因:1)国内医疗器械消费水平远低于欧美,此次新冠疫情有望加速国内医疗建设,医疗设备显著受益;2)国内厂家技术持续向中高端突破,进口替代加速;3)术式创新带来国内创新器械公司蓬勃发展;4)科创板将加快更多优质器械公司上市。我们建议关注以下几类,1)医疗设备类企业,不受集采影响,国产替代+海外出口推动长期稳定发展,如迈瑞医疗、理邦仪器等;2)国产化低的医用耗材,如化学发光、电生理、PCI介入耗材等领域;3)新技术、新术式带来的新的诊疗方向,如介入瓣膜、神经介入、癌症早筛等;4)自费产品,受益于消费升级,重点推荐眼科如角膜塑形镜领域。
逻辑1:众多重磅产品进入收获期,业绩确定性高。1)消费端:刚需品,短期受新冠疫情影响,中长期受益消费升级,二类苗接种率逐步提升;2)产品端:两大趋势:a、产品向多联多价升级,如三联苗、四联苗,以及四价流脑结合、四价流感疫苗,麻腮风水痘、五联苗等;b、国产新品种兑现:如13价肺炎疫苗、2价HPV疫苗,以及4/9价HPV疫苗、带状疱疹疫苗、人二倍体狂犬疫苗、重组金黄色葡萄球菌疫苗等。目前已进入国产重磅疫苗陆续上市的阶段,未来几年疫苗公司高业绩增速确定性较强。逻辑2:疫苗管理法出台,行业集中度提升,利好龙头。全球最严《疫苗管理法》出台后,行业再次发生重大安全事件的概率将大幅降低,在严管控的同时,疫苗管理法也明确鼓励疫苗生产节约化和规模化,行业集中度有望提高。逻辑3:新冠疫苗兑现在即,海内外目前已有多款新冠疫苗获批上市,预计短期内有望迎来接种密集期。
药店:新冠肺炎疫情催化下,药店板块业绩表现更加亮眼。展望未来,我们认为药店板块仍将在行业集中度提升、连锁化率提升的趋势下稳健增长。一方面,头部连锁药店公司在资本助推下,稳步推进在全国的复制扩张,同时精细化管理推动内生性增长加快。另一方面,处方外流持续推进,药店业务量仍将不断增长。建议关注:大参林、老百姓、一心堂、益丰药房、健之佳等。
医疗服务:在疫情考验下,医疗服务板块展现快速恢复能力与长期增长韧性,头部企业投资价值凸显。随着居民消费意识的不断提高,医疗服务赛道具备长期投资价值。尤其面对医保局控费等政策进一步推进,医疗服务作为避险赛道更值得投资。建议关注:爱尔眼科、美年健康、通策医疗、信邦制药、锦欣生殖等。
医美:伴随消费升级大趋势,医美行业蓬勃发展,医美赛道资产证券化加速且备受青睐。展望未来,我们看好医美板块,主要原因包括:1)我国医美渗透率提升空间极大,医美接受水平不断改善;2)医美产品呈现多样化,国内品牌份额趋于提升;3)医美行业市场逐步规范化,将利于正规持证品牌获取存量市场份额。建议关注:爱美客、华熙生物、昊海生科、华东医药等。
CXO:行业长期看有壁垒、有空间,中短期看景气度高,是医药领域牛股辈出的板块。我们判断18-28年是中国CXO公司发展的黄金十年,各细分领域龙头公司收入体量有十年8-14倍的收入空间,未来全球最大的CXO公司将出现在中国。中国在该产业链具备全球竞争优势,可以“多快好省”地为客户提供需求。建议关注头部全产业链一体化公司及在产业链某阶段具备特色企业,推荐药明康德、康龙化成、凯莱英、九洲药业、药石科技、昭衍新药等,关注药明生物、泰格医药等。
IVD:疫情对行业的边际影响逐渐削弱,不过海内外常规需求增长较快。国内企业跟随式研发效率高,在政策的呵护下进口替代进度显著加快,我们看好主流赛道的优质龙头公司以及新技术领先企业,推荐新产业、安图生物、金域医学,关注迈克生物、万孚生物、迪安诊断、诺辉健康。
原料药:特色原料药需求稳定、竞争格局优化,原料药制剂一体化是传统化药必然趋势。原料药公司在板块内的估值增速性价比较高,建议关注客户结构优化、下游增速较快、掌握关键中间体环节的原料药企业,推荐华海药业、博瑞医药、美诺华,关注天宇股份、司太立、普洛药业等。
2. 核心观点:新冠疫苗兑现在即,继续看好疫苗板块
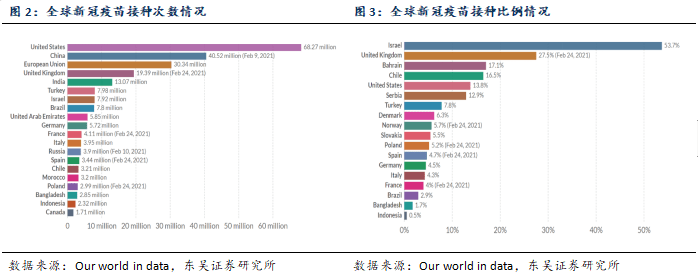
新冠疫苗方面,截止目前国内共有四款新冠疫苗获批上市,分别是国药集团北京所、武汉市,科兴生物以及康希诺生物,康希诺生物还获得墨西哥和巴基斯坦的紧急使用授权,智飞生物的重组蛋白新冠疫苗三期临床正稳步推进中,我们预计近期或有望取得重大里程碑进展。在疫苗接种方面,海外目前接种速度较快,以美国为例,截止2月26日,美国接种剂次超过7045万剂,至少接种1剂的人数达到4718万人,占美国总人口的比例约14%,而国内方面,我们预估可能接种剂数超过5000万剂次,接种人数可能超过3000万人,但占总人口接种比远小于海外主流地区,国内目前接种进度相对落后。此外,近日国内权威专家张文宏建议应在今年6月份前完成新冠疫苗的大部分接种,9月份前基本完成新冠疫苗接种,考虑到国内目前已有多款新冠疫苗获批上市,我们认为近期国内新冠疫苗接种或有望大规模放开,新冠疫苗有望迎来放量密集期。
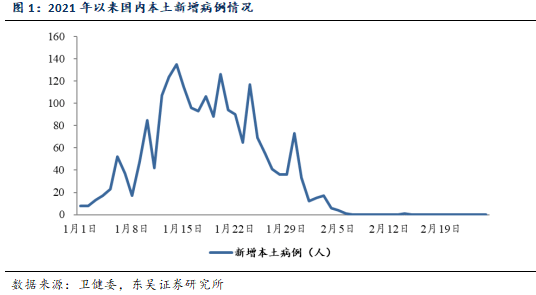
国内疫情从2021年1月初开始有所反弹,每日本土新增确诊病例持续增加,到1月中旬左右已突破100人,随着各地方加强防控,1月下旬开始每日本土新增病例持续下降,近期已基本无本土新增病例增加。
在新冠疫苗方面,止目前国内共有四款新冠疫苗获批上市,分别是国药集团北京所、武汉市,科兴生物以及康希诺生物,康希诺生物还获得墨西哥和巴基斯坦的紧急使用授权,智飞生物的重组蛋白新冠疫苗三期临床正稳步推进中,我们预计近期或有望取得重大里程碑进展。
在新冠疫苗接种方面,目前接种疫苗数量最多的是美国,根据美国CDC数据,截止2月26日,美国接种剂次超过7045万剂,至少接种1剂的人数达到4718万人,占美国总人口的比例约14%;国内方面,而国内方面,我们乐观预估可能接种剂数超过5000万剂次,接种人数可能超过3000万人,但占总人口接种比远小于海外主流地区,国内目前接种进度相对落后。此外,近日国内权威专家张文宏建议应在今年6月份前完成新冠疫苗的大部分接种,9月份前基本完成新冠疫苗接种,我们认为未来新冠疫苗还有很大的接种空间。
➡️ 2月26日,Moderna公司宣布,已完成针对首次在南非发现的B.1.351(又称为501Y.V2)新冠突变病毒的特异性候选疫苗mRNA-1273.351的临床试验剂量制造,并已将候选疫苗运往美国国立卫生研究院(NIH)进行1期临床试验。
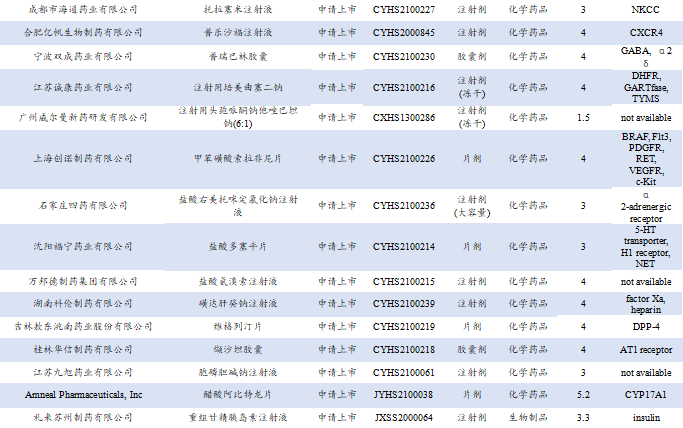
➡️ 2 月 25 日,恒瑞医药发布公告,SHR-1701 联合或不联合苹果酸法米替尼治疗既往系统化疗失败的广泛期小细胞肺癌开放、多中心 II 期研究获CDE批准临床。SHR-1701 注射液是恒瑞自主研发并具有知识产权的抗 PD-L1/TGF-βRII 双功能融合蛋白,可以促进效应性T细胞的活化,同时还可有效改善肿瘤微环境中免疫调节作用,最终促进免疫对肿瘤细胞的杀伤。
➡️2 月 25 日,CDE 显示,百奥泰递交了其 OX40 单抗 BAT6026 注射液的临床申请并获承办。BAT6026 是一款采用 ADCC 增强的 OX40 靶向单抗。
➡️2 月 24 日,康方生物和中国生物制药共同宣布,其共同开发的抗 PD-1 单抗「派安普利单抗」联合化疗一线治疗晚期/转移性鳞状非小细胞肺癌(NSCLC)的 III 期临床中期分析达到主要研究终点,计划与 CDE 沟通递交上市申请事宜。派安普利单抗用于治疗至少经过二线系统化疗复发或难治性经典型霍奇金淋巴瘤 (r/r cHL) 的新药上市申请已于 2020 年 5 月 28 日获 CDE 承办。
➡️ 2 月 24 日,CDE 显示,君实生物 JS201 注射液临床申请获受理。JS201 是一款 PD-1/TGFβ 双特异性抗体,目前,国内未有其他企业开发 PD-1/TGFβ 双抗,不过 PD-L1/TGFβ 双抗属于较为热门的双抗靶点之一。根据君实官方披露的信息,JS201 的 PD-1 抗体部分基于特瑞普利单抗,临床前研究显示,同时抑制 PD-1 和 TGFβ 通路较之单药疗法可增强 T 细胞激活,疗效更佳且安全性可控。
➡️ 2 月 23 日,CDE显示,辉瑞「Vupanorsen 注射液」首次在国内获批临床。该药是一款反义核苷酸疗法降脂药,辉瑞在 2019 年以最高 15.5 亿美元的首付款+里程碑付款自 Akcea 和 Ionis 公司获得了该药的全球独家许可权益。
➡️ 2 月 22 日,恒瑞医药宣布,其自主研发的创新药「氟唑帕利」的国际多中心 3 期临床已获 FDA 批准,将在近期开展相关临床试验。

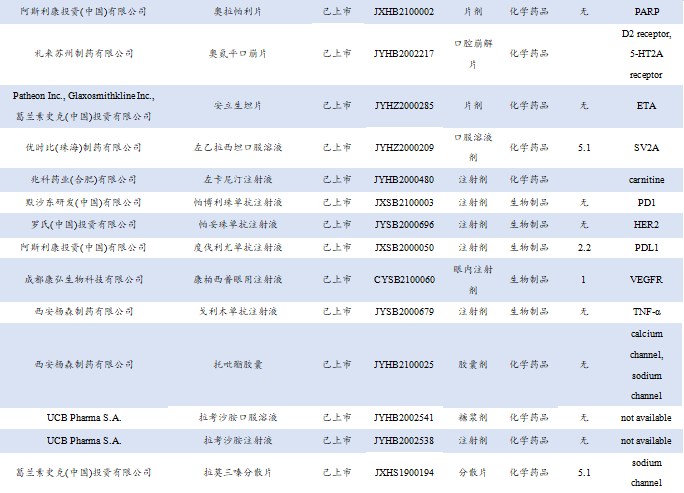


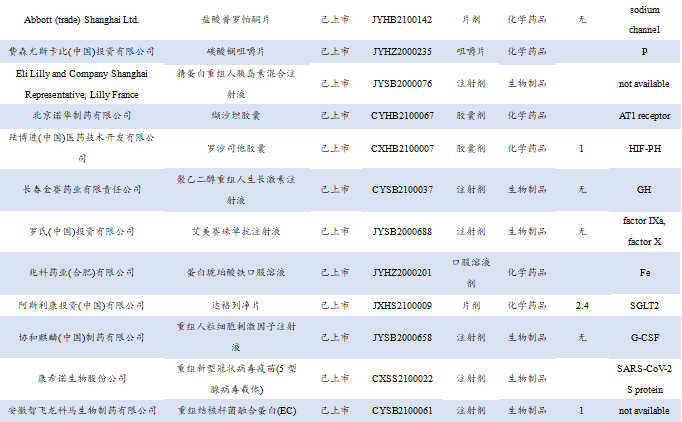
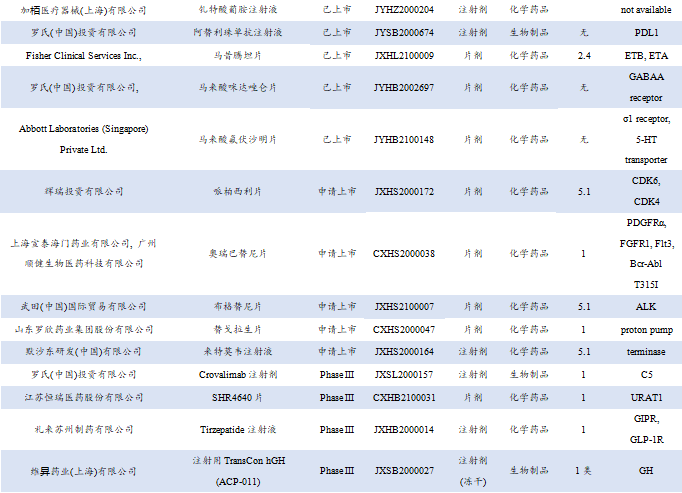
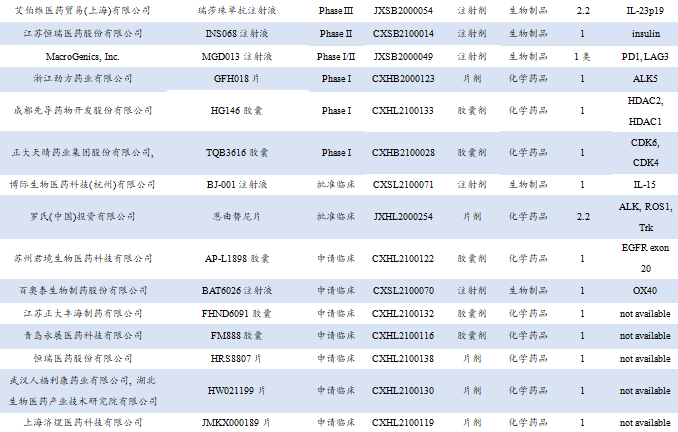
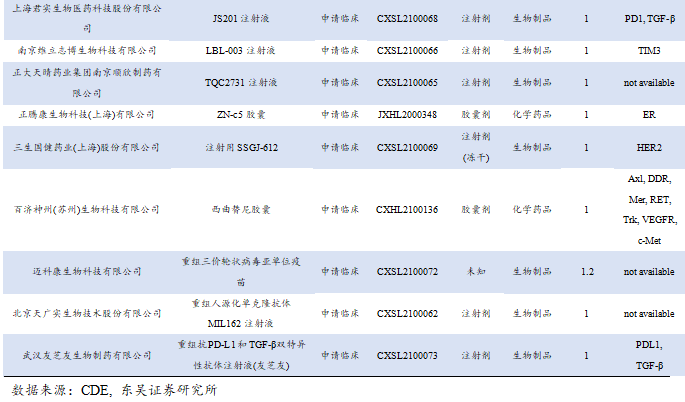
➡️2 月 25 日,绿叶制药发布公告,其附属子公司的纳武利尤单抗注射液(LY01015)临床试验申请已获CDE正式受理。LY01015 为首个按照治疗用生物制品 3.3 类注册分类申报的 Opdivo(欧狄沃)的生物类似药,适用于治疗黑色素瘤、非小细胞肺癌、恶性胸膜间皮瘤、肾细胞癌、典型霍奇金淋巴瘤、头颈部鳞状细胞癌、尿路上皮癌、结直肠癌、肝细胞癌、食管鳞状细胞癌以及胃或胃食管连接部腺癌的患者。
➡️ 2月24日,辉瑞公司宣布,FDA已接受该公司为TicoVac递交的生物制品许可申请(BLA)。这是一款用于预防蜱传脑炎(Tick-borne Encephalitis,TBE)的疫苗,用于在1岁以上个体中预防TBE。TicoVac将是FDA批准的首个帮助预防TBE的疫苗。临床研究表明,TicoVac耐受性良好,未观察到非预期不良事件或疫苗相关严重不良事件。随后的真实世界研究表明,该疫苗对至少接种过2剂疫苗的人的有效率为96-99%,并且2-3剂疫苗被证明足以提供持久的免疫记忆。
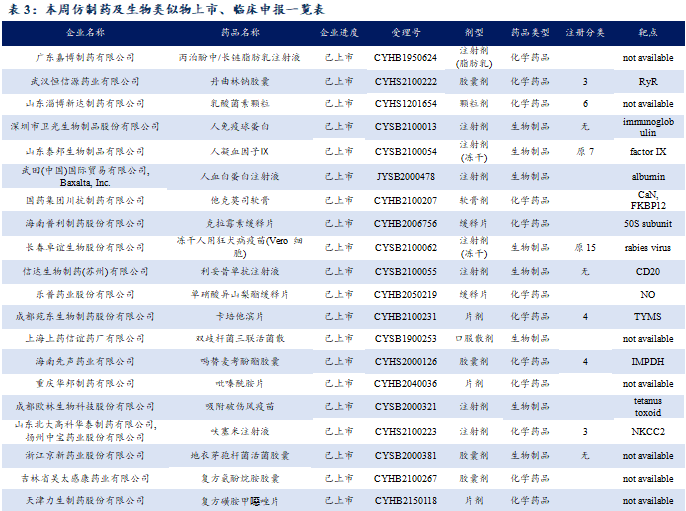
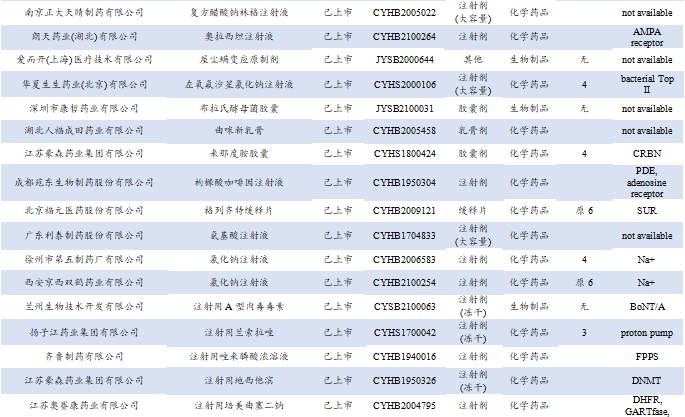
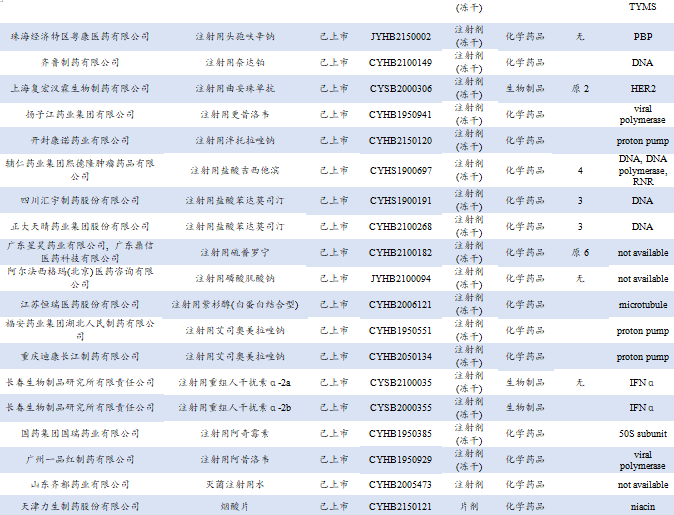
➡️2月26日,默沙东(MSD)和Pandion Therapeutics宣布,两家公司已达成一项明确协议。默沙东将通过子公司以总计约18.5亿美元的数额收购Pandion。Pandion Therapeutics是一家致力于开发治疗自身免疫性疾病创新疗法的生物技术公司,其主打在研疗法为一款选择性IL-2激动剂,可以选择性激活调节性T细胞(Tregs)。
➡️2月25日,Kura Oncology宣布,其在研疗法tipifarnib获得了FDA授予的突破性疗法认定,用于治疗携带HRAS基因突变的头颈部鳞状细胞癌(HNSCC)患者。这些患者在接受含铂化疗后疾病出现进展,而且变异等位基因频率≥20%。Tipifarnib是一款特异性法尼基转移酶抑制剂,通过抑制法尼基转移酶催化的修饰过程,它可以阻碍HRAS蛋白定位在细胞膜上,从而抑制HRAS通路的信号传导。
➡️ 2 月 24 日,中国生物制药宣布,子公司北京泰德制药与美国 Graviton Bioscience Corporation 签订了海外授权合作协议,在大中华以外地区共同开发及商业化泰德自主研发的治疗纤维化创新药 TDI01。根据该协议,视乎 TDI01 开发和商业化的进度,泰德将获得首付款及研发、销售里程碑付款最高可达 5.175 亿美元。
➡️2月23日,阿斯利康宣布自愿撤回其 PD-L1 单抗 Imfinzi(durvalumab,度伐利尤单抗)在美国的膀胱癌二线治疗适应症。据企业表示,这项决定是与 FDA 协商共同作出的,原因是其 III 期临床 DANUBE 研究未达到改善先前接受过铂类化疗膀胱癌患者 OS 的临床终点。
➡️2月20日,Immunocore宣布, FDA授予其创新T细胞受体(TCR)疗法tebentafusp(IMCgp100)突破性疗法认定,用于治疗不可切除性或转移性葡萄膜黑色素瘤(mUM)成人患者,这些患者为HLA-A*02:01阳性,tebentafusp将是40年来治疗转移性葡萄膜黑色素瘤的首个新疗法。
➡️2月20日,辉瑞公司和BioNTech宣布,已经向FDA提交新数据,证明了双方联合开发的新冠疫苗在-25°C至-15°C温度下的稳定性,这些温度更常见于药品冷冻箱和冰箱。两家公司寻求更新紧急使用授权(EUA)下的标签信息,该更新将允许疫苗在这些温度下储存总计两周,作为在超低温冰箱中储存的替代或补充。
3.5. 本周全球重点医药投融项目进展
➡️2月25日,Foresite Capital宣布已完成第五次也是最大的一次融资,获得了9.69亿美元的资金承诺,大大超出了其最初的目标。
➡️2月25日,Cellarity宣布筹集了1.23亿美元的B轮融资。
➡️ 2月25日,默沙东宣布了一项最终协议,以每股60美元的现金价格收购Pandion Therapeutics,该公司股权价值约为18.5亿美元。此次收购将使默沙东公司获得一系列针对多种自身免疫性疾病的实验药物,包括主要候选药物PT101。
➡️2月23日, Graviton Bioscience Corporation宣布与北京泰德制药签署TDI01的独家许可协议。该协议授予Graviton在除大中华区以外的所有地区的TDI01开发和商业化权利。本次交易的总金额高达5.175亿美元。
➡️ 2月22日,昊海生科与欧华美科签署《股权转让协议》,约定以人民币1.35亿元受让合计欧华美科38.23% 股权。同时,公司与欧华美科创始人及欧华美科签订《增资认购协议》,约定向欧华美科增资人民币7000万元,认购欧华美科新增注册资本52,025,944.03元。本次交易完成后,昊海生科将以共计人民币2.05亿元总投资款获得欧华美科63.64%的股权,欧华美科创始人将持有剩余36.36%的股权。
➡️ 2月25日,国家药品监督管理局药品审评中心(CDE)官网发布《放射性体内诊断药物非临床研究技术指导原则》,为放射性体内诊断药物的研发正式提出明确的监管要求,引发行业关注。
➡️ 2月23日,国家药品监督管理局药品审评中心(CDE)官网发布《药审中心技术审评报告公开工作规范(试行)》,落实药品审评审批改革相关要求,深入推进审评信息公开,引发行业关注。
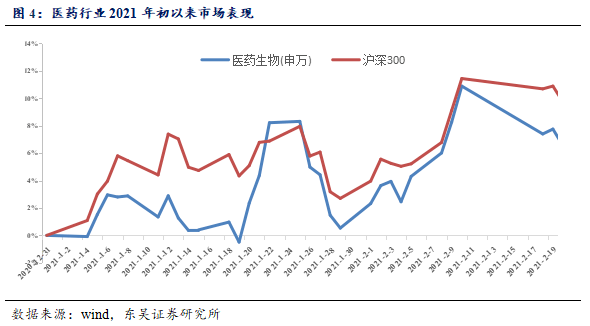
本周生物医药指数下跌8.2%,板块表现跑输沪深300的7.65%的跌幅;截至2月26日,医药指数2021年至今跌幅为1.08%,表现弱于沪深300的2.41%的涨幅。2020年初国内外新冠肺炎疫情爆发,对国内经济,尤其是全球经济一体化形成一定冲击,医疗产业的确定性成为国内外资金追捧对象;但由于医药板块位置高、估值贵、医疗基金收益率高,板块短期有所回调为正常。近期由于预期流动性可能收紧,高估值白马股大幅下跌,医疗服务、医美等机构重仓股成为重灾区,但长期来看,医药行业仍将不改持续向好的发展态势。
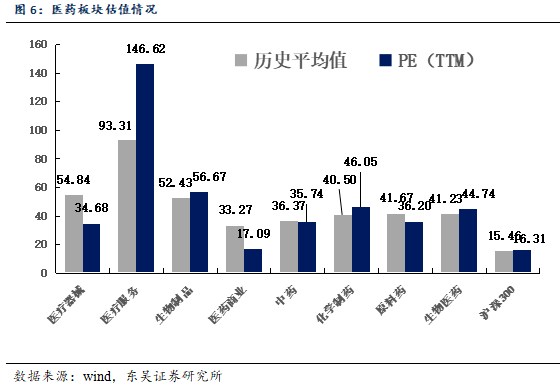
5.1.医药市盈率追踪:医药指数市盈率为44.74,高于历史均值3.5个单位
截至2021年2月26日,医药指数市盈率为44.74,环比上周下降3.81个单位,高于历史均值3.5个单位;沪深300指数市盈率为16.31,医药指数的估值溢价率为174.3%,环比下降4.5%,低于历史均值19.6个百分点。
5.2. 医药子板块追踪:本周原料药子板块跌幅1.35%居各板块榜首
本周生物医药指数下跌8.2%,板块表现跑输沪深300的7.65%的跌幅;子板块中,表现最佳的原料药板块下跌1.35%,最弱势的医疗服务板块下跌17.86%。2021年至今,表现最佳的子板块为原料药,涨幅为6.51%,优于医药指数1.08%的跌幅,优于沪深300指数2.41%的涨幅。
药品降价幅度继续超预期,疫情导致经济衰退,医保政策进一步严厉等。