










作者:上海远博志城经济咨询有限公司 产业研究中心 戴立群
阅读提要:
全球产能转移、MAH制度解绑药物研发与生产、国内创新药崛起等驱动因素共同推动国内CDMO行业进入高速发展阶段;
整体而言目前国内CDMO行业集中度仍不高,且小分子CDMO集中度(龙头企业占有率不到10%)远低于大分子CDMO;
国内重点企业CRO+CDMO一体化趋势显著,博腾股份等CDMO企业均开始布局CRO领域,药明康德则已实现全链条一体化发展;
通过注重产能拓展+产业链延伸,国内CDMO核心企业将逐步通过客户、产能、技术、资金等方面多维度构建并巩固其发展护城河。
全文阅读大约需要8分钟
01
何为医药CDMO?
1、新药研发过程与医药外包服务产业链
整个新药研发过程包括药物发现、临床前研究、IND申报、临床研究(I~III期)、NDA、上市后IV期临床研究等环节,呈现耗时长、成功率低、费用高等特征。随着医药制造产业链分工的逐步深化,在药物筛选研发、临床试验、原料药及制剂委托生产加工和销售等环节出现了一批成熟的外包服务公司,根据所处阶段可将医药外包服务分为合同定制研发(CRO, Contract Research Organization)、合同定制生产(CMO,Contract Manufacture Organization)和合同销售组织(CSO, Contract Sales Organization)三大类。其中,CMO主要指接受委托提供产品研发、生产时所需的工艺开发、配方开发、制剂生产和包装等服务,而随着企业研发实力的增强,CMO企业正逐步转型升级为CDMO(Contract Development and Manufacturing Organization),即合同研发生产组织。
2、医药CDMO产业链解析
CDMO处于药物研发至商业化销售的中间关键环节。在药物研发阶段,其核心价值在于提升研发效率、降低研发成本,提高研发成功率;在药物商业化阶段,其核心价值则在于通过工艺的不断优化降低生产成本,同时保障质量与供应稳定性。CDMO行业上游环节为医药原材料与设备供应商,中游环节主体为CDMO企业,下游则为CDMO委托方,大部分为跨国医药企业。CDMO按服务的药物属性可划分为化学药CDMO和生物药CDMO,按服务的产品形态可划分为中间体CDMO、原料药CDMO、制剂CDMO、蛋白CDMO、基因疗法CDMO和细胞疗法CDMO。
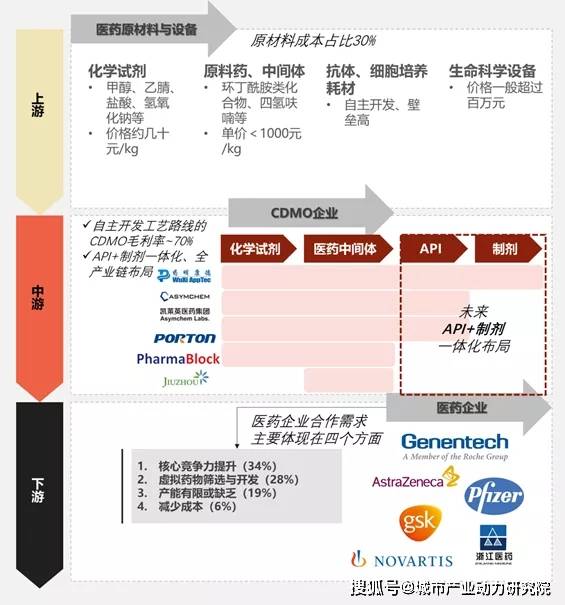
图1:医药CDMO行业产业链
(1) 上游环节
CDMO上游供应商主要提供原材料与生产设备,其中,原材料包括精细化工品、化学试剂、生物试剂等,生产设备则包括生物反应器等。医药原材料质量、价格等因素均对CDMO企业产生关键影响。以原材料质量为例,由于CDMO企业定制研发与生产的中间体、原料药或制剂需通过化学合成或生物合成等手段完成,因此上游供应商的原材料至关重要。
(2) 中游环节
中游环节主体即CDMO企业,而目前国内已形成一批各细分领域有独特优势的CDMO企业。其中,药明康德拥有医药CDMO全产业链,涵盖药物发现至商业化生产的全流程;药明生物自有专业大分子CDMO技术平台;凯莱英已搭建较为实用灵活且可用于规模化生产的连续反应模块化技术平台。

图2:国内CDMO重点企业布局情况
(3) 下游环节
CDMO下游即委托方,主要为跨国医药企业,其主要基于专注自身核心竞争力的提升而选择外包服务。现阶段,CDMO收费模式主要包括全时当量服务(FTE)和客户定制服务(FFS)两类,而对于高度依赖于CDMO企业的药企(自身研发基础较薄弱),中游CDMO企业甚至可以在前述两种收费模式基础上,拥有更大的议价空间,例如约定上市后药品的销售分成(一般低于8%)。
02
国内CDMO行业驱动因素分析
1、产能转移推动国内CDMO进入高速发展阶段
欧美CDMO行业起步早,但同时其人力成本、原材料成本更为高昂,因此自2005年开始,阿斯利康、辉瑞等制药龙头逐步将生产需求外包至成本较低的中国、印度等新兴国家的企业,使得CDMO逐步从发达国家市场向新兴国家市场转移。国内具有充足的生物、化学、医药等专业的工程师,且人工成本相较于发达国家具有明显的比较优势。根据公开资料,药明康德、博腾股份、凯莱英等国内CDMO龙头行业单位人工成本约为国际巨头龙沙制药(LONZA)的1/4,约为韩国三星生物的1/3,且略低于印度CDMO企业Jubilant。在“工程师红利”之下,近年来CDMO产能转移趋势十分明显,以合全药业、凯莱英、九州药业、博腾股份等为代表的头部企业海外收入占比超过80%。
以药明康德为例,其小分子创新药CDMO发展颇为亮眼。通过不断提升流体化学技术平台,多个临床后期和商业化项目应用流体化学技术进行大规模生产。根据药明康德在2021年第39届摩根大通医疗健康大会(J.P.Morgan Healthcare Conference)的展示材料,2020年全年,其小分子创新药CDMO管线分子数量增加575个,服务于全球约14%的临床阶段小分子创新药。其中III期临床试验项目45个,商业化生产项目达28个。
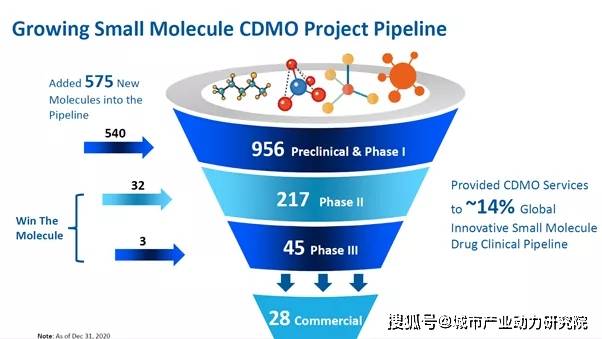
图3:药明康德小分子创新药CDMO管线扩大情况
2、MAH制度解绑药物研发与生产
在药品上市许可持有人制度(Marketing Authorization Holder,MAH)实行前,我国药品“两证”(上市许可和生产许可)捆绑发放,即药品上市许可证只颁发给具有药品生产许可证的企业,且药品生产企业取得上市许可后无法转让,灵活性欠佳。2016年6月,国务院办公厅印发《药品上市许可持有人制度试点方案》,该方案允许药品研发机构/科研人员作为药品注册申请人提交药物临床试验申请、药品上市申请,申请人取得药品上市许可及药品批准文号后,可以成为药品上市许可持有人,而药品生产则可以委托给生产企业。
在MAH制度前,药品研发企业缺乏自主掌控权,只能将研发成果以较低价格卖给具有药品生产资质的企业。而MAH制度推行后,药品研发企业可以作为药品上市许可持有人,将药品生产外包给药品生产企业。MAH解绑了原制度“研发+生产”绑定局面,既推动了药品研发积极性,又直接促进了国内CDMO行业的发展。
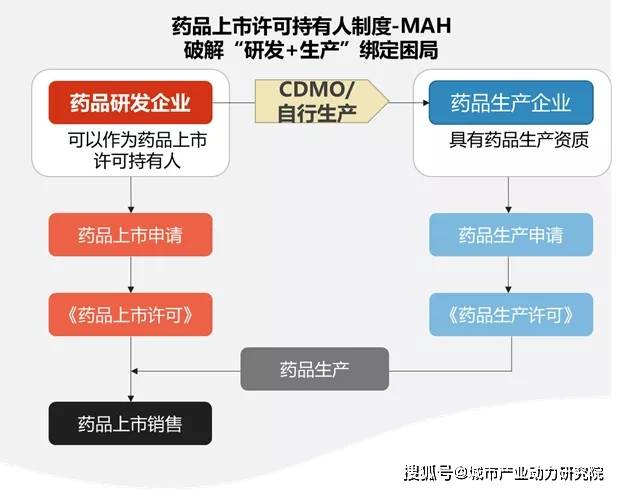
图4:MAH制度实施促进国内CDMO行业发展
3、国内创新药崛起带来行业增量空间
此前国内医药行业主要以仿制药为主,创新药较少,因此CDMO企业主要服务于海外制药企业。目前,国内企业创新药研发实力逐步增强,对CDMO需求逐步增大,从而有望为行业带来增量空间。自2012年开始,随着海外人才的回流以及国内资本的涌入,国内创新药研发进入快速发展阶段,经过3~4年的临床前研发,逐步进入临床研究阶段,即从2017年开始,我国临床CRO企业业绩迎来快速增长。随后的药物临床研究一般需3~5年时间逐步进入临床三期和NDA阶段,而这个阶段委托给CDMO企业的订单量相对较大,从而带动CDMO企业国内收入快速增长,2020年也成为了国内CDMO行业迎来爆发的元年。随着创新药的逐步上市,商业化订单的收入有望成为助力国内CDMO企业收入增长的核心驱动力。
03
国内CDMO发展格局与趋势
1、大分子CDMO集中度远高于小分子CDMO
国内CDMO行业起步较晚,业内企业多处于客户资源积累与巩固阶段。其中,综合型CDMO代表企业为药明康德(临床前+临床后全链条CDMO企业)、康龙化成、睿智化学等;小分子CDMO代表企业为凯莱英(小分子CDMO龙头)、博腾股份、九州药业、合全药业(药明康德子公司,化学创新药研发和生产,布局API+制剂领域)等;大分子CDMO代表企业为药明生物(大分子CDMO独角兽)、金斯瑞等。整体而言,现阶段国内CDMO行业集中度仍不高,但近年来提升速度较快。以药明生物、合全药业、凯莱英、博腾股份等重点CDMO企业为例,其市场占有率已从2015年的5.6%、2.5%、3.7%、4.5%分别提升至9%、8.5%、5.6%、3.5%。目前国内大分子CDMO集中度远高于小分子CDMO,其中,2019年大分子CDMO龙头药明生物的占有率已超80%,而与此同时小分子CDMO的龙头合全药业占有率则不到10%。究其原因,小分子CDMO企业在研发能力、项目与产能管理等多维度相较于大分子CDMO更为成熟。
2、CRO+CDMO一体化趋势显著
就国内重点企业来看,CRO+CDMO一体化趋势较为明显。凯莱英、博腾股份、九州药业等CDMO企业均开始布局CRO领域,而药明康德则已经实现了全链条一体化发展。随着中小型创新药企业、科研单位等研发需求的增加,为了更好地巩固客户资源,建立强关系网络,CDMO企业向CRO领域延伸拓展是必由之路。
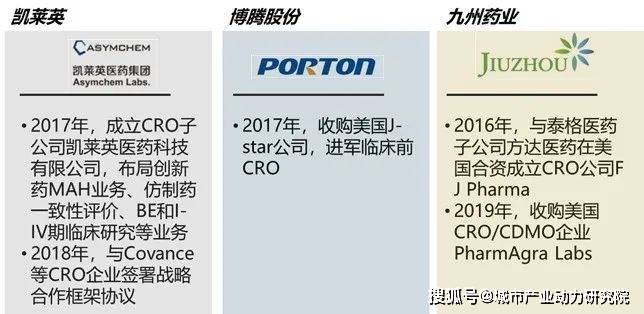
图5:国内重点CDMO企业布局CRO战略示意
以博腾股份为例,CRO业务是自2017年公司战略转型以来的重点发展业务,以提供研究开发服务为主,侧重于高效交付和灵活的研发及生产资源配置能力。目前,博腾的CRO业务主要由重庆、上海研发中心和美国J-Star研发技术中心承接。作为战略转型的主阵地,CRO业务一方面可以直接贡献业绩,另一方面可以发挥引流效应,更早地介入客户项目,储备项目管线,为CMO业务带来新的来源,支持公司业务健康可持续发展。
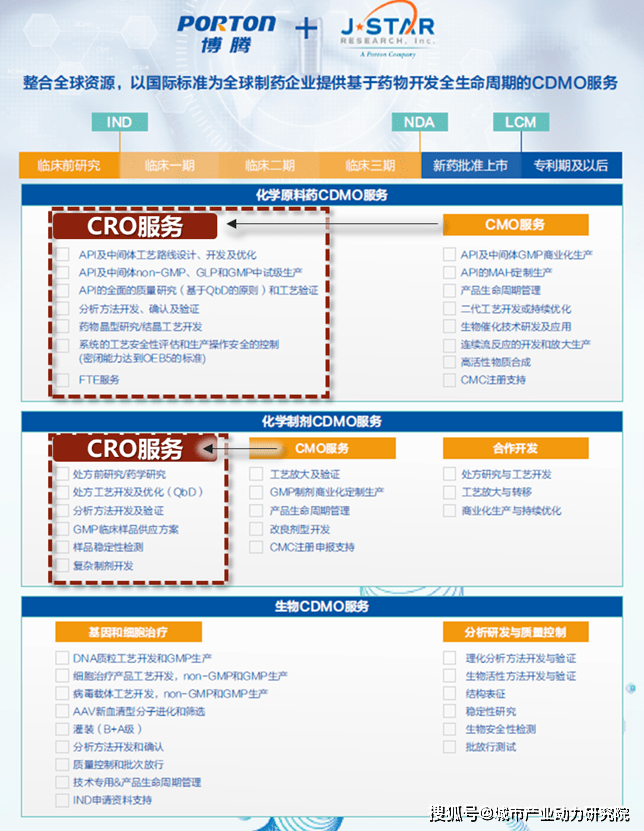
图6:博腾股份收购J-Star公司后CRO+CDMO呈一体化趋势
04
未来展望
第一,从客户层面来看,CDMO龙头企业的先发优势尤为显著。一般而言,制药企业确定供应商的流程较为复杂,从初筛、评估到下达订单,需要至少一年时间。制药企业针对某个产品,一般会选择两到三家供应商,先发优势对于医药CDMO企业至为关键,行业先进入者通过长期的培养和客户形成持续稳定的合作关系,对后进入者将形成极大的挑战和壁垒。
第二,从产能层面来看,CDMO企业的产能直接决定了企业收入规模。为了维持产能的提升,CDMO企业必须不断进行固定资产投资与人员扩充,因此CDMO行业具有典型的重资产特征,而核心龙头企业收入规模愈大,也需要更强的产能支撑。
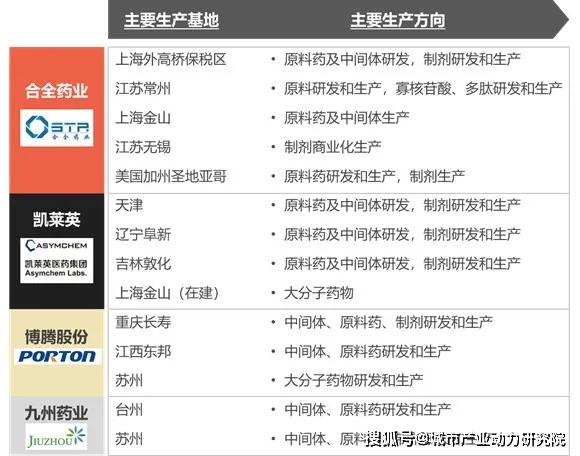
图7:国内CDMO企业产能情况梳理
第三,从技术层面来看,持续的研发投入是CDMO企业构筑技术壁垒的核心。目前,国内龙头CDMO企业研发人员数量较多,合全药业、凯莱英的研发人员占比均已超过40%,博腾股份、九州药业在20%左右。除高层次研发人员之外,成熟的技术平台也尤为重要,国内重要CDMO企业均通过项目经验积累形成了比较完善的技术平台,其主流技术包括流体化学、生物催化、连续反应等。
总体而言,尽管国内CDMO行业起步晚于欧美发达国家,在全球产能转移和国内创新药崛起的催化之下,中国市场渗透率持续提升,国内CDMO行业规模有望保持较快增速。CDMO行业主流企业已经或正在通过并购\内生发展等方式逐步搭建一体化服务能力,增强与客户的合作粘性,实现长期可持续发展。借鉴国际巨头龙沙制药(LONGZA)等先发经验,注重产能横向拓展与产业链纵向延伸,国内CDMO核心企业将重点通过客户、产能、技术、资金等方面,多维度逐步构建并巩固其发展护城河,打造技术领先和服务领先的CDMO一站式服务平台。
参考资料
1、 中国CDMO行业概览,头豹研究院
2、 医药生物行业:不畏浮云遮望眼,中线建投
3、 医药生物行业深度报告:CDMO行业进入黄金发展阶段,龙头企业竞争优势凸显,西南证券
4、 CDMO市场研究:医药外包服务“进阶版”,创新药下的机遇
5、 为何CDMO行业被称为黄金赛道?核心玩家都有哪些?
6、 WuXi AppTec 2021 J.P. MorganPresentation
7、 博腾股份2020半年度报告







