










2021山东上市公司观察:
瑞康医药债务承压、官司缠身,靠养老概念能“枯木逢春”吗?
作者/澍野
久旱逢甘霖,受益于“养老概念”异动,瑞康医药终于在5月19日涨停,涨幅10.11%,报4.79元,封单47万多手,折合2.26亿元,但次日高开后却开始出现下挫趋势。
其实,近年来,瑞康医药股价一直处在下降通道中。去年在沪深两市大涨的情况下,公司股价反而跌去31.99%,今年股价又下跌了14.53%,达到近8年来的新低。如今,瑞康医药总算迎来一波上涨。
消息面上,中医药受到国家大力提倡,行业迎来发展机遇。同时,随着人口普查数据的公布,养老概念也受到资本热捧。
在中医药板块,瑞康医药主要面向医疗机构提供中药饮片供应,公司控股子公司井泉中药的主营业务为中药饮片的种植、生产、销售等。 在养老方面,瑞康医药经营的烟台凤翔山庄养老服务中心是一个医养结合的项目,主要开展特色中医诊疗、母婴护理中心、康养中心等业务。双重利好之下,瑞康医药涨停也就“顺理成章”。
那么,瑞康医药继续上涨的空间有多大呢?据了解,目前,瑞康医药仍然存在债务承压、官司缠身等“疑难杂症”,它真的能靠养老概念能“枯木逢春”吗?
01
协议退出没谈拢,起诉子公司“追款”
前不久,瑞康医药起诉子公司以“追款”引起关注。
2021年3月24日,瑞康医药披露的《关于对深圳证券交易所关注函的回复》显示,瑞康医药将10家已收购子公司列为被告并向人民法院提起诉讼。
其中,有6家子公司已与瑞康医药签署了股权转让协议,协议退出,但未按期向瑞康医药偿还借款或退回股权转让款;有4家子公司未能及时偿还借款,瑞康医药对上述4家子公司仍具有控制权。
对此,深交所火速下发监管函,要求瑞康医药详细说明。在收购子公司过程中是否开展了充分尽职调查,是否履行了必要决策程序等问题。
实际上,要想理清瑞康医药与子公司的纠葛,我们还得从头说起。
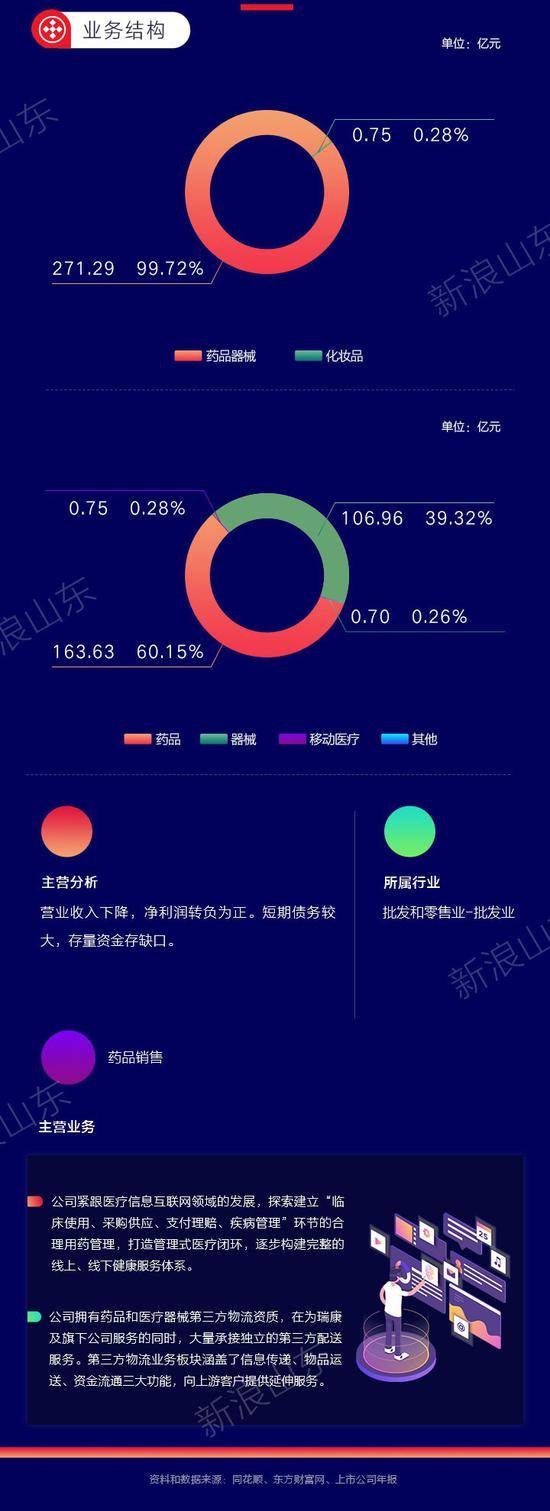
瑞康医药成立于2004年,主营业务为向全国医疗机构直销药品、医疗器械、医用耗材,同时提供医疗信息化服务、医院管理咨询服务、院内物流服务和医院后勤等服务。2011年,瑞康医药登陆A股,主要业务在山东省内基本实现了高端市场的全覆盖,与省内90%以上二级医院建立合作关系。
2015年,瑞康医药开启了持续三年的加速并购之路。从2015年至2018年,瑞康医药收购了大量子公司。大肆并购一方面为公司带来大幅的营收增长,同时也为形成今天的局面埋下伏笔。
从2015年至2018年,瑞康医药收购并表合计约达175家,其中收购数量最高峰是在2017年,并购新增83家;该公司2015年至2018年取得的股权成本合计约53.4亿元。截至2019年6月末,公司在全国设立的子公司数量已接近200家。
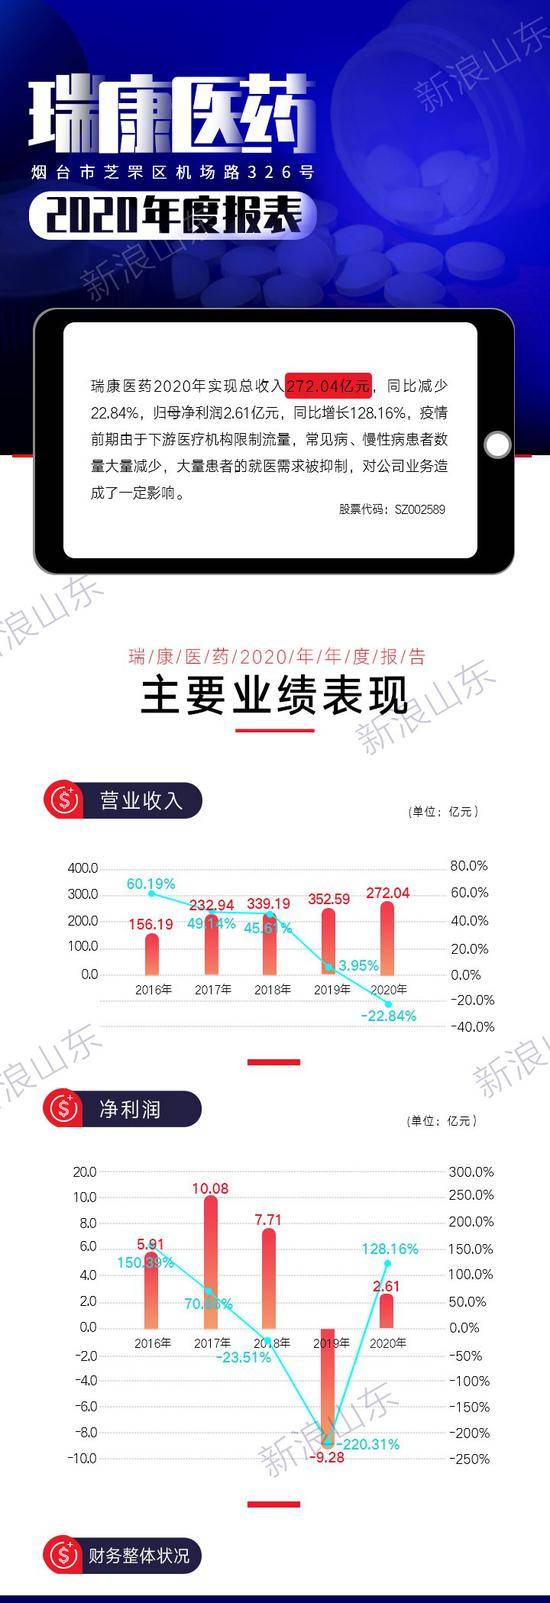
据瑞康医药财报显示,2016年至2018年瑞康医药营业收入分别为156.19亿元、232.94亿元和339.19亿元,同比增速分别为60.19%、49.14%和45.61%。然而,这一增长趋势在2019年戛然而止。
2019年,瑞康医药实现营业总收入352.6亿,同比增长4%;实现归母净利润-9.3亿,相比2018年净利润7.7亿元,同比下降220.3%,扣非净利润-11.36亿元,同比下降-494.71%。计提商誉减值18.37亿元,成为上市九年来,业绩首次亏损。并且由于瑞康药业去年亏损10亿未预告,其总经理尹世强还收到了交易所的警示函。
对此,瑞康医药曾解释,2019年多数子公司实现盈利,但业绩没有完全达到预期。由于未来经营面临的不确定性因素较多,因此,瑞康医药在2019年对82个资产组计提商誉减值准备,金额为18.37亿元。计提商誉减值准备后,瑞康医药2019年出现了亏损。也就是说,曾经收购的部分子公司已成为瑞康医药的“累赘”。
今年3月份,瑞康医药旗下两家子公司又相继陷入麻烦。就在瑞康医药发布年报的当天,江苏省药监局发布的“行政处罚公示”显示,瑞康医药的控股子公司瑞康医药常州有限公司(以下简称“瑞康医药常州”)因违规存放超过有效期的药品,被予以警告。
3月26日,天津市药品监督管理局(以下简称“天津市药监局”)公布的行政处罚决定书显示,瑞康医药持股95%的环球(天津)医疗设备有限公司(以下简称“环球天津”)因未按照产品技术要求生产,被处罚71.19万元。
可以看到,在经历了一系列并购后,瑞康医药部分子公司经营发展并不好,还总是因出现问题被监管。所以,瑞康医药决心与部分子公司“一刀两断”。不过,事情并没有进展的很顺利,一些子公司并不想还欠款。于是,就出现了瑞康医药起诉子公司“追款”的一幕。
02
偿债能力减弱,定向增发搁浅
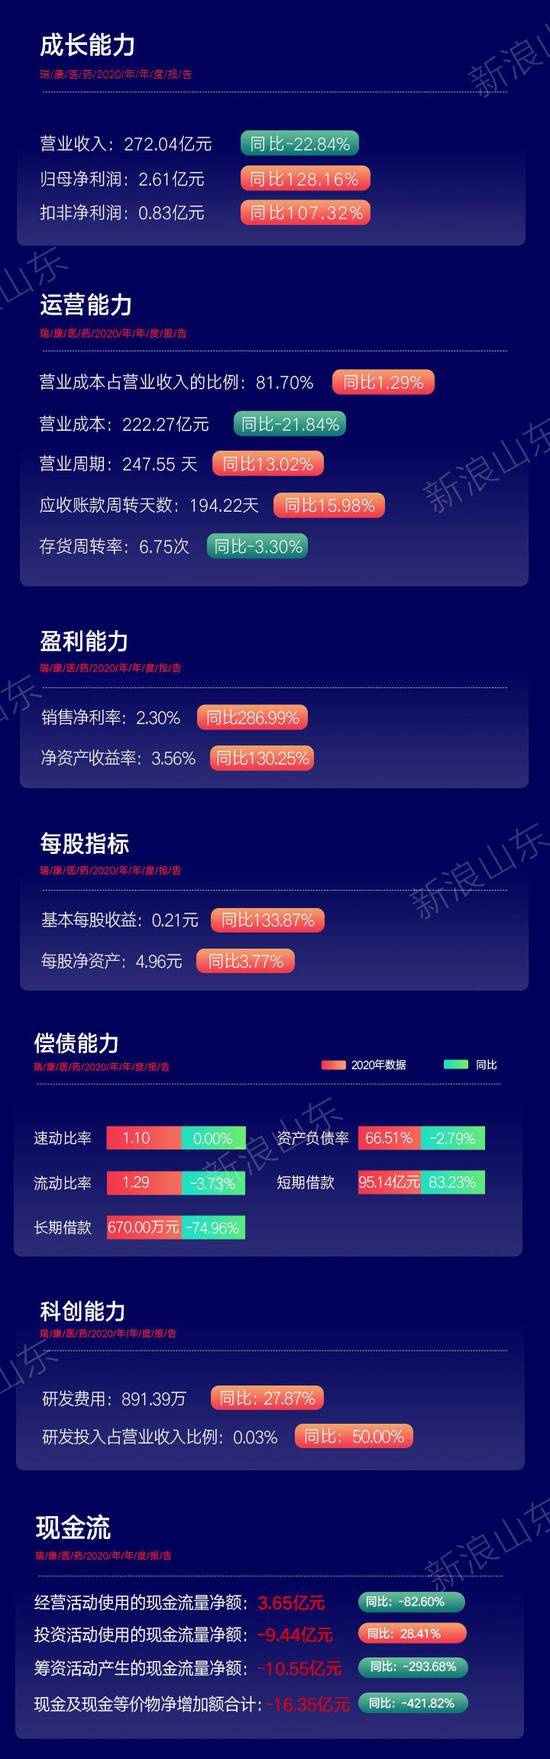
3月30日,瑞康医药发布了2020年年度报告。2020年,瑞康医药经营活动产生的现金流量净额3.65亿元,同比下降82.60%。实现营业收入272.04亿元,同比下降22.84%;实现归属于上市公司股东的净利润2.61亿元,同比增长128.16%。虽然实现扭亏为盈,但其负债情况不容乐观。
数据显示,截至2020年12月31日,瑞康医药负债合计为208.10亿元,其中流动负债合计为205.63亿元,非流动负债合计为2.47亿元。其中,瑞康医药流动负债中的短期借款为95.14亿元,其中未终止确认票据贴现面值余额39.31亿元;衍生金融负债为1.61亿元;应付票据为36.63亿元;应付账款为44.51亿元;一年内到期的非流动负债为120万元。
截至2020年末,瑞康医药资产合计为312.90亿元,其中货币资金为57.33亿元;现金及现金等价物余额10.08亿元。显然,其货币资金难以应付超过95亿元的短期借款,超过200亿元的负债规模无疑对瑞康医药现金流提出挑战。
对此,4月19日,瑞康医药收到深交所问询函,要求结合货币资金、现金流及收支安排、债务到期等情况,说明其是否存在短期偿债压力。
实际上,瑞康医药的“资金饥渴”已经表露无遗,去年公司曾想通过定增募资,却不料最终搁浅。根据公司去年8月披露的定增方案,瑞康医药拟向北京龙慧康东方医药有限公司非公开发行不超过2.63亿股普通股,募集资金总额不超过13亿元。瑞康医药此次定增募资拟全部用于补充公司流动资金。
瑞康医药称,近年来其主要通过银行借款、发行公司债券、债务融资工具、资产证券化(ABS)及保理融资等途径筹集发展资金,使得负债规模较大、资产负债率较高,相关利息费用不断增加,2019年度公司合并口径财务费用8.27亿元,对整体业绩带来了较大冲击。所以本次定增将降低公司资产负债率,优化公司抗风险能力和融资能力,改善公司财务状况。
值得关注的是,从披露信息看,此次全额认购瑞康医药定增的北京龙慧康,由韩春林100%控股,而韩春林正是瑞康医药实控人韩旭、张仁华夫妇之子。
不过,事情并不顺利,而这很大程度上与其一直阴跌的股价有关。近年来,瑞康医药股价一直处在下降通道中。去年在沪深两市大涨的情况下,瑞康医药股价反而跌去31.99%,今年又下跌了14.53%,达到近8年来的新低,这也使得瑞康医药此前推进半年多的定增计划再添变数。
彼时,瑞康医药公司确定的定增价格为4.95元/股,该价格较当时股价已经低了约25%。瑞康医药股价一步步下挫,到今年3月下旬,已经明显低于定增价格,出现了近10%的倒挂。
从进程上看,瑞康医药的定增方案自去年10月底就被证监会受理,12月初公司披露称收到证监会审查反馈意见,将按照反馈意见要求对相关事项进行资料补充和问题答复,但随后公司定增事项就归入沉寂,没有披露相关进展。
直到3月30日,瑞康医药发布公告称,决定终止公司2020年度非公开发行股票事项,并向中国证券监督管理委员会申请撤回本次非公开发行股票的申请文件。至此,瑞康医药的此次定增计划最终“胎死腹中”,公司的资金流动难题依然无解。如此看来,或许在基本面无大改善的情况下,瑞康医药要想借助概念实现“枯木逢春”,道阻且长。
参考资料:
1.瑞康医药并购阵痛凸显:起诉多家收购子公司 200亿负债拷问现金流,中国科技新闻网,2021.04.22;
2.股价已跌破增发价,瑞康医药13亿定增仍石沉大海!经济导报,2021.03.26;







