










老龄化是未来不可逆的大势。以日本老龄化医药行业成长历史,寻找未来我国医药行业确定性中长期机会。
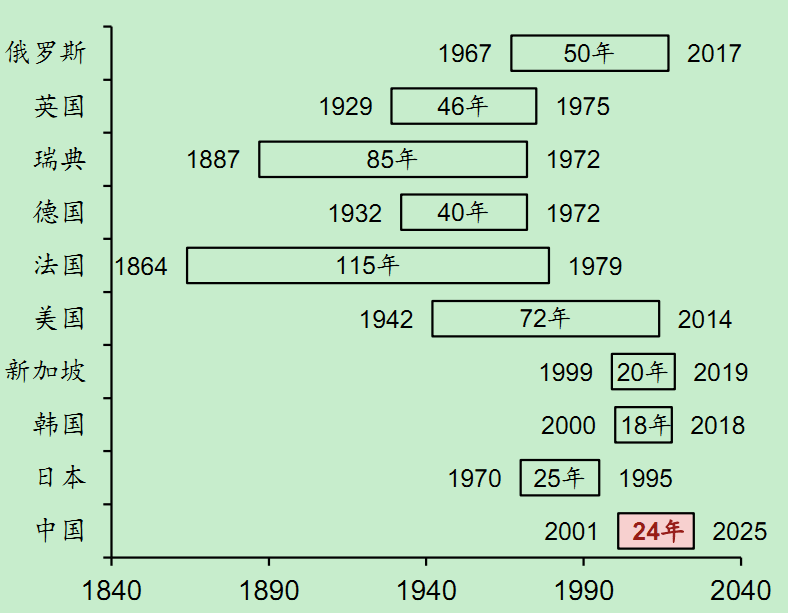
日本是亚洲首个进入老龄化社会的国家,也是目前全球老龄化率最高的国家,我国目前老龄化水平已经与日本20年前的水平相近。并且日本、中国等东亚国家普遍在15-30年内就完成了从老龄化向深度老龄化社会的转变,而欧美国家平均需要50年以上。
主要国家老龄化率从7%上升到14%的时间
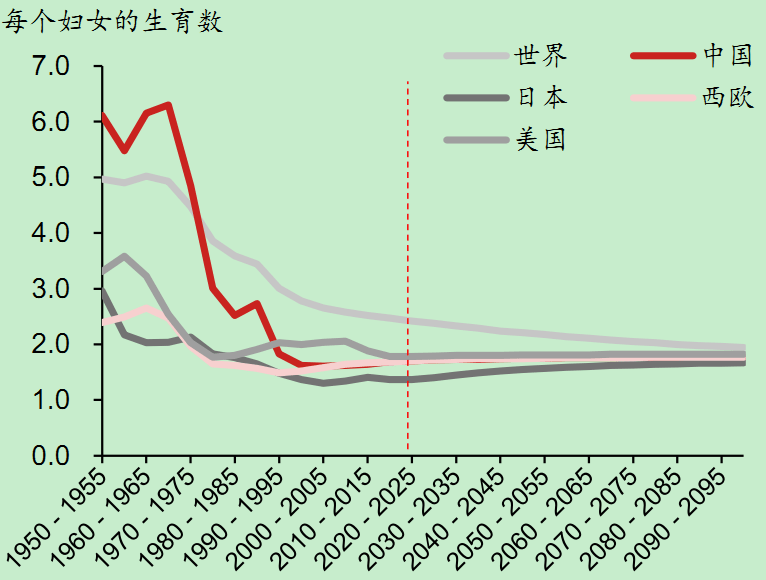
生育率下降是一个几乎不可逆的全球性趋势,这与人口教育程度提升、生活方式多元发展、女性劳动参与率提升、社会竞争加剧、医疗条件提升等发展形势息息相关。而在我国,教育成本上升、男女比例不均、高房价打压需求等当前阶段的社会发展因素也对生育意愿造成了抑制。各类鼓励生育的政策能够在一定程度上延缓下降趋势,却很难根本性改善生育率低迷的问题。
世界主要经济体的妇女总和生育率
制药行业:创新是唯一出路
老龄化带来药品需求的长期增长趋势,但需求的增长受到支付端日益严格的控制,导致整体市场规模增长有限。老龄化带来的需求并不会直接成比例放大医疗费用/药物市场规模的增长,对于制药行业的前景必须审慎且细分地看待。
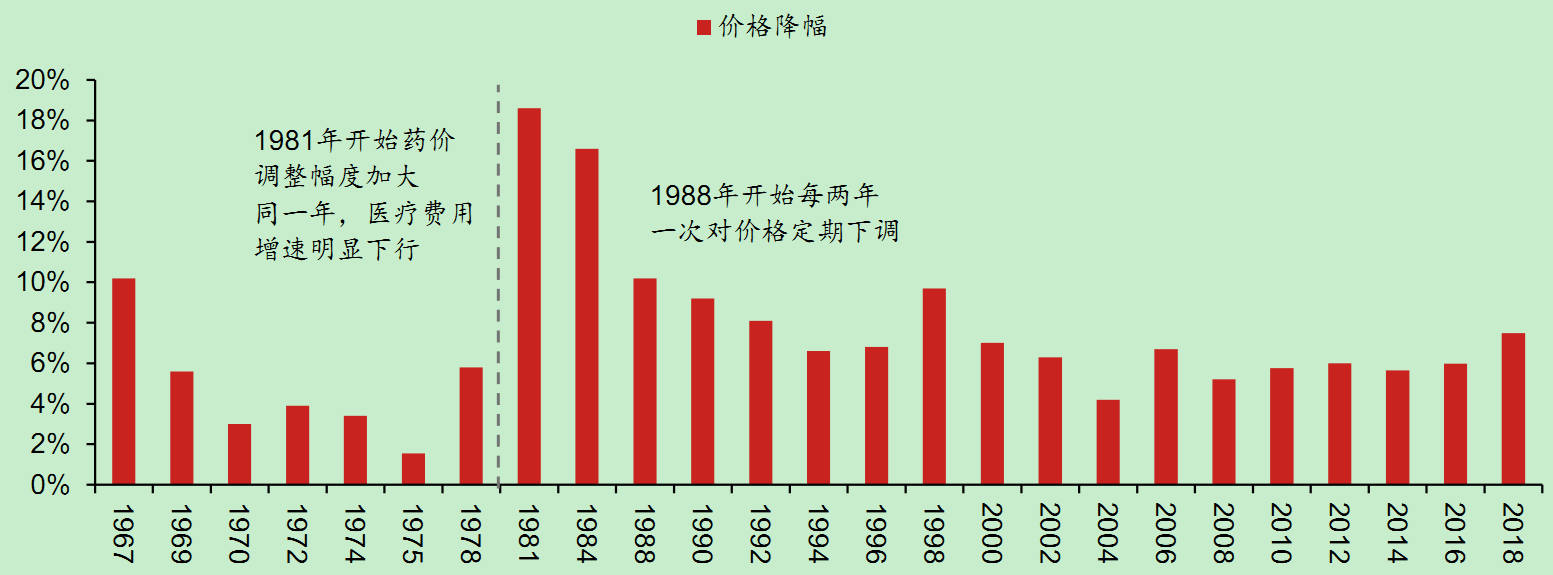
日本在60年代前后实现了医保全民覆盖,由于控费措施较少,制药产业快速成长,进入了“黄金二十年”。但进入80年代后期,老龄化趋势下医保压力持续增加,日本制定了新药定价体系,采取逢偶数年药价调整的策略,对药品价格进行严格控制,单次调整平均降幅约5-7%上下。
日本药品降价幅度
我国目前制药行业已经初步走过了日本60-80年代的快速成长阶段,医保费用支出增速逐渐放缓,老龄化问题将逐步推动国内制药行业进入日本90年代开始的控费阶段,整体市场增速将逐步放缓,“腾笼换鸟”、发力创新是未来的核心趋势。
医保控费为日本制药业带来了严峻的压力,同时由于欧美施压,日本于1993年宣布5年内取消药品、器械等产品的关税和制度壁垒,并于1998年加入ICH,为海外全面进入日本市场打开了大门。增速有限的市场、加剧的竞争态势倒逼日本企业寻求出路。头部日本药企纷纷寻求海外增量市场,同时加大研发投入,通过创新药在定价体系中的优势地位保障公司成长。
日本创新药企业的营收水平好于仿制药企业
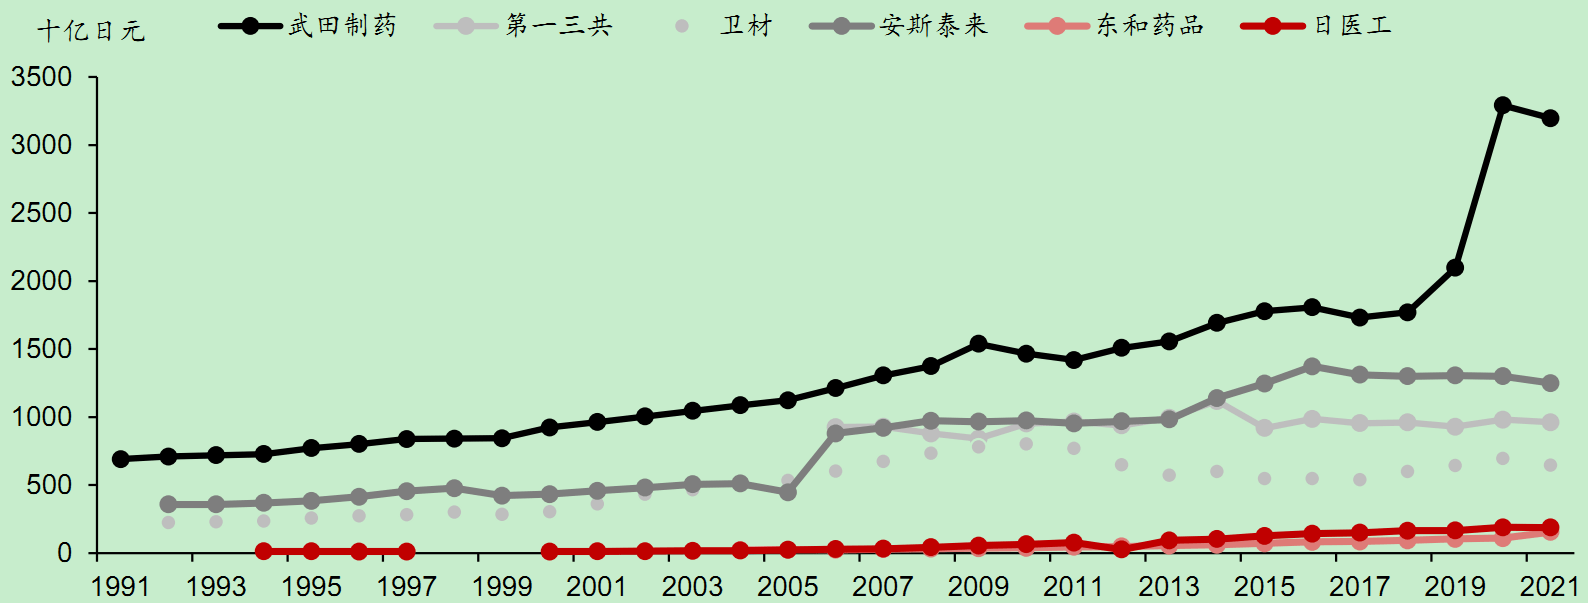
日本创新药企业的营收水平好于仿制药企业
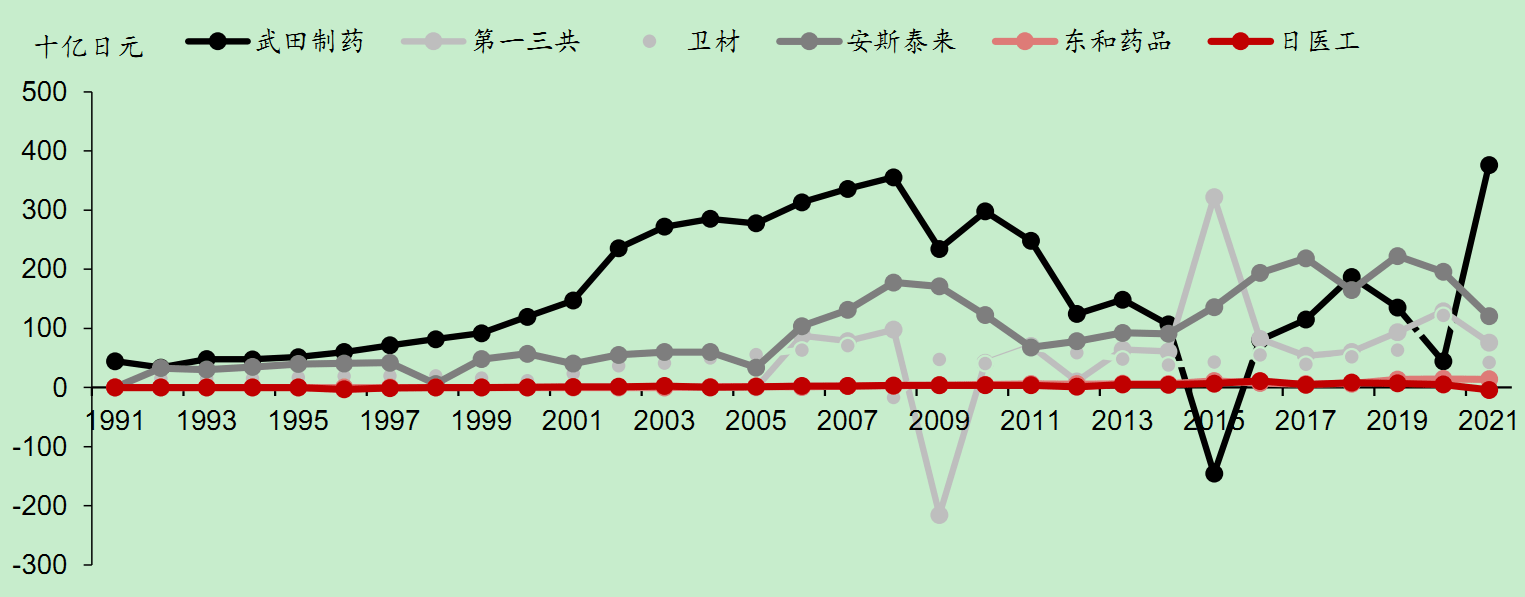
医疗器械:国产替代,方兴未艾
老龄化背景下,与药品相似,日本器械行业也面临着医保控费、进口压力和疾病谱变化的影响,但相对药品而言,器械行业受医保控费的影响较小。按照日本厚生劳动省的数据,2018年2.9万亿日元的器械市场大约有1万亿日元属于医保报销范围。反观药品,近7万亿日元的处方药市场基本上均属于医保报销范围。器械在医保额度中的占用比例仅为药品的15%左右。
老龄化提升了居民健康管理、疾病风险监测、慢病管理等领域的需求,诊断类器械作为慢病管理等领域的重要手段,发展空间巨大。
人口老龄化导致的慢性病上升是康复需求上升的主要原因,而康复保健本身也具有一定的预防医学属性,并能够为临床科室分担部分诊疗压力。在防治结合的大背景下,康复需求持续增长、康复服务不断多元化,随着养老机构的快速增长,康复类器械将有机会获得成长。
我国康复类器械市场仍以仿制为主,高端康复器械的自研占比较少。与治疗类、诊断类医疗器械相比较,康复类器械研究难度相对较低,单类别产品市场体量较小,对真实市场需求、使用习惯的把握是决定产品销量增长的重要因素,国产厂商基于本土化优势,针对市场真实需求开展产品研发,实现产品的高可用性、产品线的广覆盖是实现国产替代、企业长期成长的较好策略。
受益标的
恒瑞医药、复星医药、鱼跃医疗、伟思医疗、翔宇医疗。







