










被誉为 A 股研发之王的医药大白马,正在全方面陷入困境。
昨天晚上,恒瑞医药(下称 " 恒瑞 ")公布半年报。
上半年归母净利润为 26.68 亿元,同比增长 0.21%。营业收入 133 亿元,同比增长 17.58%。
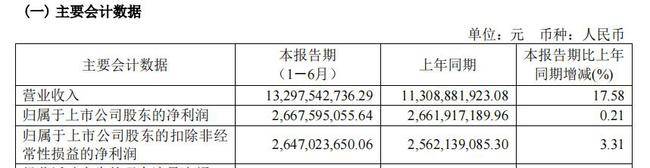
基本面上净利润微增,总体来看,恒瑞上半年的业绩并不算太差。
不过,资本市场却不买账。
今日开盘,股价直接跌停。截至发稿,报 48.46 元 / 股。
2021 年开年,恒瑞股价曾达到 93 元的高点。但好景不长,半年之后,股价 " 腰斩 ",市值蒸发超 2000 亿。
要知道,恒瑞是被誉为 A 股研发之王的医药大白马,在价值投资的逻辑下,搞创新研发的药企一般都会被资本市场所看好。
但是从目前的市场反馈来看,恒瑞的处境的确不容乐观。
实际上,把时间范围拉长,恒瑞已经连续三年净利润增速大幅下滑。在 2019 和 2020 年年中,恒瑞的归母净利润增速分别为 26.32%、10.34%。
直到今年 6 月,同比几乎零增长。
逐步放缓的业绩增长步伐,是市场 " 抛弃 " 恒瑞的重要原因之一。
究其原因,还要回归到恒瑞本身的业务结构上来看。
用一句话概括,仿制药的利润空间被进一步压缩,而创新药还未能实现 " 扛大梁 "。
仿制药是恒瑞的核心业务。
在 2018 年的 174 亿元营收中,仿制药营收占比超八成,创新药占比不到两成。今年上半年,创新药的销售占比近 40%,较往年有所扩大。
但不可否认的是,仿制药仍然是恒瑞最重要的收入来源。
也正是因此,国家集采政策的落地才会对恒瑞的营收产生如此巨大的冲击。
财报披露,自 2018 年以来,恒瑞共有 18 个品种的仿制药中选国家集采,产品价格平均降幅 72.6%。
今年上半年执行集采的 6 个仿制药,报告期内销售收入环比下滑 57%。
由此可见,集采政策的落地着实让恒瑞的业绩承受了不小的压力。
此外,在第 5 批国家药品集采中,恒瑞在碘克沙醇(注射用造影剂)这一大品种上失标。据悉,恒瑞的这款碘克沙醇仿制药自 2010 年上市以来,占据的市场份额已经超过 50%。
可以想象,恒瑞对药品集采应该是 " 又爱又恨 "。
另一边,创新药板块的情况也遭遇政策 " 黑天鹅 "。
目前恒瑞正面临业务结构调整,重心在逐步向创新药倾斜。上半年的研发投入达 25.81 亿元,同比增长 38.48%。
创新转型之际,政策冲击随之而来。
今年 7 月,国家药品监督管理局药品评审中心 ( CDE ) 发布《以临床价值为导向的抗肿瘤药物临床研发指导原则》的征求意见稿,直指创新药行业 " 伪创新 " 问题,并提出遏制 Me-too 新药(改变原研药的化学结构)的泛滥。
这直接就将以创新药为标榜的恒瑞送上风口浪尖。受此消息影响,恒瑞股价连日大跌。
去年年底,恒瑞原研的 PD-1 抑制剂卡瑞利珠单抗这一主打产品,被纳入国家医保目录,医保价格谈判后,价格降幅达 85%,也对创新药营收产生了不小的冲击。
创新药的研发风险高、投入大、周期长,其利润的充分释放仍然需要时间。
高层人士变动也在搅动市场情绪。
今年 7 月,公司董事长、总经理周云曙因身体原因离职,63 岁的孙飘扬重新出任董事长。能否带领恒瑞渡过转型期,也是市场担忧的问题之一。
今年二季度,有 "A 股风向标 " 之称的北上资金及美国最大的全球资产管理公司奥本海默基金公司-中国基金进行减仓,且后者退出恒瑞前十大股东之列。不过,高瓴持股 0.63% 成为恒瑞第十大股东。
此外,有网传消息称,恒瑞医药正在大幅度裁员。
对此,公司一位工作人员表示,目前正在调查核实,尚未有调查结果," 待有一个调查结果后,我们会向领导反馈,看是否会发布澄清公告。"







