










医药板块的下跌行情,足以让大多数投资者绝望。
但为什么说:医药在ICU抢救?
因为:新一轮的医保谈判即将公布结果,意味着医药行业一整年的利空即将出尽。
历来针对创新药的谈判,向来降价降幅比较温和,也成了开启第二年医药板块行情的“所罗门之匙”。即便换个思路看,如果创新药都没有合理的利润,药企如何生存?谁会在国内市场继续研发创新药?
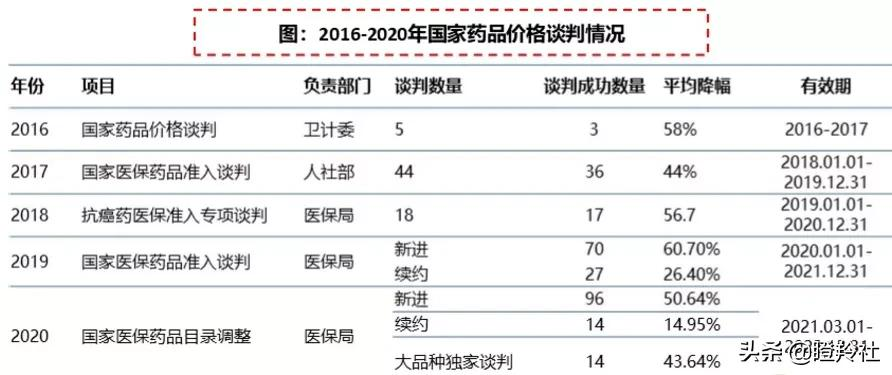
无论是首次进入医保的谈判还是老品种续约,一方面考验药企的谈判策略和准备工作,另一方面则更考验药物品种本身的创新性带来的竞争格局。
进入医保,无疑是给新获批的稀缺、差异化大品种装上了火箭推进器。
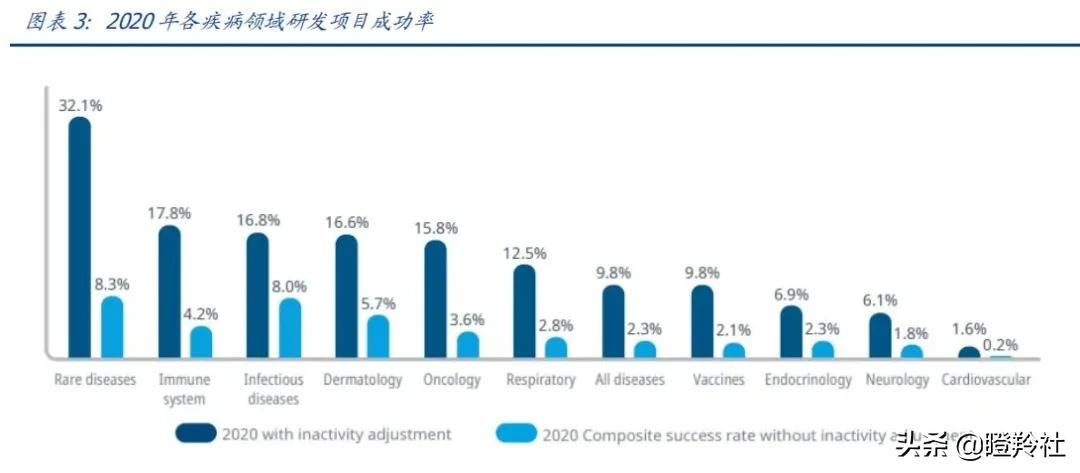
肿瘤赛道过于拥挤,医保注定带来的能量有限。以17家跨国药企研发管线为样本统计,抗肿瘤是大型跨国药企最热门的研究领域,占研发管线总数的46%,免疫炎症、神经系统用药以16%、8%的比重进入热度前三,但数量与肿瘤差距还是比较大。
相较于肿瘤而言,自免、中枢神经及其他特色领域新药很有可能成为本次医保谈判具备预期差的黑马。
参与先声药业的IPO基石投资,一度让高瓴、黑石等顶级机构体验了一把“被腰斩”的滋味。而遭遇了重磅品种脑卒中药物“必存”被踢出医保的先声,一度身陷囹圄。医保谈判充当了救世主的角色,公司脑卒中新药“先必新”接力“必存”医保谈判成功,今年上市第一年就有望挑战13个亿的销售额,直接超过了过往先声必存的销售峰值记录。也是凭借着上半年的先声先必新“放量”带来的行情,高瓴才得以正收益的“抽身撤退”。
“诺曼底登陆”并不是没有可能再次上演。
那么,哪些药物才是今年医保谈判差异化的潜在大品种?
PD-1显然不在其列,誉衡、康方获批,乐普、新时代获得CDE受理,大幅度降价没有意外,要远离这些竞争格局不好的品种。
自免药在国内市场推广一直是个难题,“药王”阿达木单抗2019年国内的销售额仅为0.32亿元,而自免疾病,例如系统性红斑狼疮(SLE)一直存在巨大未满足需求,急需医保救赎。过去SLE全球治疗药物仅有GSK的贝利木单抗,荣昌生物的泰它西普成为为数不多的突破这个领域的颠覆性品种,上市首季度销售2920万元,推广力度仍然不够,泰它西普作为有望在专利期内全球销售峰值冲上100亿的重磅品种,在医保谈判中以较小的代价换来快速达到国内销售峰值的机会,这笔账荣昌生物不可能不会算。泰它西普一旦放量,力量将很惊人。
麻醉药已经很久没有创新药物获批了,用了几十年的老药丙泊酚仍然在舞台上发挥光芒,注射痛、呼吸循环抑制一直是很多照胃肠镜患者难言的“副作用”,但麻醉医师却也有心无力。人福的磷丙泊酚二钠前身是默沙东的“弃子”,并不能很好的解决临床上出现的问题。海思科中美双报并且即将国际化的环泊酚是最优的选择,以更低的剂量、更小的副作用完成了丙泊酚没有做到的事情。但麻醉药的替代比想象中更难,创新药更昂贵的药价和未纳入医保支付短暂压平了环泊酚销售放量的增长曲线,只有进入医保,才能迅速替代,抢占丙泊酚国内40亿的市场份额。
之所以不看好肿瘤新药能够在医保谈判事件中大放异彩,归咎于研发靶点过分内卷,药企容易迷失在fast-follow浪潮中,最后从me-better初衷跌落到me-worse的海洋里。
执着于大分子单抗的“现在”,只能与时间赛跑,但最终可能会输给布局“前瞻性、颠覆性技术”的同行药企,也只有立足当下,洞穿未来的技术趋势,才能在快速变迁的生物医药行业中,分得一杯羹。
判断一项药物新技术靠不靠谱,有且只有两个标准:疗效、授权交易,原因很直白,患者是否真实受益并不会说谎,而巨头药企们真金白银的掏钱也不可能是作秀。
目光放长远,ADC、CAR-T、Protac、mRNA这四个方向的技术或许不会辜负投资者的厚望。
1、特种兵:ADC & CAR-T
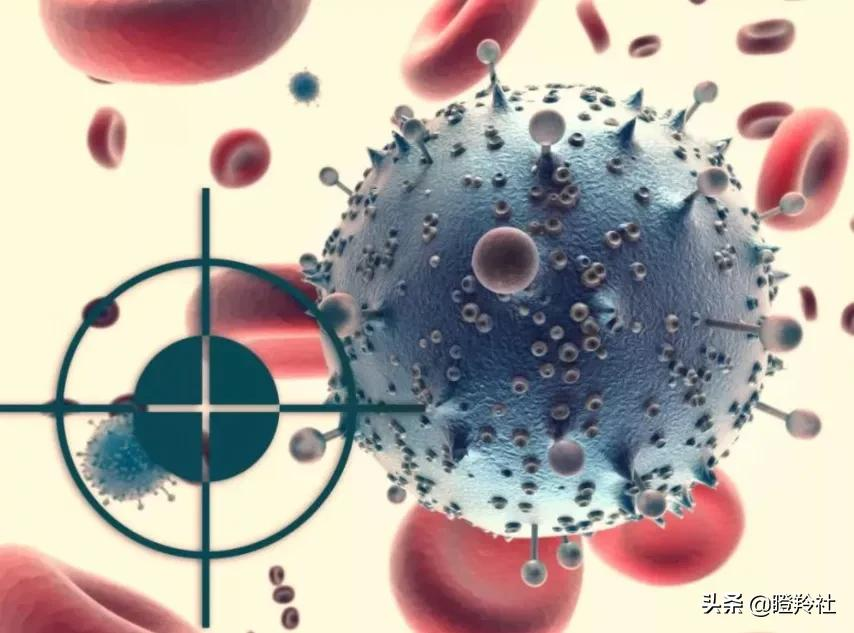
ADC是给单抗装上“导弹”,而CAR-T则是给T细胞装上导航,两者虽有不同,却有异曲同工之妙,名副其实的“精准打击”。
2017年12月,传奇生物与杨森达成全球合作和许可协议,双方合作开发和商业化BCMA CAR-T产品,杨森向金斯瑞支付3.5亿美元首付款及后续里程碑付款,创下当时中国license out最大记录。
2019年3月,阿斯利康与第一三共签订了DS-8201的全球合作开发和商业化协议,首付款13.5亿美元,里程碑金额达55.5亿美元,总计金额高达69亿美元,震惊全球。另外,罗氏的Her2-ADC(TDM1)销售额在2019年达到了15亿美元。
两个看似唬人的大包裹,这些数字并不是看过就算了,而是对于双方的KPI,对于巨头而言,买入任何一条管线未来都要榨取成倍以上的商业价值,才算真正在做一笔划算的生意。
疗效方面也毋庸置疑,ADC和CAR-T的成药性早已被验证过。
CAR-T疗法在血液瘤治疗上大放异彩,2012年全球首个接受CAR-T治疗的六岁女孩,如今已经十五岁了,这种疗法已经让太多的患者受益,最大的问题仅是适用的疾病领域&患者可及性受限。传奇的BCMA CAR-T作为潜在全球第二个获批的产品,疗效上优于国外同类产品,有望成为同类中的Best in class。
至于DS-8201,是目前ADC药物治疗乳腺癌领域的疗效天花板,三四线治疗DCR接近100%并有双位数患者获得完全缓解的数据,是ADC研发厂商不可逾越的一座大山。多少国内药企立项ADC都说是对标8201,最终还是做成了TDM1的me-too又或者me-worse的产品。
2、最强大脑:Protac & mRNA
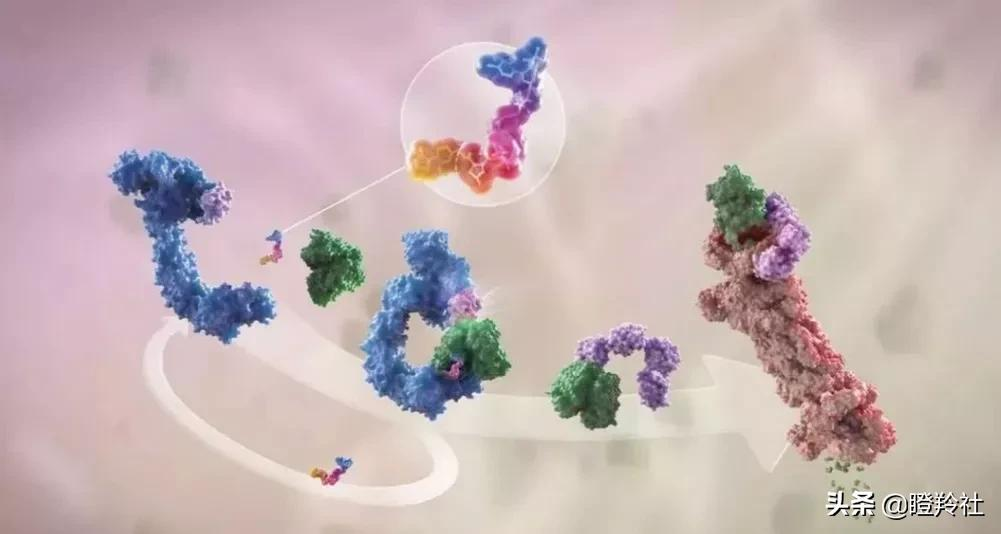
真正颠覆式的药物技术,是不需要考虑“药物靶点”的,Protac和mRNA技术明显属于这一类,它们是利用人体体内自有的体内循环生态机制,达到人们想要达到的治疗目的。
新冠疫情加速了mRNA技术的成药验证,两家疫苗新势力拜恩泰科和莫德纳凭借着mRNA新冠疫苗卓越的保护率和应变性,将过往牢牢占据全球疫苗主要市场份额的默克、GSK等巨头打的落花流水,莫德纳更是实现了市值的弯道超车,接下来的问题也许只剩下mRNA技术拓展。下一个大单品或许是癌症疫苗?还是艾滋病疫苗?
Arvinas将口服雌激素受体蛋白降解药物ARV-471以总价24亿美金授予辉瑞,吹响了蛋白降解(Protac)时代来临的号角。
如果说Arvinas公司处于二期临床的管线案例不足以说明成药性的问题的话,那么Nurix公司在最近宣布,其旗下的BTK-Protac管线NX-2127在一期临床试验中不但能够降解超过90%的BTK蛋白,而且在一名慢性淋巴细胞白血病(CLL)患者中展现初步临床活性,进一步在临床的角度验证了靶向蛋白降解策略的可行性。
以BTK-Protac为例,国内已经有两家公司处于临床阶段,海思科的HSK29116正处于临床一期阶段,而百济神州的BGB-16673则是刚刚获得CDE受理。另外,开拓药业的AR-Protac药物的临床进展也快于预期。
尽管全球尚未有Protac管线获批,但以其原理和成药的可能性预判,一旦有管线跑出,带来的,一定是对现有小分子、大分子药物的降维打击。
结语:在泥沙俱下的时间窗口,投资者要做的不仅是降低入池率,而是耐心观察可能出现错杀或者杀过头的优秀企业,之所以是医药,是因为人类对健康的需求永无止境,而医药板块也到了被市场杀到“绝境”的时刻,估值普遍极低。







