










作者:杨雷 编辑:小市妹
押注新赛道,济川药业(600566)收获两连板。
11月11日、12日,济川药业2天大涨21%,市值突破190亿。截至发稿,公司股价为21.48元。
至于大涨,主要与一则消息有关。
近日,济川药业宣布以首付款及里程碑付款不超过20.16 亿元价格,获得天境生物长效重组人生长激素伊坦生长激素在大陆地区进行的开发、生产及商业化的许可。
生长激素行业的机会是成长空间较大。据机构报告,到2030年,中国PGHD(儿童生长激素缺乏症)市场规模将增长至358 亿元,年复合增长率超过19%。而目前国内只有5.7%的患者接受生长激素注射治疗。
不过,生长激素行业也存在两点隐忧,分别是竞争激烈、产品存在降价风险。
竞争方面:长春高新(000661)旗下子公司金赛药业是生长激素龙头,它是国内唯一一家拥有长效生长激素剂型的公司。
其它药企也在生长激素领域发力,比如安科生物已完成临床实验,正在注册申报,此外特宝生物(688278)等企业进入了临床三期。
据了解,重组人生长激素注射液分为粉针、水针、长效针剂三种。其中,长效针剂在国内市场规模并不大。2020 年全国重组人生长激素销售总额约59亿元,长效针剂占比不到12%。长效针剂属于高端产品,价格比中低端的粉针、水针价格贵,因此市场份额小。
济川药业布局的伊坦生长激素属于第三种,不仅要面临其它药企竞争,其布局的高端产品能否被市场接受,也存在不确定性。
产品存在降价风险方面:主要是集采政策会使得一些药物大幅降价。长春高新从5月份开始回调,跌幅超40%,原因之一就是投资者担忧政策变动会使得公司盈利受影响。
济川药业为国内儿科赛道龙头公司,为什么要进入生长激素赛道呢?或许与其重磅产品接连受挫有关。
济川药业有三款核心产品,占营收比重超70%,分别是蒲地蓝消炎口服液、雷贝拉唑钠肠溶胶囊、小儿豉翘清热颗粒。
2018年底,根据监管要求,济川药业旗下的蒲地蓝消炎口服液在说明书里增加了多个不良反应,并明确指出孕妇和过敏体质儿童、脾胃虚寒者慎用。
带来的直接影响是,2019年清热解毒类业务(主要产品是蒲地蓝消炎口服液)营收同比下滑14.27%,也使得公司出现营收、净利润双降情形。
到了2021年9月份,据媒体报道称,蒲地蓝消炎口服液相继退出山东、新疆、河北、黑龙江四省医保目录,这将给济川药业进一步带来压力。
另外,近期有消息称,上海阳光医药采购网根据相关规定,暂停了济川药业生产的小儿豉翘清热颗粒(2g*9袋/盒)采购资格1年。
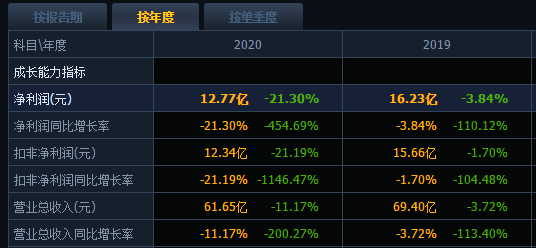
从业绩变动看,济川药业在2020年、2021年连续两年出现业绩下滑情形,归母净利润分别为-3.84%和-21.30%。
也许,济川药业选择布局生长激素赛道的真正目的,是为了打开公司业绩成长性。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。







