










最近行情不尽人意,基金抱团股继续杀跌,短时间难有企稳的迹象。左右之前说今年最好的选择是低估值的环保以及医药制造、航空机场,站在现在的时点来看,这些行业中不少标的表现很好,比如之前提过个伟明环保、华夏航空等。
而医药板块也有很吸引人的标的,估值合理成长性高。一是血制品龙头华兰生物、另一个是原料药龙头普洛药业。
普洛药业
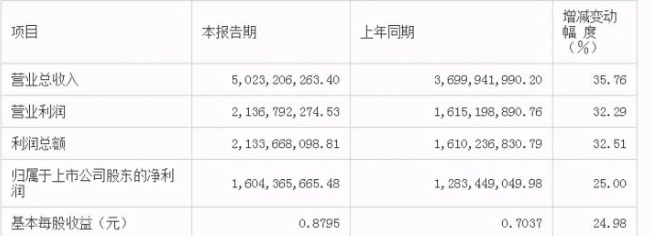
业绩略超市场一致预期,最大看点是CDMO业务快速发展。CDMO 业务收入同比增长 46.1%,毛利率同比上升 4.3pct,达到 41.6%;
根据年报显示公司新报价CDMO项目有540个;正在进行的CDMO项目有200个,其中研发服务项目88个,商业化人用药项目74个,商业化兽药项目25个,其他商业化项目13个。本年度项目数较去年同期增长40%左右,其中临床前及Ⅰ期、Ⅱ期项目增加较为明显。未来 CDMO 业务净利润率仍有提升空间,看好未来 CDMO 板块的利润弹性;
公司制剂业务有望在2021年迎来业绩高弹性,2020年制剂业务同比下降32.4%,主要是受疫情影响及乌苯美司退出医保目录的短期影响。好消息是吲达帕胺片和阿莫西林胶囊通过一致性评价并获得生产批件,左氧氟沙星片以化药新 4类获得国家药监局注册批件(视同通过一致性评价);安非他酮缓释片(150mg)获得美国FDA的ANDA申请批准;一类创新药 索法地尔顺利进入临床III期。
集中中标品种相关销售费用降低,税后净利润有望提升并维持在15%-20%,制剂业务净利润水平能显著提升。预期接下来两年公司制剂业务能够维持较高增长。
普洛年报先简单点评了,详细分析下周再写,公司业绩今年应该会迎来一个转折点!
华兰生物
在去年疫情影响下,公司全年经营稳健。一二季度营收同比小幅下滑,二季度开始公司净利润恢复增长,。三季度营收加速恢复,同比增长16.46%,同时加大销售投入,对净利润有所拖累。但三季度的销售投入加大在第四季度便迎来收获,第四季度公司营收19.50亿元,同比增长83.74%。实现归母净利润 6.40 亿元,同比增长 100.28%。业绩超出之前的预期。
公司三季度加大对销售的投入主要是为了打开四价流感疫苗市场,血制品业务在去年上半年受疫情影响下批签量有一定压力,四季度四价流感疫苗批签量大幅增长,带来公司业绩增长。
而展望2021年,血制品需求恢复后供应短偏紧,在价格上可能会有提振,同时迎来恢复性增长,而四价流感疫苗有望继续放量。
以上为左右个人投资思考,不构成任何投资建议,仅供参考!




