










本周生物医药指数下跌2.14%,板块表现强于沪深300的3.48%的跌幅:为何2021年需要战略性配置原料药资产?原因有四,其一中国制造业崛起,国内具备能够低成本生产出满足美国FDA、欧盟CE认证的医药产业“芯片”的原料药,新冠疫情对全球产业链压力测试,凸显国内原料药产业地位;其二原料药是医药产业中国际化最强的子产业,大部分原料药公司收入来自海外,不仅不受制于国内医保控费,反而受益于带量采购;其三2020年部分原料药公司完成再融资,为未来2-3年高增长提供产能,如奥翔药业、富祥药业、天宇股份、昂利康等;其四原料药估值较低,吸引力最强。医药资产如何配置?建议重点配置华海药业、普洛药业等平台型公司;奥翔药业、九洲药业等积极转型CDMO公司;富祥药业、天宇股份等特色原料药公司等。
制剂一体化和进军CDMO是原料药企业拓展能力边界两个主要途径:在国内医保控费大环境下,国内仿制药价格承压,原料药+制剂一体化可大幅缩减成本,是目前原料药和仿制药企业重点布局方向。而对于原料药企业,一致性评价与带量采购政策大幅降低了原料药企业销售端门槛,缩减企业销售费用,放大原料药企业生产端优势。此外,部分原料药企业通过纵向拓展,还可参与下游制剂销售分成,增厚业绩。特色原料企业凭借生产经验及优势,转型CDMO/CMO公司具有天然优势。其中转型比较成功的案例是九洲药业,公司通过重点打造“瑞博”品牌,逐渐建立手性催化、连续化反应与氟化学三大技术平台,不断提升自身研发能力,并通过收购苏州诺华工厂承接重磅专利药品种API供应,深度绑定诺华,CDMO业务实现跨越式发展。
安进KRAS抑制剂获突破性疗法认定,复宏汉霖第三款生物药上市:安进公司宣布,美国FDA已授予其在研KRASG12C抑制剂sotorasib突破性疗法认定,用于治疗局部晚期或转移性携带KRASG12C突变的非小细胞肺癌(NSCLC)患者。同时,安进宣布sotorasib被纳入FDA的实时肿瘤学审评(RTOR)试点项目,有望进一步加快它的审评速度。仿制药与生物类似物方面,复宏汉霖宣布,其自主开发和生产的阿达木单抗HLX03正式获NMPA批准上市,用于类风湿关节炎、强直性脊柱炎和银屑病的治疗。本周多款仿制药亦迎来首家过评,包括成都圣诺生物「依替巴肽注射液」、恩华药业「枸橼酸舒芬太尼注射液」和南京正大天晴「奥美沙坦酯氨氯地平片」。其中,南京正大天晴的奥美沙坦酯氨氯地平片,是该品种国内首仿。
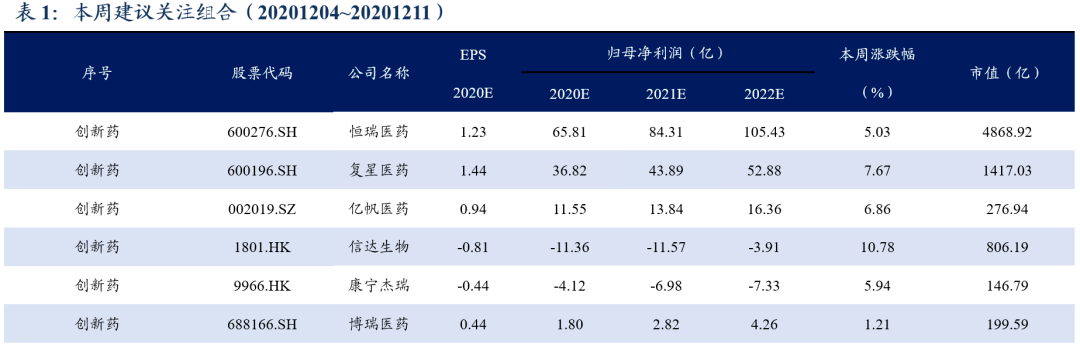
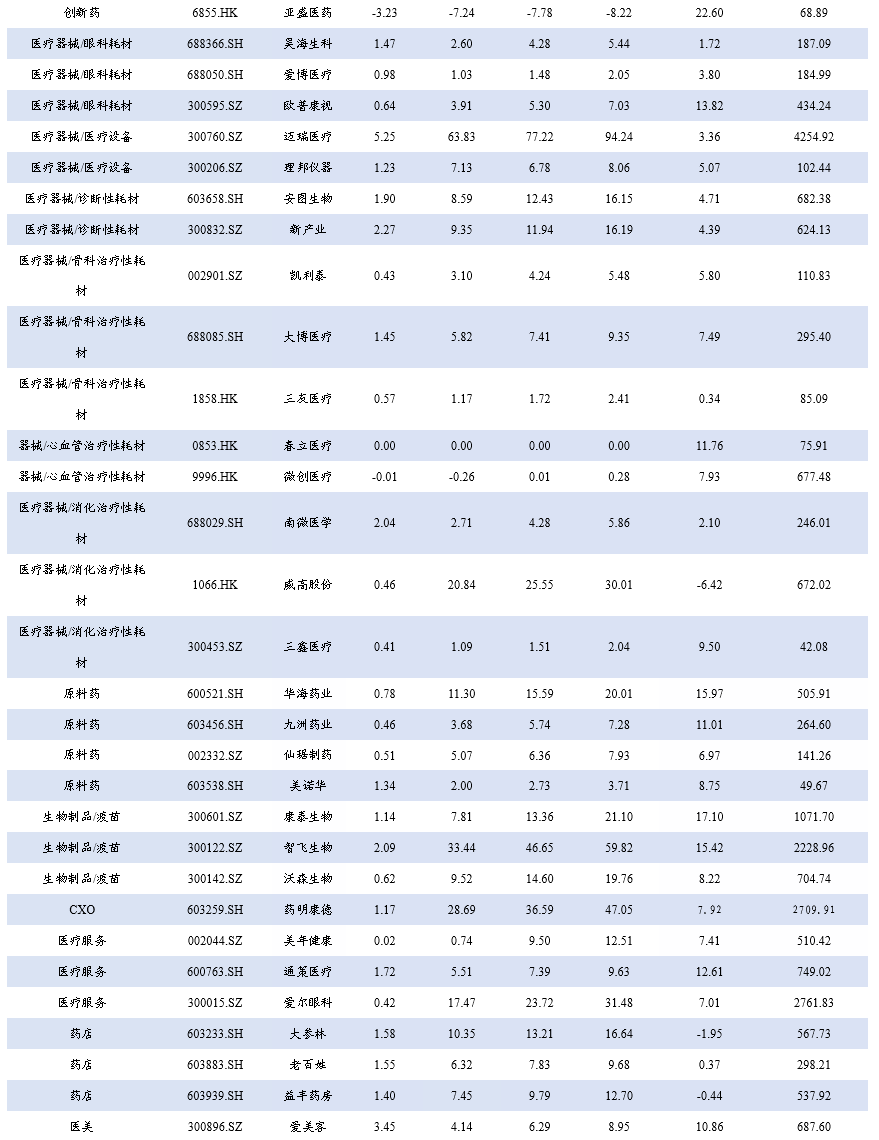
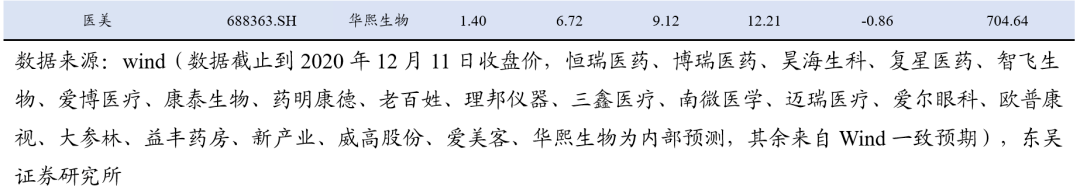
具体配置思路:1)原料药:普洛药业、华海药业、奥翔药业、九洲药业等;2)疫苗:康泰生物、智飞生物、万泰生物等;3)创新药及产业链:恒瑞医药、药明康德、泰格医药等;4)苏州创新药:信达生物、康宁杰瑞、泽璟制药等;5)医疗服务:信邦制药、通策医疗、爱尔眼科等;6)药店:大参林、老百姓、益丰药房等;7)医美:爱美客、华熙生物等;6)医疗器械:眼科耗材:昊海生科、爱博医疗、欧普康视;医疗设备:迈瑞医疗、理邦仪器;诊断性耗材:安图生物、新产业;骨科治疗性耗材:威高股份、大博医疗;心血管治疗性耗材:微创医疗、沛嘉医疗;消化治疗性耗材:南微医学等。
风险提示:药品降价幅度超预期;疫情导致经济衰退;医保政策进一步严厉等。
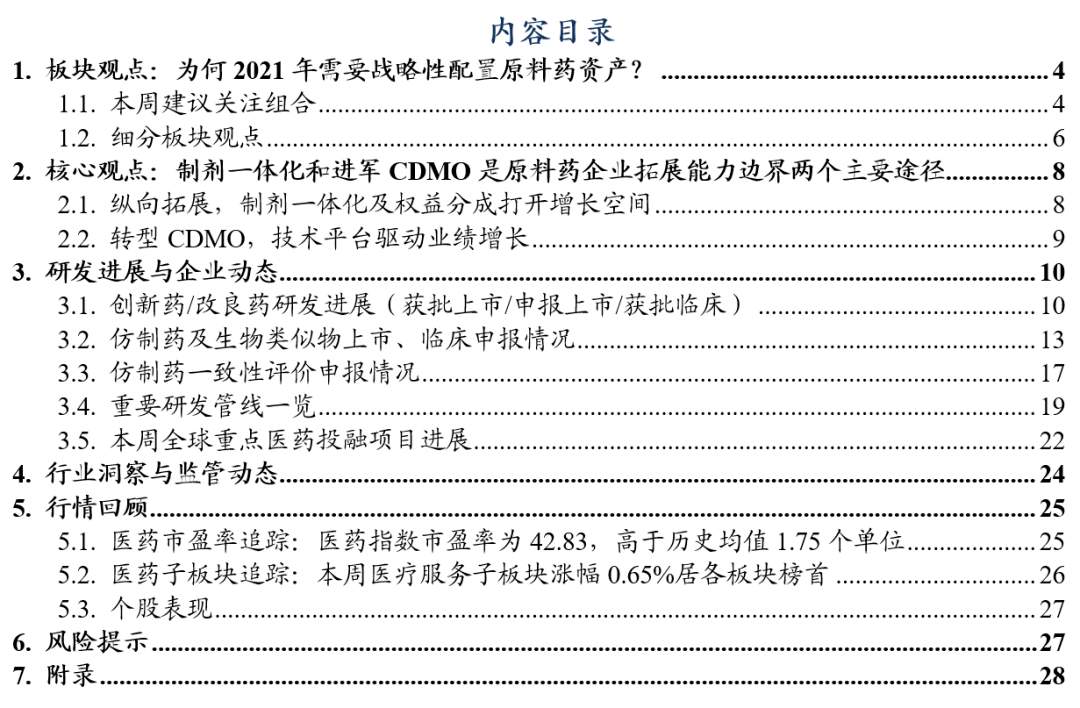
1. 板块观点:为何2021年需要战略性配置原料药资产?
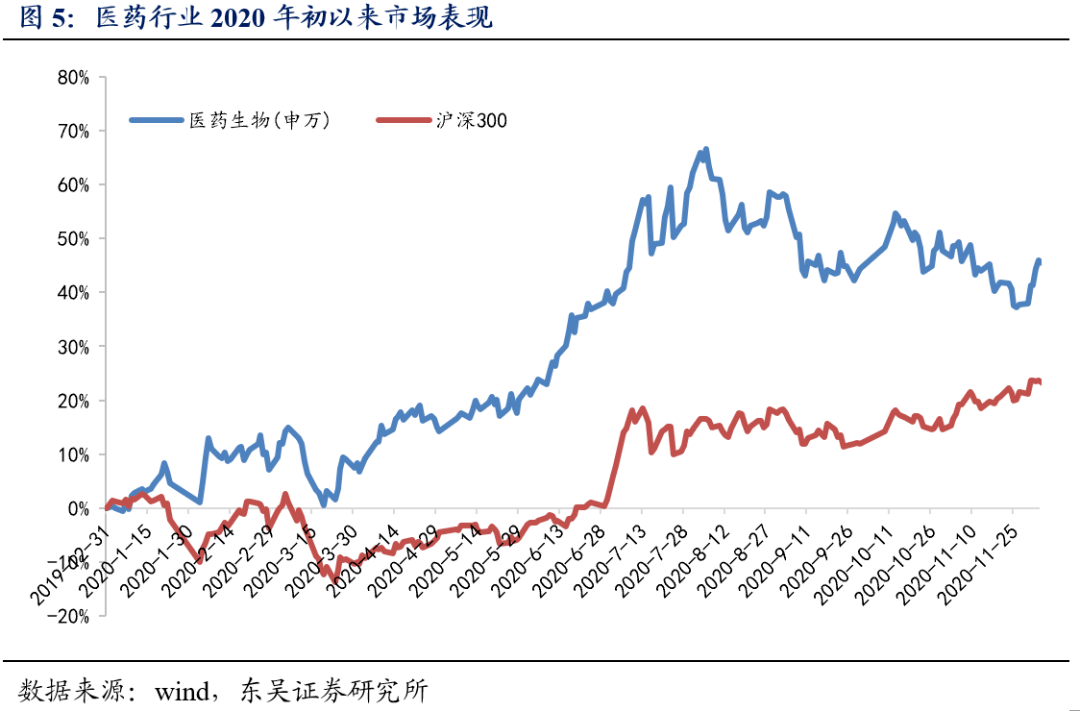
本周、年初至今生物医药指数涨幅分别为-2.14%、42.90%,其相对沪深300的超额收益分别为1.34%、23.54%;本周医疗器械、中药及原料药等跌幅较小,生物制品、化药及医药商业等跌幅较大;本周涨幅居前东方生物(+23.57%)、国药股份(+22.50%)、广生堂(+18.60%),跌幅居前泽璟制药(-27.57%)、沃森生物(-23.63%)、贵州三力(-22.89%)。涨跌表现特点:医疗服务最受机构认可,股价强势;特色原料药受益于集采,估值及增速性价比较高,机构认可度高;受国药海外新冠疫苗获批影响,负责国内配送的国药股份大涨。
我们率先提出:2021年重点配置医药产业的高端制造,剑指特色原料药、CDMO及医疗设备等,其重点推荐前者。为何2021年需要战略性配置原料药资产?原因有四,其一中国制造业崛起,国内具备能够低成本生产出满足美国FDA、欧盟CE认证的医药产业“芯片”的原料药,新冠疫情对全球产业链压力测试,凸显国内原料药产业地位;其二原料药是医药产业中国际化最强的子产业,大部分原料药公司收入来自海外,不仅不受制于国内医保控费,反而受益于带量采购;其三2020年部分原料药公司完成再融资,为未来2-3年高增长提供产能,如奥翔药业、富祥药业、天宇股份、昂利康等;其四原料药估值较低,吸引力最强。医药资产如何配置?建议重点配置华海药业、普洛药业等平台型公司;奥翔药业、九洲药业等积极转型CDMO公司;富祥药业、天宇股份等特色原料药公司等。
Q4为何是医药战略建仓最佳时机?原因有三,其一2017年以来Q3、Q4将是集采、医保谈判等政策集中时间点,股价调整幅度也比较明显。现已进入年底尾声,医保谈判也即将呼之欲出,也进入21年战略性布局医药股最佳时间点;其二年底也是估值切换最佳窗口期,错过后很可能全年与医药股失之交臂,这已是屡试不爽的规律;其三随着医药股市值占比高达10%,已是机构投资者不得不配的重要领域,年底也是机构调仓换股重要窗口期。
自2015我国药政改革开始,国内创新药的竞争环境更加开放、竞争方式也由以往后端的商业化推广往前端的靶点选择、临床开发等环节转移,创新药的竞争更加激烈和全方位。从2015年至今推出了一系列促进创新药研发上市、进口药加快进入中国市场的政策,随之而来的是整个新药开发模式的巨大变革。从靶点选择、到临床试验方案的设计、再到研发管线的构建,都影响着未来企业的现金流和价值,这个过程中最关键的环节就是成药性评估和临床转化,尤其在临床转化环节效率与策略的正确与否最终决定着一个药品的上市进度与最终商业价值的大小。
医疗服务:受疫情影响,2020医疗服务板块上半年出现短暂下滑,但2020Q3快速恢复。展望2021,我们看好医疗服务板块,主要原因包括:1)医疗需求刚性,由于疫情推迟了就医的时间,随着国内疫情控制良好,就医需求快速恢复;2)随着居民消费意识的不断提高,医疗服务赛道具备长期投资价值,头部企业的投资价值更加突出。3)政策免疫,随着医保局控费政策进一步推进,医疗服务作为避险赛道更值得投资。建议关注:爱尔眼科、美年健康、通策医疗、锦欣生殖等。
医美:国内医美渗透率极低,2020疫情情况下医美板块仍然高速增长,体现医美板块的增长韧性。展望2021,我们看好医美板块,主要原因包括:1)我国医美渗透率提升空间极大,医美接受水平改善;2)医美产品呈现多样化,国内品牌份额趋于提升;3)医美行业监管趋严,行业发展更加健康,利于正规持证品牌获取存量市场份额。建议关注:爱美客、华熙生物、昊海生科、华东医药等。
CXO:中国在该产业链具备全球竞争优势,受益于海内外下游需求增长,行业高景气可以持续。临床前CRO和CDMO订单提前锁定,龙头公司订单已经排到21年下半年,今明两年业绩高增长确定性高,临床CRO也在Q3开始显著恢复。建议关注头部全产业链一体化公司及在产业链某阶段具备特色企业,推荐药明康德、凯莱英、九洲药业等。
2. 核心观点:制剂一体化和进军CDMO是原料药企业拓展能力边界两个主要途径
2.1. 纵向拓展,制剂一体化及权益分成打开增长空间
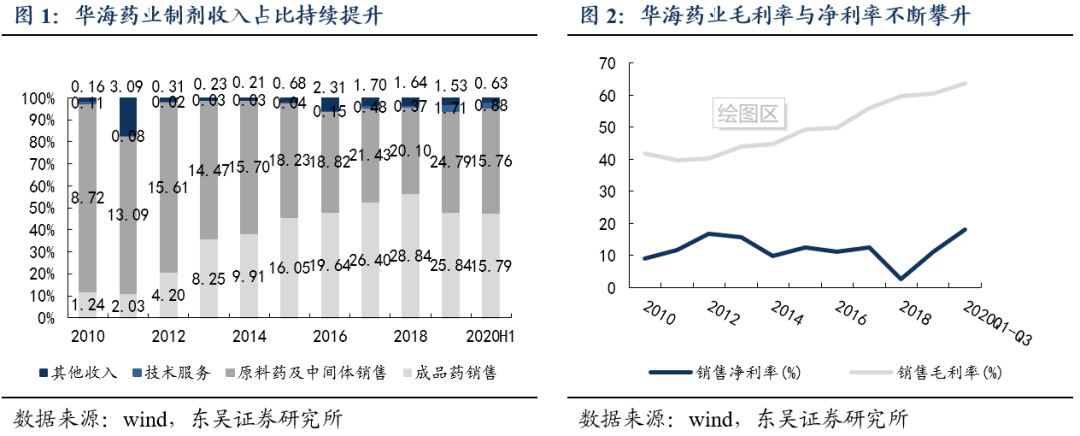
在国内医保控费大环境下,国内仿制药价格承压,原料药+制剂一体化可大幅缩减成本,是目前原料药和仿制药企业重点布局方向。而对于原料药企业,一致性评价与带量采购政策大幅降低了原料药企业销售端门槛,缩减企业销售费用,放大原料药企业生产端优势。“赢者通吃”的游戏规则引导具有生产优势的原料药企业向下游制剂延伸,以量换价,抢占市场份额。以华海药业为例,公司缬沙坦片、氯沙坦钾片、厄贝沙坦片、盐酸帕罗西汀片等制剂上市,销售规模占总收入的比由2010年的12%提升至2020H1的48%,产品结构改善带动公司盈利能力不断攀升,毛利率与净利率分别由2010年的42%和9%提升至2020Q1-Q3的64%和18%,带动公司业绩持续向好。
此外,部分原料药企业通过纵向拓展,还可参与下游制剂销售分成,增厚业绩。如博瑞医药2019年研发投入达1.25亿,占总收入的比达24.82%,为行业内最高,是典型原料药制剂一体化的创新驱动公司。公司依靠发酵半合成、多手性、靶向高分子偶联和非生物大分子技术平台建立了技术优势,与下游药企分享卡泊芬净、米卡芬净和吡美莫司等药物的销售收入。2019年博瑞医药实现权益分成收入3755万,近三年复合增速达80%,体现了公司极强的产业链话语权。
2.2. 转型CDMO,技术平台驱动业绩增长
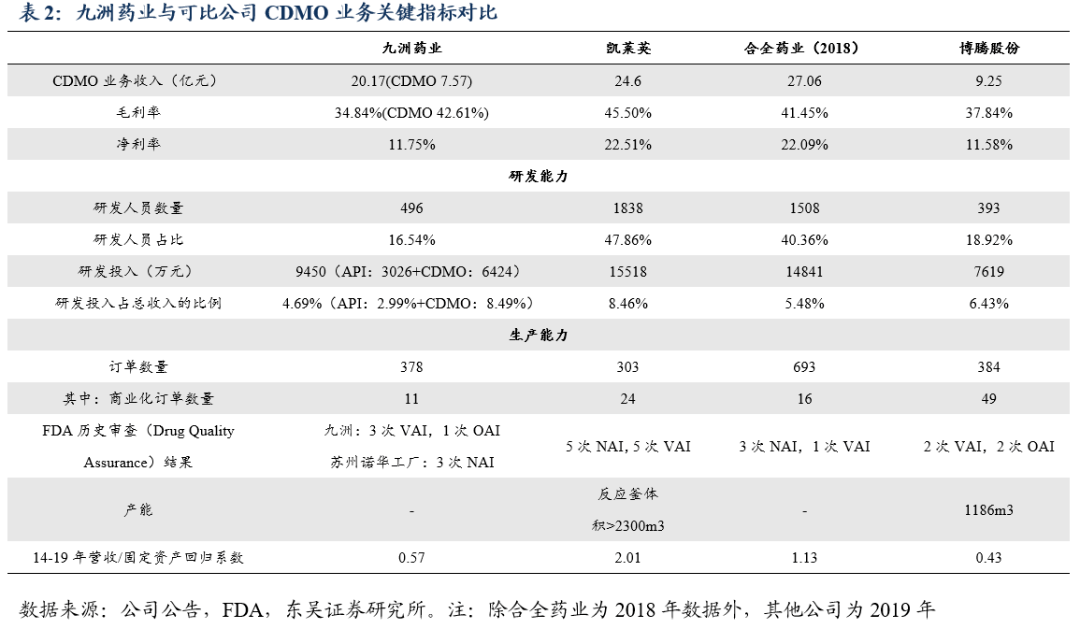
特色原料企业凭借生产经验及优势,转型CDMO/CMO公司具有天然优势。其中转型比较成功的案例是九洲药业,公司通过重点打造“瑞博”品牌,逐渐建立手性催化、连续化反应与氟化学三大技术平台,不断提升自身研发能力,并通过收购苏州诺华工厂承接重磅专利药品种API供应,深度绑定诺华,CDMO业务实现跨越式发展。对比九洲药业与其他CDMO公司,公司在研发、生产能力方面均已不落后,正逐步从原料药公司向CDMO第一梯队靠拢。
3. 研发进展与企业动态
3.1. 创新药/改良药研发进展(获批上市/申报上市/获批临床)
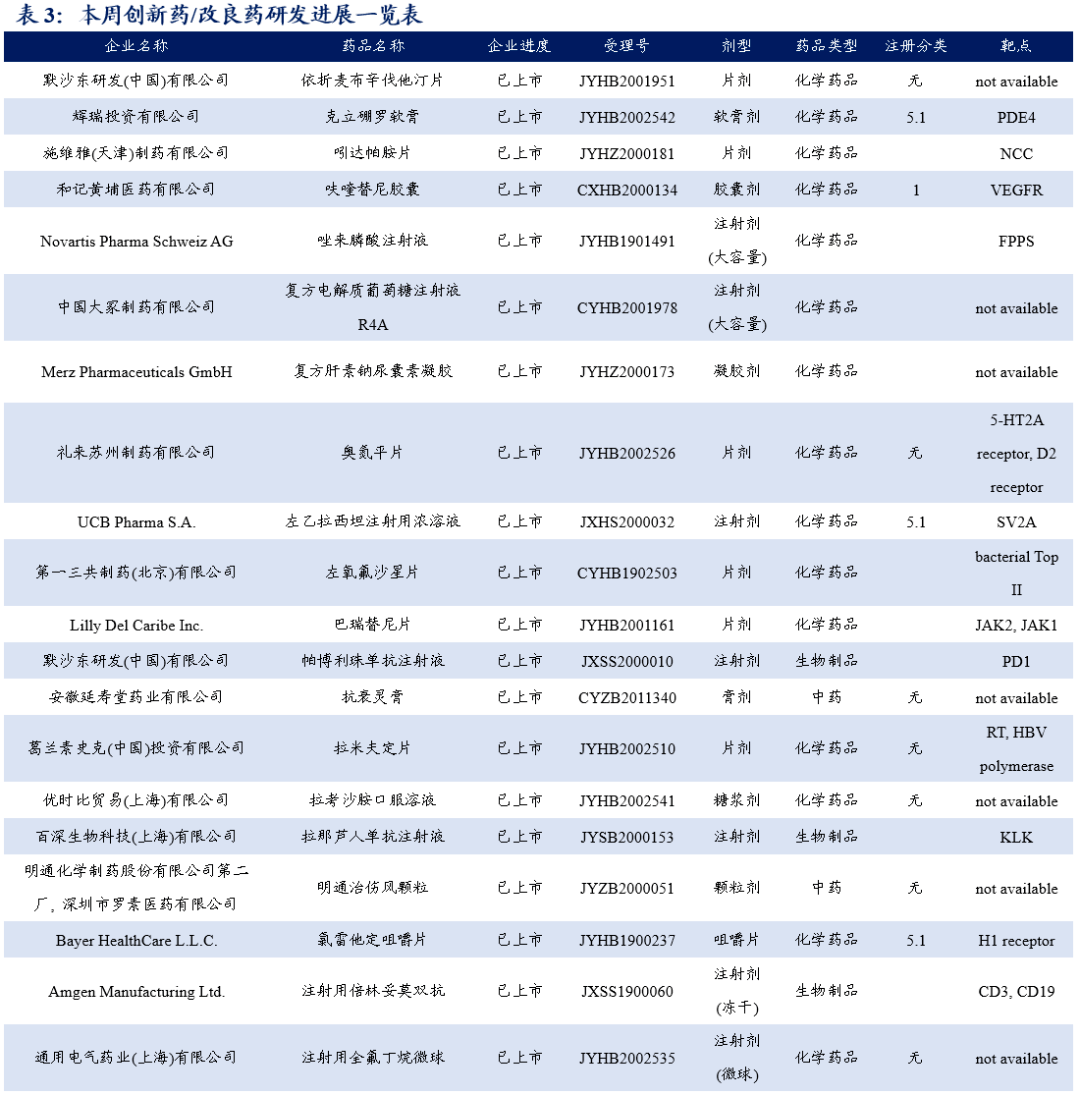
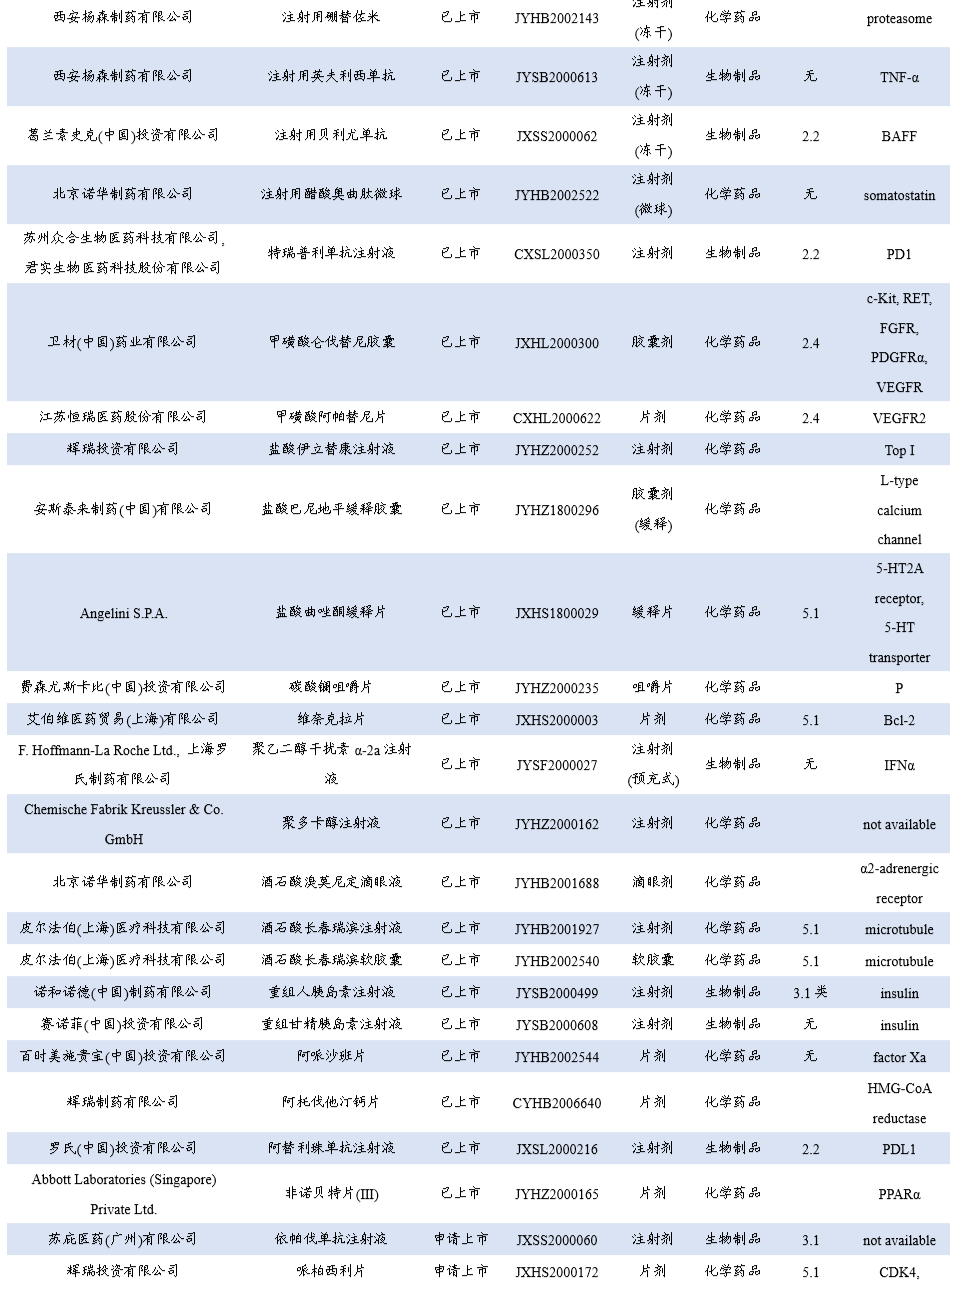
➡ 12月11日,NMPA最新批件显示,默沙东「帕博利珠单抗注射液」新适应症获批上市。根据此前纳入优先审评审批的公示信息,本次获批的适应症为:肿瘤表达PD-L1[联合阳性评分(CPS)≥20]的转移性或不可切除的复发性头颈部鳞状细胞癌(HNSCC)患者的一线单药治疗。
➡ 12月11日,CDE突破性疗法栏目更新,拟将合源生物「抗CD19嵌合抗原受体T细胞注射液」纳入突破性疗法程序,拟定适应症为复发或难治性急性淋巴细胞白血病。
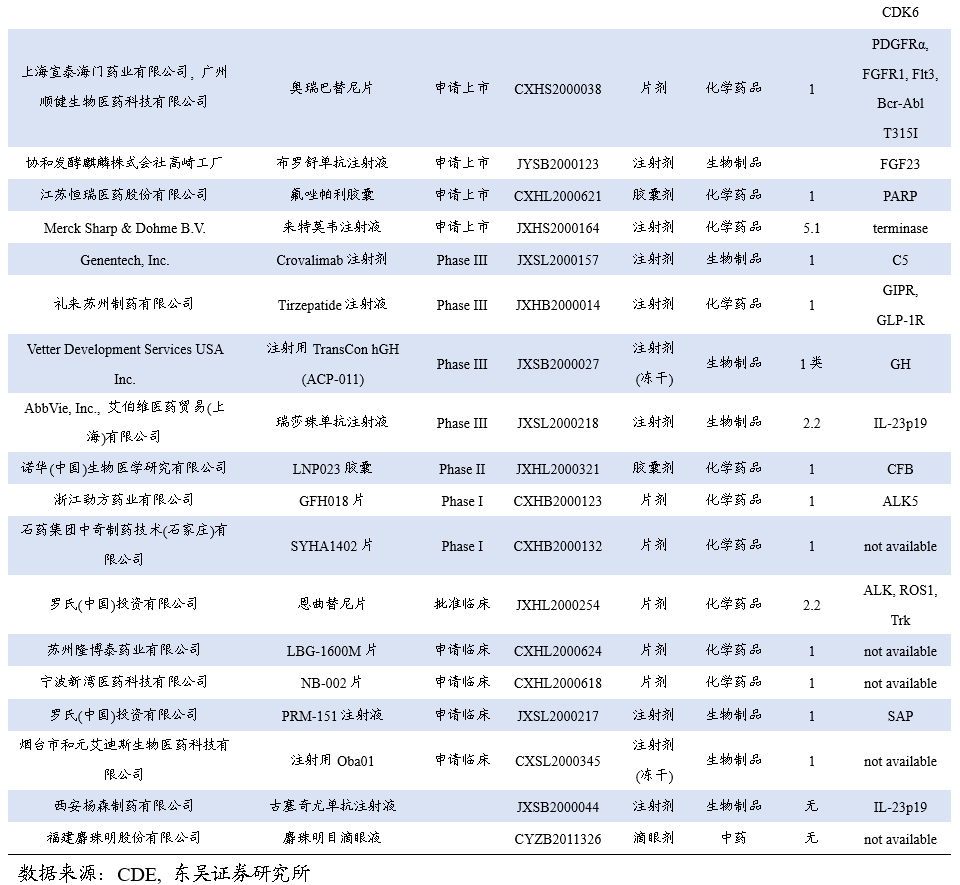
➡ 12月9日,再鼎医药与TPTherapeutics联合申报的1类新药Repotrectinib胶囊首次在国内启动一项I/II期临床,用于携带ALK、ROS1或NTRK1-3重排的晚期实体瘤。
➡ 12月9日,安进(Amgen)公司宣布,美国FDA已授予其在研KRASG12C抑制剂sotorasib突破性疗法认定,用于治疗局部晚期或转移性携带KRASG12C突变的非小细胞肺癌(NSCLC)患者。这些患者之前至少接受过一次全身治疗。同时,安进宣布sotorasib被纳入FDA的实时肿瘤学审评(RTOR)试点项目,有望进一步加快它的审评速度。
➡ 12月8日,恒瑞启动了一项PD-1单抗卡瑞利珠单抗联合阿帕替尼用于肝细胞癌(HCC)根治性手术或消融后伴高复发风险人群辅助治疗的III期临床。根据恒瑞此前公告,该项临床在10月23日获批。
➡ 12月8日,强生首次在国内启动了EGFR/c-Met双抗Amivantamab的III期临床,联合第三代EGFR抑制剂Lazertinib一线治疗晚期不可切除的NSCLC。该双抗是「突破性疗法」中美双认证的产品,近日强生已向FDA递交了BLA(生物制品许可申请)
➡ 12月7日,NMPA发布批件,安进「注射用倍林妥莫双抗」在国内获批上市,用于治疗R/R前B细胞急性淋巴细胞白血病(ALL)成年患者。根据此前安进和百济的合作,该品种在中国上市后的商业化将由百济负责。
➡ 12月7日,NMPA最新批件显示,艾伯维Bcl-2抑制剂「维奈克拉片」获批上市,用于急性髓系白血病(AML)。目前国内尚未有同靶点品种获批,但已有包括百济、复星在内的4个企业布局。
➡ 12月7日,Zymeworks宣布,美国FDA已授予其人表皮生长因子受体2(HER2)靶向双特异性抗体zanidatamab突破性疗法认定,用于治疗HER2基因扩增的经治胆道癌(BTC)患者。突破性疗法认定让zanidatamab的研发过程能够得到FDA的更多指导,并且有资格获得优先审评和加速批准。
➡ 12月7日,恒瑞医药发布公告称近日收到国家药监局核准签发的《药物临床试验批准通知书》,批准SHR8058(全氟己基辛烷)滴眼液开展治疗睑板腺功能障碍相关干眼病。目前无同机制产品上市。
3.2. 仿制药及生物类似物上市、临床申报情况
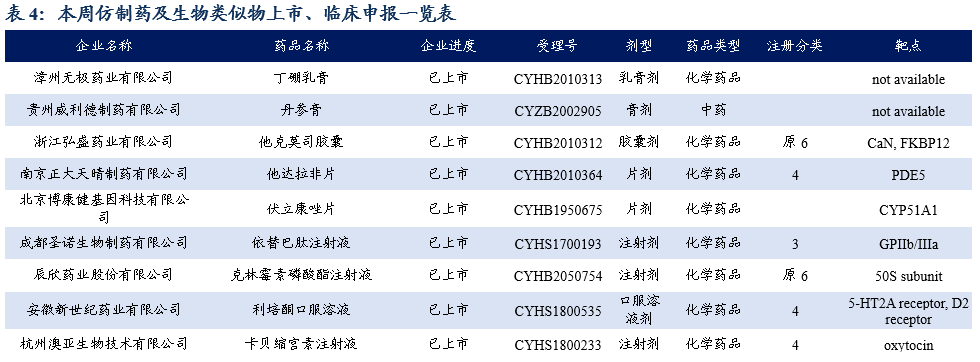
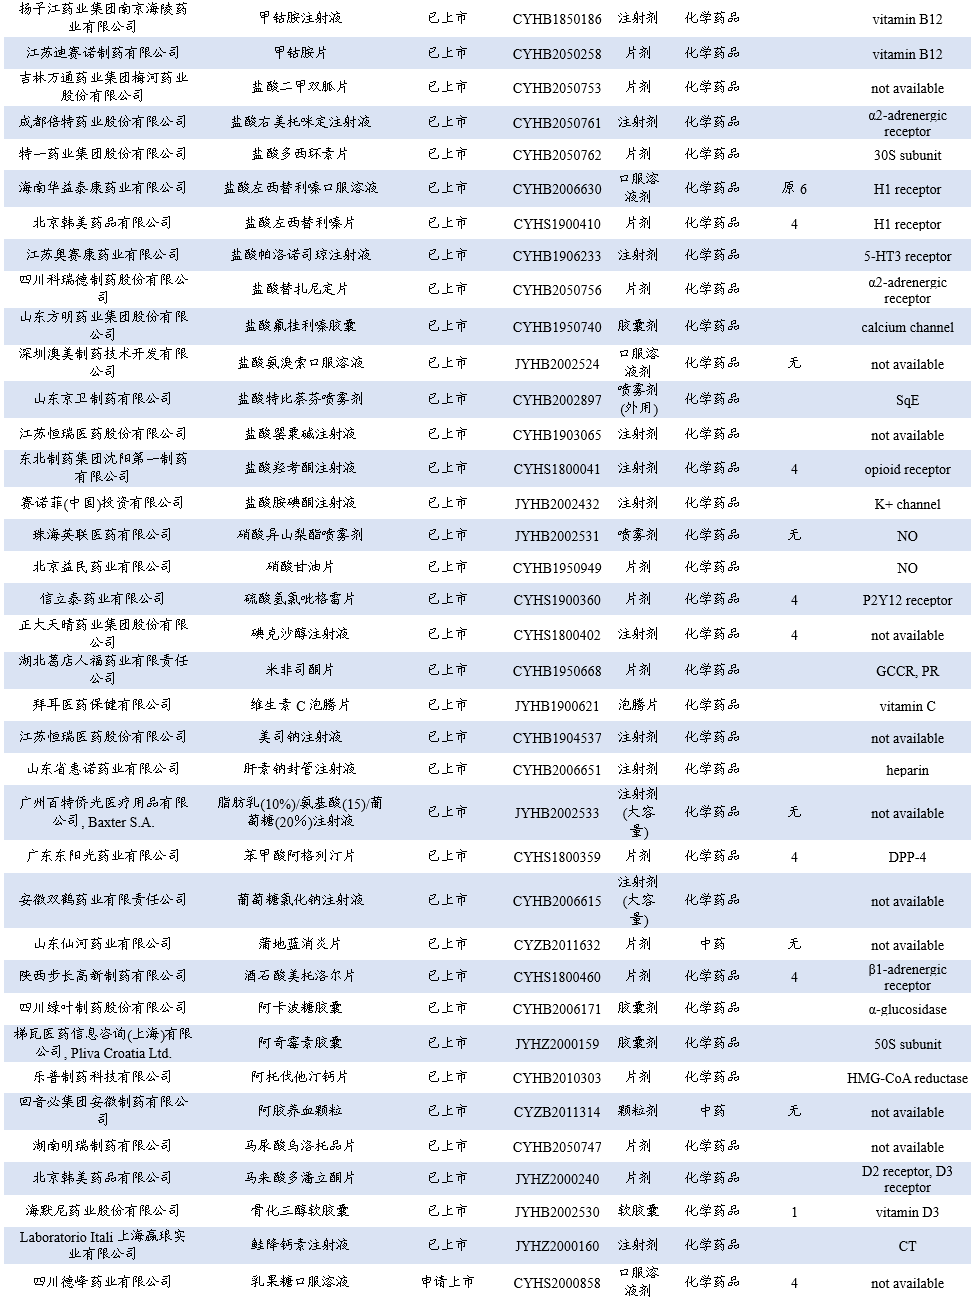
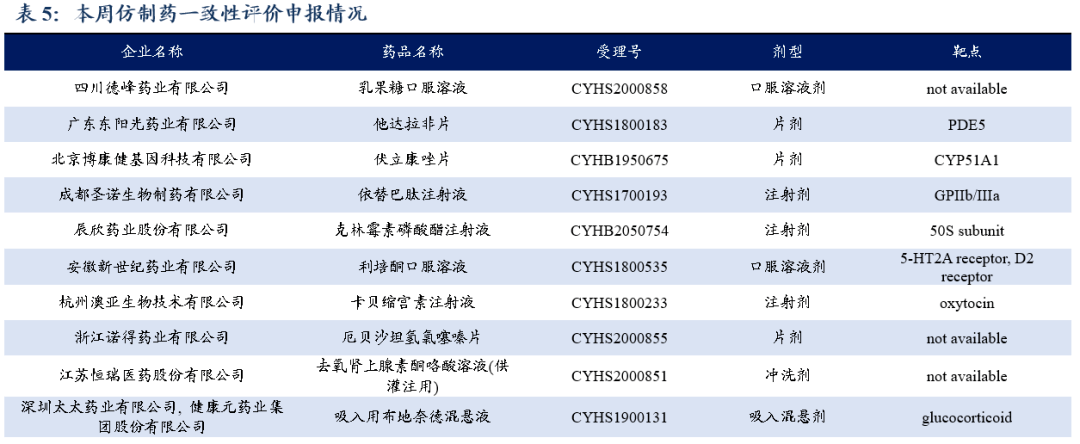
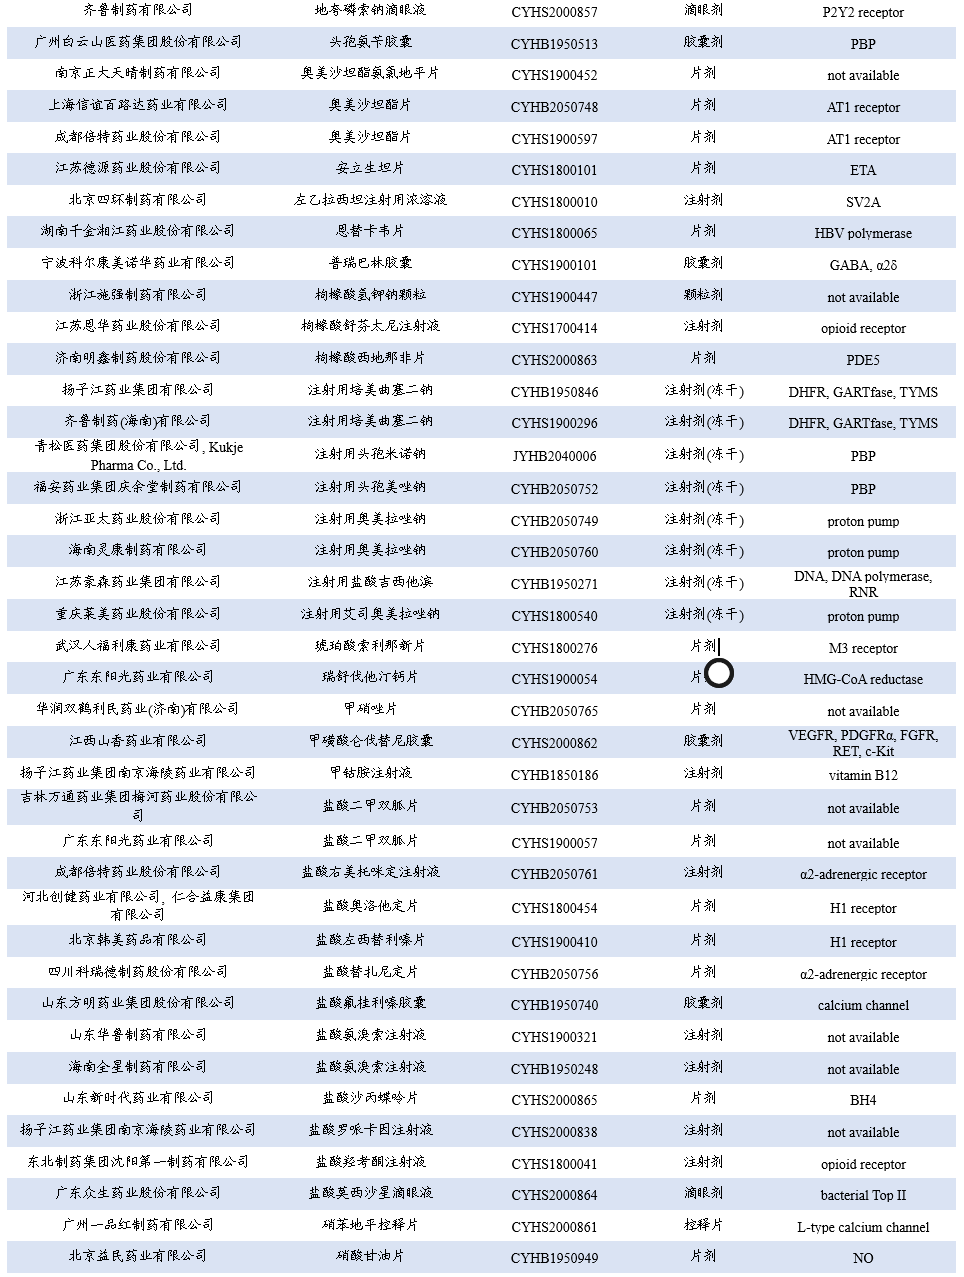
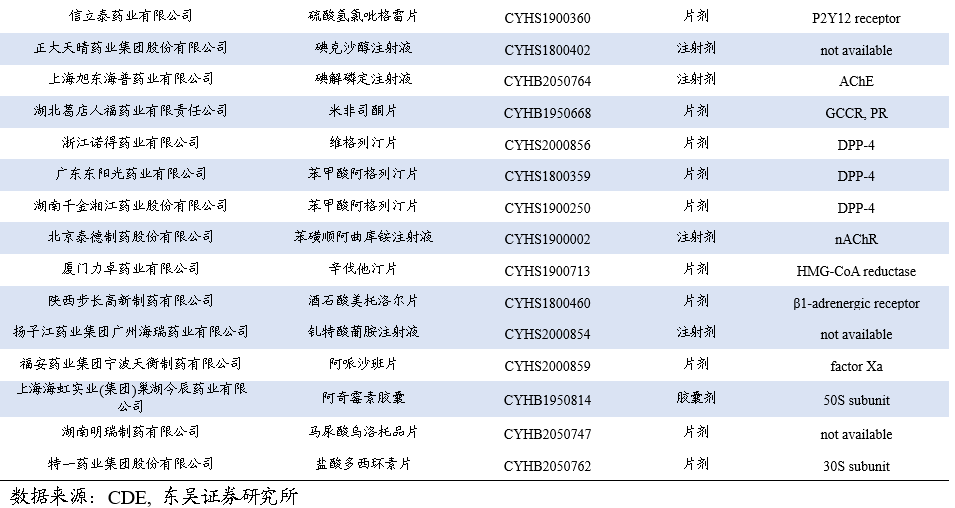
➡12月11日,NMPA发布批件,11个仿制药新获批上市,其中10款以新注册分类获批而视同通过一致性评价。其中3个仿制药迎来首家过评,分别是成都圣诺生物「依替巴肽注射液」、恩华药业「枸橼酸舒芬太尼注射液」和南京正大天晴「奥美沙坦酯氨氯地平片」。其中,南京正大天晴的奥美沙坦酯氨氯地平片,同时是该品种国内首仿。东阳光也收获了3款新获批的仿制药,分别是苯甲酸阿格列汀片、瑞舒伐他汀钙片和盐酸二甲双胍片。
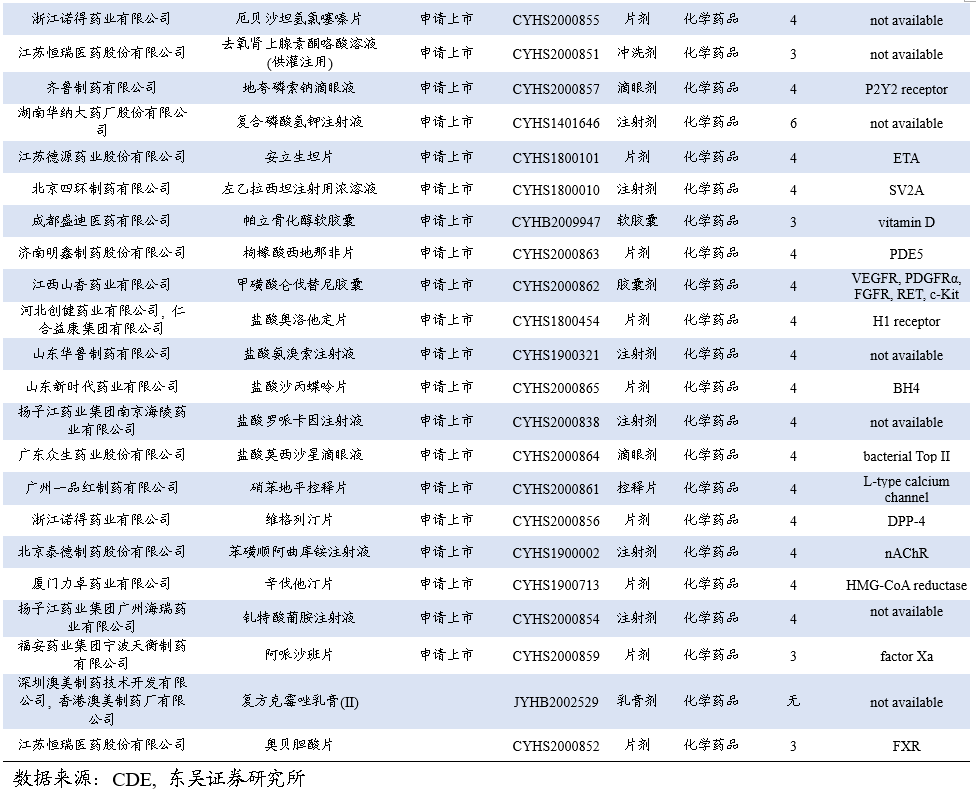
➡12月9日,CDE官网显示,恒瑞3类仿制药「奥贝胆酸片」递交上市申请并获受理。根据恒瑞此前的BE试验,该项上市申请的适应症可能为:联合熊去氧胆酸用于治疗对熊去氧胆酸(UDCA)反应不充分的,或单药用于对UDCA不耐受的原发性胆汁性胆管炎(PBC)。
➡12月9日,CDE官网显示,齐鲁制药递交了4类仿制药「地夸磷索钠滴眼液」的上市申请并获受理。此前,该药仅恒瑞一家报产,目前尚未获批上市。地夸磷索钠是一种P2Y2受体激动剂,其作用于结膜上皮及杯状细胞膜上的P2Y2受体,通过上调细胞内的钙离子浓度,促进水分及黏蛋白的分泌,进而改善干眼病症状。
➡12月7日,CDE官网显示,恒瑞提交了3类仿制药「去氧肾上腺素酮咯酸溶液」上市申请,用于白内障手术或人工晶状体置换手术过程中维持瞳孔大小,防止手术中瞳孔缩小并且缓解术后眼部疼痛。该药最早由Omeros公司开发,2014年5月,获FDA批准上市,商品名为Omidria;2015年7月,在欧洲获EMA批准上市。不过在恒瑞此次递交上市申请之前,国内尚无企业申请。
➡12月7日,NMPA批件显示,15款仿制药新获批上市,其中13款以新注册分类获批并视同通过一致性评价;另外,10款仿制药以补充申请通过了一致性评价。本次共7个品种迎来了首家过评,另有7个品种前三家过评。
➡12月7日,NMPA最新批件显示,复宏汉霖「阿达木单抗注射液」获批上市,成为第四个国产阿达木单抗生物类似药。阿达木单抗(修美乐)是艾伯维(Abbvie)研发的第一个完全人源化抗肿瘤坏死因子-α(TNF-α)的单克隆抗体;在2010年2月26日首次国内获批进口,其抗体序列专利于2017年在中国期限届满失效。
➡12月7日,CDE公示,百奥泰生物按注册分类3.3类递交司库奇尤单抗注射液临床试验申请,并获得受理。司库奇尤单抗是一款靶向IL-17A的生物制剂,原研产品secukinumab已在中国获批用于中重度斑块型银屑病和强直性脊柱炎。
3.3. 仿制药一致性评价申报情况
3.4. 重要研发管线一览
➡ 12月11日,艾伯维(AbbVie)的JAK抑制剂Rinvoq(upadacitinib)继昨日在溃疡性结肠炎的治疗中达到3期临床终点后,今日又在治疗特异性皮炎的3期临床试验中达到主要终点。Upadacitinib由艾伯维科学家发现和开发,是一种每日口服一次,选择性和可逆性JAK抑制剂。
➡ 12月10日,礼来(EliLillyandCompany)公司宣布,其葡萄糖依赖性促胰岛素多肽(GIP)和胰高血糖素样肽-1(GLP-1)受体双重激动剂tirzepatide,在名为SURPASS-1的3期临床试验中获得积极顶线结果。在治疗40周后,与安慰剂组相比,tirzepatide显著降低2型糖尿病成人患者的糖化血红蛋白(A1C)水平和体重。
➡ 12月10日,辉瑞公司(Pfizer)宣布,美国FDA接受其20价肺炎球菌偶联疫苗(20vPnC)的生物制品许可申请(BLA),用于在18岁以上成人中预防由肺炎链球菌引起的侵袭性疾病和肺炎。FDA同时授予这一申请优先审评资格,预计在明年6月之前做出回复。
➡ 12月10日,根据诺华在SABCS年会上发布的MONALEESA-7第3阶段数据显示,Kisqali联合内分泌疗法可帮助患有HR+/HER2-疾病的绝经前和围绝经期妇女平均中位存活58.7个月,可使患者的死亡风险降低24%。
➡ 12月10日,亚盛医药公布其在研1类新药Bcl-2抑制剂APG-2575的最新临床进展。数据显示,针对复发/难治CLL的临床研究已入组30多位患者,初步临床研究结果显示,在可评估患者中的客观缓解率达到70%。该药目前已获得三项FDA孤儿药认证。
➡ 12月9日,加拿大卫生部宣布,已根据一项临时命令批准辉瑞和BioNTech公司基于mRNA的冠状病毒疫苗BNT162b2(tozinameran)紧急使用,初步推荐用于16岁或以上人群。加拿大成为继英国和巴林之后第三个授权该疫苗产品紧急使用的国家。同日,BioNTech表示,已从EMA获悉网络攻击的消息,黑客获得了一些与疫苗有关的文件。另据美联社报道,英国监管机构当日表示已收到辉瑞/BioNTech公司的两份与该疫苗可能相关的过敏反应报告。
➡ 12月9日,德琪医药有限公司宣布,公司正式与AppliedBioMath,LLC启动战略合作,共同推进肿瘤免疫的系统药理学建模。此次合作旨在预测PD-L1/4-1BB双特异性抗体ATG-101开启首次人体用药的起始剂量和起效剂量。
➡ 12月9日,开拓药业宣布其将在2021年美国临床肿瘤学会胃肠道肿瘤研讨会(ASCOGI)上通过海报(Poster)的方式公布ALK-1抗体GT90001联合PD-1抗体Nivolumab二线治疗晚期肝细胞癌(HCC)患者II期试验的积极数据。结果显示,联合疗法的疗效令人鼓舞且安全性良好。2021年ASCOGI将于当地时间2021年1月15日-17日举行。
➡ 12月9日,uniQure公司在第62届美国血液学会(ASH)年会上公布了治疗血友病B的在研基因疗法etranacogenedezaparvovec,在名为HOPE-B的关键性3期临床试验中的最新数据。Etranacogenedezaparvovec是一种基于腺相关病毒5(AAV5)的在研基因疗法。试验结果显示,在接受治疗26周后,这一基因疗法将患者体内凝血因子IX(FIX)活性水平从基线的2%以下提高到37.2%,达到了研究的第一个主要终点。
➡ 12月9日,阿斯利康(AstraZeneca)宣布,牛津大学对候选新冠疫苗AZD1222进行的3期临床项目的中期分析结果,经同行评议发表在《柳叶刀》杂志上。基于对11636例受试者中积累的131例出现症状的COVID-19患者数据,分析结果显示该疫苗在预防出现症状的COVID-19方面安全有效,并且可以预防严重疾病和住院。
➡ 12月8日,罗氏在ASH年会上公布了其3款在研双特异性抗体药物mosunetuzumab(CD20×CD3)、glofitamab(CD20×CD3)、cevostamab(FCRH5×CD3)的最新临床数据,对多种类型的血液肿瘤都显示出了积极的疗效。罗氏在ASH2020上公布了3款在研双特异性抗体药物的最新临床数据,对多种类型的血液肿瘤都显示出积极的疗效:mosunetuzumab在R/RFL患者中实现了51.6%(32/62)的完全缓解率;glofitamab对侵袭性NHL患者中实现了53.6%(15/28)的客观缓解率;cevostamab对于重度治疗的多发性骨髓瘤患者客观缓解率达到了53%(18/34),而且在高风险患者中观察到了缓解。
➡ 12月8日,罗氏在ASH年会上公布了来自4项关键HAVEN研究中401例A型血友病患者的汇总三年随访数据的新分析结果。在整个评估期间,基于模型的ABR保持在较低水平,为1.4;且在每个连续24周期间,无治疗出血的患者比例增加。此外,Hemlibra预防性治疗方面,95.1%的目标关节得到了解决。
➡ 12月8日,强生在ASH年会上公布了Darzalex骨髓瘤试验积极数据。试验结果表明,将DarzalexFaspro与新基的Pomalyst和类固醇地塞米松联用,可以减缓骨髓瘤疾病进展;与Pomalyst和地塞米松联用相比,可降低患者死亡风险达到37%。
➡ 12月8日,吉利德科学旗下的Kite公司宣布,其CAR-T疗法Yescarta作为一线疗法,在治疗高危大B细胞淋巴瘤患者的2期临床试验中获得首个积极结果:接受一次Yescarta输注后,85%的患者获得临床缓解(n=27),其中74%的患者获得完全缓解。
➡ 12月8日,诺和诺德与ProcyonTechnologies达成一项独家研究合作及许可协议,开发一种植入式细胞封装设备,该设备将用于诺和诺德1型糖尿病创新疗法的开发。
➡ 12月7日,CRISPRTherapeutics和VertexPharmaceuticals在美国血液学会(ASH)年会上公布了其CRISPR/Cas9基因编辑疗法CTX001的最新临床数据。所有7例输血依赖性β地中海贫血(TDT)患者在接受CTX001治疗后,在最近一次随访时均不依赖输血。所有3例严重镰刀型细胞贫血病(SCD)患者在接受CTX001治疗后,均无血管闭塞危象(VOCs)。
➡ 12月7日,辉瑞和Sangamo在ASH2020上共同宣布严重血友病A患者基因疗法Giroocotogenefitelparvovec的1/2期临床研究最新随访数据:在接受该基因疗法高剂量3x1013vg/kg队列中的5名患者均至少随访一年,所有患者均保持了持续的人凝血因子VIII活性水平。
➡ 12月7日,在ASH年会上,杨森公布了其治疗血液癌症的研发管线中多个项目的最新进展:靶向GPRC5D和CD3的双特异性抗体Talquetamab的1期临床试验结果显示,总缓解率达69%,其中包括39%的VGPR;靶向BCMA和CD3的双特异性抗体Teclistamab的2期临床试验结果显示,ORR达到73%,其中包括55%的VGPR,CR达到23%;BCMA靶向CAR-T疗法Cilta-cel的1b/2期临床试验中的最新结果显示,在中位随访时间为12.4个月时,ORR达到97%。
3.5. 本周全球重点医药投融项目进展
➡ 12月10日,吉利德宣布以11.5亿欧元现金收购德国一家专注于开发治疗丁肝病毒感染新药的生物技术公司MYR GmbH。如果后者治疗丁肝的first in class新药Hepcludex (bulevirtide)在美国获得批准,吉利德还将向MYR GmbH额外支付3亿欧元的里程金。
➡ 12月10日,勃林格殷格翰(Boehringer Ingelheim)宣布达成一项协议,以潜在价值约12亿欧元(合15亿美元)的价格收购NBE-Therapeutics的所有股份,从而获得后者的主要新药NBE-002及其抗体-药物偶联物(ADC)平台。该交易预计将在明年第一季度完成,其中包括可能的临床和监管里程碑。
➡ 12月10日,和铂医药在港交所正式上市。这是港交所18A新政出台后第27家IPO的生物科技企业,也是今年登陆港交所的第13家创新药企业。和铂医药开盘股价为11.94港元,较发行价下跌3.6%。截至下午收盘,股价下跌近11%,当前港股市值84.62亿。
➡ 12月8日,欧洲领先的生命科学风险投资公司Forbion宣布已超额完成其第五支旗舰基金Forbion V的募集,规模为4.6亿欧元(约5.58亿美元),超过了其初始目标规模。该基金是在10月7日的Forbion年度有限合伙人(LP)会议上启动的。
➡ 12月8日,圣地亚哥,RayzeBio于今年宣布开发针对已验证的实体肿瘤靶标的广泛靶向放射性药物生产线,宣布完成由Venrock Healthcare Capital Partners(VHCP)牵头的B轮1.05亿美元融资,新的投资者有OrbiMed,Redmile Group,Viking Global Investors,Logos Capital,Cormorant Asset Management,LifeSci Venture Partners,Alexandria Venture Investments等。RayzeBio的4500万美元A轮融资中的现有投资者,包括venBio Partners,Versant Ventures和Samsara BioCapital,也参与了此次投资。
➡ 12月8日,弗吉尼亚州里士满,BRAINBox Solutions宣布首次完成2300万美元的A轮融资,以支持该公司的BRAINBox TBI(创伤性脑损伤)测试的临床开发,以帮助他们用于轻度TBI(脑震荡)的诊断和预后。BioVentures Investors领导了这一轮融资。
➡ 12月8日,总部位于中国上海的SciNeuro Pharmaceuticals(赛神医药)宣布完成1亿美元的A轮融资。该轮融资由礼来亚洲基金和Arch Venture Partners共同领导,博裕资本,General Atlantic,红杉资本中国,泰福资本和Zoo Capital也加入了他们的行列。该公司还将在费城建立一个办事处。A轮融资的最初目标是7500万美元,但是投资者的热情获得了1亿美元的投资。
➡ 12月8日,马萨诸塞州剑桥市,利用小胶质细胞技术治疗神经退行性疾病的新兴生物技术公司Vigil Neuroscience宣布获得了5000万美元的A轮融资。Atlas Venture与Vigil共同创立,播种并孵化了Vigil,并获得了Amgen许可的临床前后期资产,Amgen 仍将是该公司的主要股东。A轮融资由Atlas Venture和Northpond Ventures共同牵头,参与者包括Hatteras Venture Partners和Alexandria Venture Investments。
➡ 12月8日,证监会发布消息称,同意之江生物科创板IPO注册。据此前之江生物招股说明书(注册稿)显示,本次拟公开发行股票不超过4867.6088万股,募集资金13.6亿元,主要用于体外诊断试剂生产线升级项目、分子诊断工程研发中心建设项目、营销与服务网络升级项目、产品研发项目和补充流动资金。
➡ 12月8日,京东健康正式在香港联交所主板挂牌上市。京东健康开盘即大涨逾30%,到午后涨幅一度超70%,市值超3800亿港元。截至收盘,京东健康股价为110港元,涨幅55.85%,上市首日即高开高走。
➡ 12月7日,和元生物宣布完成亿元C+融资,本轮融资由腾讯独家投资。和元生物专注于基因治疗及细胞治疗CDMO行业,将在资本的助力下加速重组病毒药物CRO服务中心和基因药物生产CDMO/CMO基地的建设。
➡ 12月7日,沃森生物发布最新公告称,董事会同意公司第六次临时股东大会取消审议《关于签署上海泽润生物科技有限公司股权转让及增资协议的议案》。4日,沃森生物曾宣布拟向淄博韵泽、永修观由转让泽润32.6%股权,交易对价约11.41亿元,引发热议。
➡ 12月7日,一家致力于小分子眼科创新药的公司,苏州锐明新药研发有限公司,宣布完成数千万元人民币的A轮融资。此轮融资由KIP资本领投,拓金资本、泰煜投资、仙瞳资本和盛鼎投资共同跟投。公司专注于眼科疾病领域的用药,不仅深耕眼底致盲性疾病,还在眼表疾病领域布局多个可持续的创新性管线。公司产品涉及多种靶点和作用机制、多种适应症的研究。
➡ 12月7日,智飞生物发布公告,为完善新技术平台布局,提高研发综合实力,重庆智飞生物制品股份有限公司与深圳深信生物科技有限公司签订了相关股权认购协议,公司拟以自有资金人民币3500万元认购深信生物10.189%的股权。
➡ 12月7日,勃林格殷格翰和Proxygen宣布已经签署了一项合作和许可协议,以鉴定针对各种致癌靶标的分子胶降解剂。这项合作将Proxygen独特的分子胶降解剂发现平台及其在靶向蛋白质降解方面的专业知识与勃林格殷格翰的长期战略相结合,为癌症患者提供一流的突破性疗法。
➡ 12月7日,匹兹堡和东京,KaliVir Immunotherapeutics和Astellas Pharma宣布已就VET2-L2(一种用于免疫肿瘤的静脉内溶瘤病毒)的研究,开发和商业化达成一项全球许可协议,并且合作开发二代产品,一种后续病毒。
➡ 12月7日,北京--科兴控股生物技术有限公司,一家中国领先的生物制药公司宣布,旗下子公司北京科兴中维生物技术有限公司(“科兴中维”)获得5亿余美元资金用于新型冠状病毒灭活疫苗克尔来福的进一步开发、产能扩展和生产,以及科兴中维其他开发及营运活动。投资方中国生物制药有限公司及其关联方将获得科兴中维约15%的股份。
➡ 12月6日,新泽西州惠邦尼市和加利福尼亚州南旧金山市,拜耳和Atara Biotherapeutics,Inc.(纳斯达克股票代码:ATRA)宣布了一项独家全球许可协议,并涉及以间皮素为导向的CAR-T的研究,开发和制造合作细胞疗法用于治疗实体瘤。该协议包括开发候选药物ATA3271,嵌合同种异体T细胞免疫疗法以及用于表达高间皮素的肿瘤(例如恶性胸膜间皮瘤和非小细胞肺癌)的自体药物ATA2271。
4. 行业洞察与监管动态
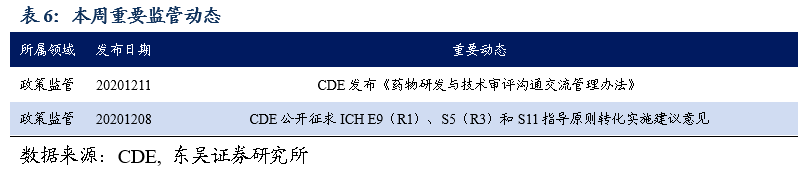
➡ 12月11日,根据《国家药监局关于实施<药品注册管理办法>有关事宜的公告》(2020年第46号),为推进相关配套规范性文件、技术指导原则起草制定工作,在国家药品监督管理局的部署下,药审中心组织修订了《药物研发与技术审评沟通交流管理办法》。根据《国家药监局综合司关于印发药品技术指导原则发布程序的通知》(药监综药管〔2020〕9号)要求,经国家药品监督管理局审核同意,现予发布,自发布之日起实施。
➡ 12月8日,为做好ICH指导原则转化实施工作, 国家药品监督管理局药品审评中心在充分征求工业界意见的基础上,研究制定了ICH《E9(R1):临床试验中的估计目标与敏感性分析》、《S5(R3):人用药物生殖与发育毒性检测》和《S11:支持儿科药物开发的非临床安全性评价》指导原则转化实施建议,现公开征求意见。
5. 行情回顾
本周生物医药指数下跌2.14%,板块表现跑赢沪深300的3.48%的跌幅;截至本周,医药指数2020年至今表现好于沪深300的19.36%的涨幅。2020年初国内外新冠肺炎疫情爆发,对国内经济,尤其是全球经济一体化形成一定冲击,医疗产业的确定性成为国内外资金追捧对象;但由于医药板块位置高、估值贵、医疗基金收益率高,其板块短期有所回调为正常,不改变其趋势。
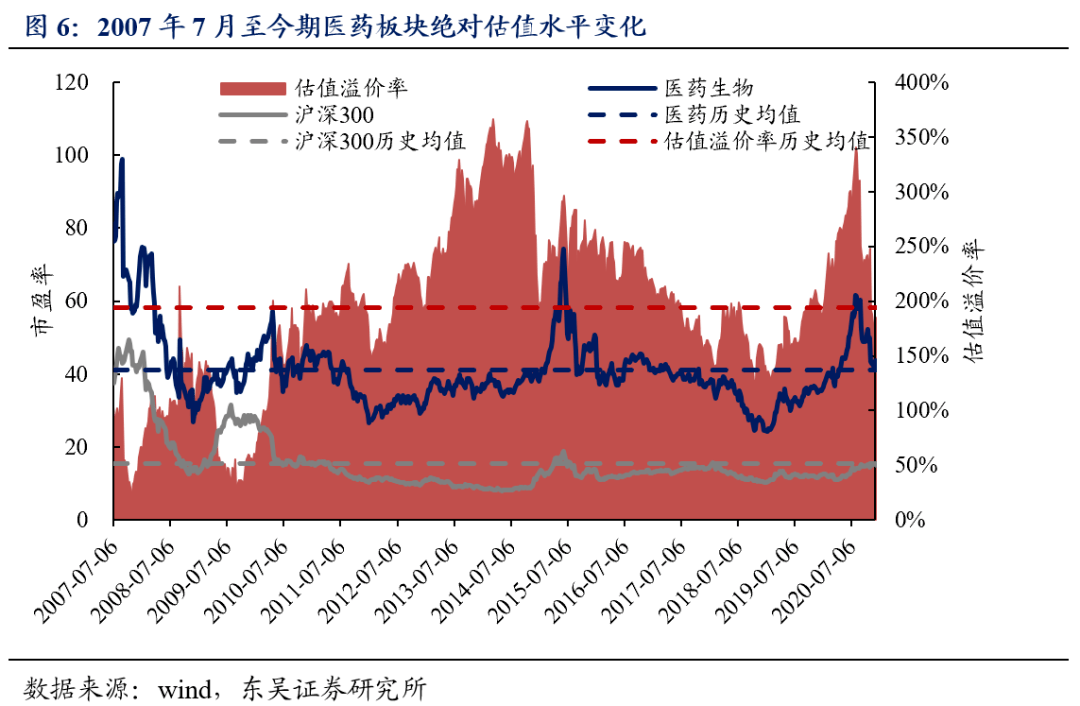
5.1. 医药市盈率追踪:医药指数市盈率为42.83,高于历史均值1.75个单位
截至2020年12月11日,医药指数市盈率为42.83,环比上周下降0.91个单位,高于历史均值1.75个单位;沪深300指数市盈率为15.01,医药指数的估值溢价率为185.3%,环比上升3.8%,低于历史均值8.9个百分点。
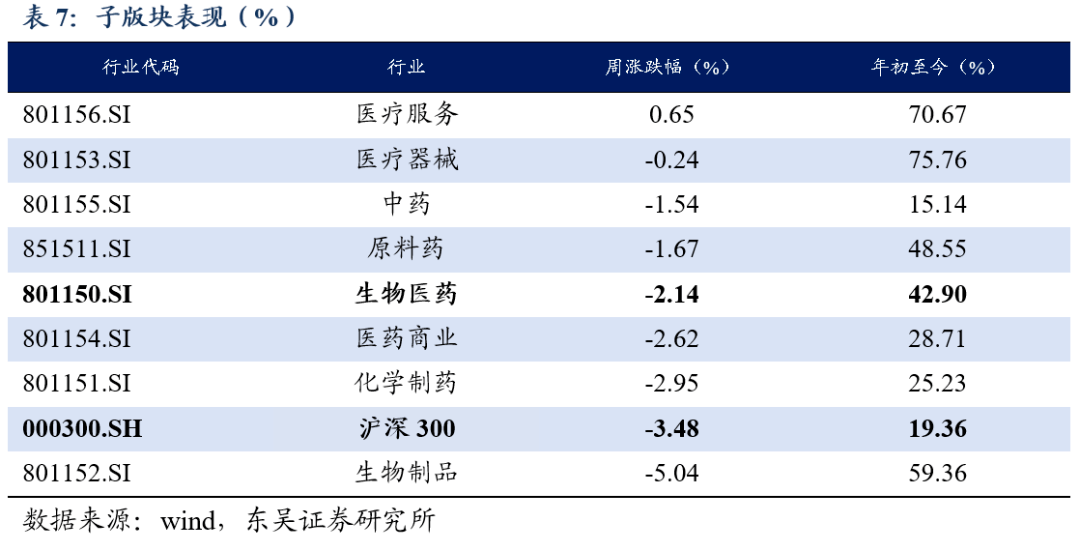
5.2. 医药子板块追踪:本周医疗服务子板块涨幅0.65%居各板块榜首
本周生物医药指数下跌2.14%,板块表现跑赢沪深300的3.48%跌幅;子板块中,表现最佳的医疗服务板块上涨0.65%,最弱势的生物制品板块下跌5.04%。2020年至今,表现最佳的子板块为医疗器械,涨幅为75.76%,优于医药指数42.90%的涨幅,好于沪深300指数19.36%的涨幅。
5.3. 个股表现
6. 风险提示
药品降价幅度继续超预期,疫情导致经济衰退,医保政策进一步严厉等。
7. 附录
免责声明






