










3月29日晚间,复星医药公布2020年度业绩报告。
复星医药2020年实现营业收入303.07亿元,同比增长6.02%;归属于上市公司股东的净利润为36.63亿元,同比增长10.27%;扣除非经常性损益的净利润为27.18亿元,较去年增长21.65%。
复星医药主营业务覆盖药品制造与研发、医疗器械与医学诊断、医疗服务等领域。报告期内,制药业务实现收入218.8亿元,同比增长0.52%,约占总营收的72%;分部利润为23.55亿元,同比增长13.6%。
其中,抗肿瘤及免疫调节核心产品收入14.78亿元,同比增长138.39%。该类产品毛利率比上年增加10.29个百分点,贡献毛利11.7亿元;主要系新产品上市,产品结构优化所致。
报告期内,2019年上市的非霍奇金淋巴瘤治疗药物汉利康(利妥昔单抗注射液)获批新适应症,2020年全年销量达65万支,同比增长429%;实现销售收入7.5亿,在新患者的使用比例超过50%。
此外,2020年8月开始销售的新产品苏可欣(马来酸阿伐曲泊帕片)、汉曲优(注射用曲妥珠单抗)上市后加速市场准入,推动纳入国家、各省市医保目录,实现收入均为约1.4亿元。
然而,除抗肿瘤药品外,其他治疗领域药品收入、毛利率均出现不同程度下滑。
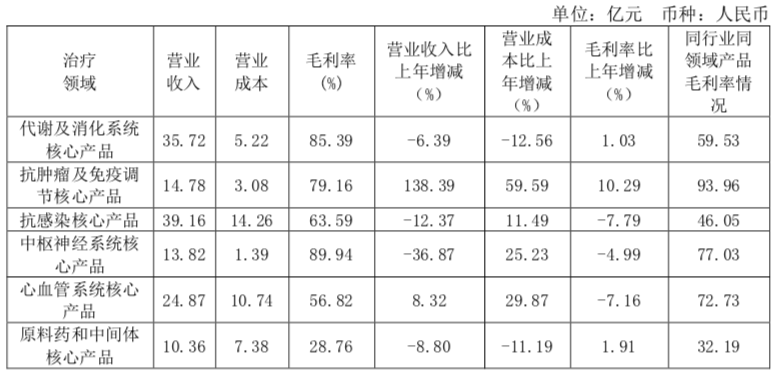
占据制药收入大头的抗感染产品2020年实现营收39.16亿元,同比下降12.37%,毛利率减少7.79个百分点。中枢神经系统产品实现收入13.82亿元,同比降幅达36.87%,毛利率减少4.99个百分点。
受此影响,2020年,复星医药制药业务的综合毛利率同比去年减少4.1个百分点至61.54%。
复星医药在年报中解释称,由于抗感染和中枢神经系统等领域的注射剂产品销量下降,单位固定成本上升,与此同时集采中选也使得产品毛利率下降。
年报显示,截至目前,复星医药共有17个已通过或视为通过仿制药一致性评价的产品在四批药品集中带量采购招标中中选。
制药板块之外,报告期内,复星医药的医疗器械与医学诊断业务实现营收52.17亿元,同比增长39.64%;分部利润为9.07亿元,同比增长83.23%。
收入和利润增长主要来自于新型冠状病毒核酸检测试剂盒、负压救护车及呼吸机等抗疫产品的贡献以及常规业务的恢复。
2020年初新冠疫情爆发以来,复星医药研发新冠病毒检测试剂,并联合BioNTech共同开发新型冠状病毒mRNA疫苗。
复星医药年报透露,截至目前,mRNA新冠疫苗(BNT162b2,商品名为复必泰)已被中国香港、澳门政府新冠病毒疫苗接种计划所使用,于中国大陆还处于II期临床试验阶段。mRNA新冠疫苗(BNT162b1)用于预防新型冠状病毒肺炎已获国家药监局临床试验批准,并在中国大陆处于I期临床试验阶段。
对于供应中国大陆、香港和澳门的疫苗成品,复星医药和BioNTech按65%、35%的比例分享销售毛利。
与此同时,复星医药还于2020年末向BioNTech支付1.25亿欧元(约合人民币10亿元)mRNA新冠疫苗部分首付款,致使公司2020年经营性现金流大幅减少。
截至2020年末,复星医药经营活动产生的现金流量净额为25.8亿,同比下降19.94%。剩余1.25亿欧元首付款将在新冠疫苗产品在中国大陆获批上市后支付。
日前,因BioNTech生产的供应中国香港和澳门的批号为“210102”的疫苗产品中存在少量西林瓶封盖有关的瑕疵,BioNTech暂停接种该批次疫苗,并将同时供应的“210104”批次疫苗产品封存,暂停港澳地区接种。
复星医药对此表示,BioNTech已就供应香港及澳门地区的疫苗中存在少量西林瓶封盖有关瑕疵的情况做出中期调查结果报告,通过调查进一步确认了该问题的出现仅与运输条件相关的疫苗包装有关,疫苗的生产过程以及疫苗的质量均不存在问题。
复星医药称,目前正在就运送另一批疫苗供应港澳地区进行评估,并会视最终调查结果而定。







