










随着近年来“消费升级“潮流,全国人民对医疗服务及药品选择的需求不断上涨,导致了人均健康花费逐年攀升,直接影响了国家社保基金未来持久运营的稳定性。同时,在医保控费和重疾险改革的大背景下,药企与险企均面临营收增长停滞、行业利润下滑的困境。针对此难题,商业健康险将多行业资源兼容整合,在政府政策支持下近年来保持快速发展,成为了未来强有力的潜在破局之道。
4月24日,“2021太湖湾生命健康未来大会 - 商保与医药支付创新峰会”在无锡太湖成功举办,参会嘉宾共同探讨了如何通过商保创新与医药创新的有机结合,实现险企、药企等多方共赢局面。
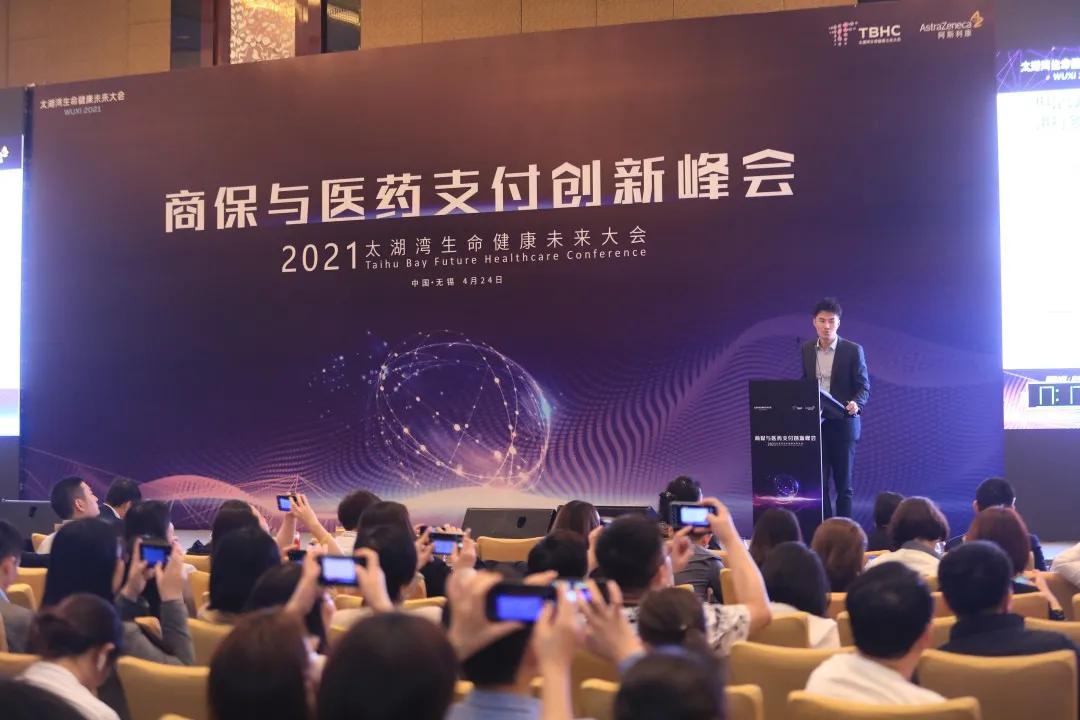 图1:于子龙,毕马威中国生命科学行业咨询主管合伙人
作为在医药行业及商业健康险市场的领先咨询机构,毕马威中国生命科学行业咨询主管合伙人于子龙先生受邀参加大会并发表关于《创新支付方式的困境与破局策略》的演讲,从政府、险企、药企及消费者四方诉求出发,深入剖析未来商业健康险多元化平衡发展策略。
图2:《创新支付方式的困境与破局策略》
内容要点如下:
在过去的5-10年中,医药创新支付方案并未实现改革升级,仍以由药企出资强化产品价格竞争力的单一模式为主,未能发展出真正创新的引入新筹资渠道的支付方案
以商业保险为筹资渠道的创新支付方案,困境在于如何合理有效地平衡政府、消费者、险企、医药企业等各方的利益与诉求
图3:各方利益与诉求的矛盾
市场上主流商业健康险因未能满足政府、药企、险企及消费者多方利益需求,目前未能成为规模化药品主流支付方之一
商业健康险在逐步发展成长的过程中虽然涌现出了各类产品,但是大多属于纯商业化运营,整体参保率仍不理想
目前大部分商业健康险只保障健康人群,只有少数惠民保、特疾险和药企自己发起的疗效保险会覆盖带病体
重大疾病及罕见病的药品通常是以特药目录的形式纳入健康险,但目前健康险的关注重心不包含慢性病治疗药物的保障
近来兴起的针对患病体和高危人群的特定疾病保险,通常针对惰性肿瘤及少数慢性病,仍处于探索和初步发展阶段
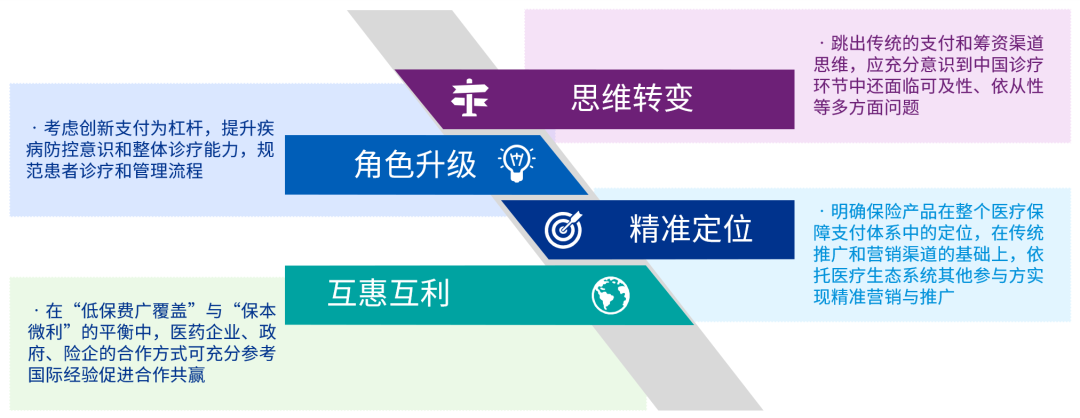
面对各方诉求难以平衡的困境,毕马威认为不论是医药企业还是保险企业,在思考破局策略时应考虑以下几点:
图4:破局策略
只有达到商业化与福利化的平衡,药企才能真正服务险企盈利,险企才能真正支持政府民生,政府才能真正拉动保险覆盖,商业健康险也才能成为药品规模化的支付方,形成社保外的商保闭环
在全球新冠肺炎的背景下,人民健康是民族昌盛和国家富强的重要标志,也是中华民族伟大复兴的重要基础。但是随着社会经济的发展及医药科技的进步,单一的国家基本医疗保险已无法满足保障全民健康需求。这意味着建立多元化多层次的医疗保险体系势在必行,其中包括着补充性商业健康险。
虽然青山一发但仍有柳暗花明日,险企与药企应保持紧密合作,在积极试错过程中探寻健康险平衡发展之道,为祖国健康大事业添砖加瓦。
本文内容仅供一般参考用,并非针对任何个人或团体的个别或特定情况而提供。虽然我们已致力提供准确和及时的资料,但我们不能保证这些资料在阁下收取时或日后仍然准确。任何人士不应在没有详细考虑相关的情况及获取适当的专业意见下依据所载内容行事。本文所有提供的内容均不应被视为正式的审计、会计或法律建议。
©2021毕马威华振会计师事务所(特殊普通合伙)、毕马威企业咨询(中国)有限公司及毕马威会计师事务所,均是与英国私营担保有限公司— 毕马威国际有限公司(“毕马威国际”)相关联。毕马威国际不提供任何客户服务。各成员所均为各自独立的法律主体,其对自身描述亦是如此。毕马威华振会计师事务所(特殊普通合伙) — 中国合伙制会计师事务所;毕马威企业咨询 (中国) 有限公司 — 中国有限责任公司;毕马威会计师事务所 — 香港合伙制事务所。版权所有,不得转载。毕马威的名称和标识均属于毕马威国际的商标或注册商标。







