










兴业证券医药小组
徐佳熹、孙媛媛、黄翰漾、刘鹭、黄昭宇、东楠、王楠、王佳慧、 杨希成、李博康、李昶霖、蔡莹琛(港)、李伟(港) 、周逸(港)、余克清(港)
重点指数上周表现
投资要点
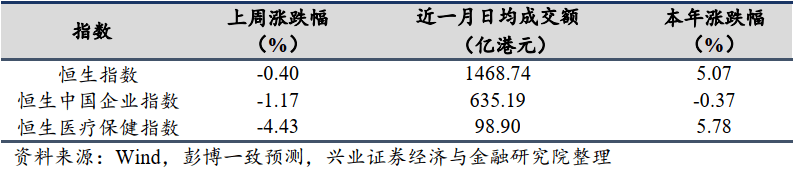
近期行情:自5月3日至5月7日的交易周内,恒生指数下跌0.40%;恒生中国企业指数下跌1.17%;恒生医疗保健指数下跌4.43%。
近日,第十九届中国介入心脏病学大会线上会议 (CIT2021 Online)落幕,多家港股创新器械公司在会议上公布其产品的最新临床效果以及过去的随访效果。本次会议涉及到的港股医药公司,主要包括启明医疗、心通医疗、沛嘉医疗和微创医疗等;涉及品种主要包括主动脉置换( TAVR)、主动脉修复(TAVr)、二尖瓣置换 (TMVR)、二尖瓣修复 (TMVr)、三尖瓣置换 (TTMR)、三尖瓣修复 (TTMr)、非顺应性球囊扩张导管等产品。
就会上更新了最新随访结果的TAVR产品具体来看(排序按照CIT2021会议顺序):(1)心通医疗公布4年VitaFlow随访数据:入组病人平均STS评分高达8.84%,从临床数据来看,通过4年期随访数据和3年期相对比,全因死亡人数新增2人,心血管死亡人数并无变化,轻度中风病人新增1人,其余各项指标均无变化。另外根据复旦大学附属中山医院临床跟踪随访显示,目前4年内并无VitaFlow瓣膜破损以及血栓等不良反应的发生。综合来看,术后病人在1年后血流压差、瓣口面积等指标趋于稳定,且4年后全因死亡率为12.7%,处在较低水平。 (2)启明医疗公布8年VenusA-Valve随访数据:入组病人平均STS评分达6.68%,VenusA-Valve作为国内第一款获批上市的TAVR产品,在长期随访中可以看出,6-8年全因死亡率并没有呈线性增长,且起搏器的植入量也基本和手术1年后结果保持不变;跨版压差方面,在30天后基本保持稳定;同时主动脉返流问题也得到有效改善。
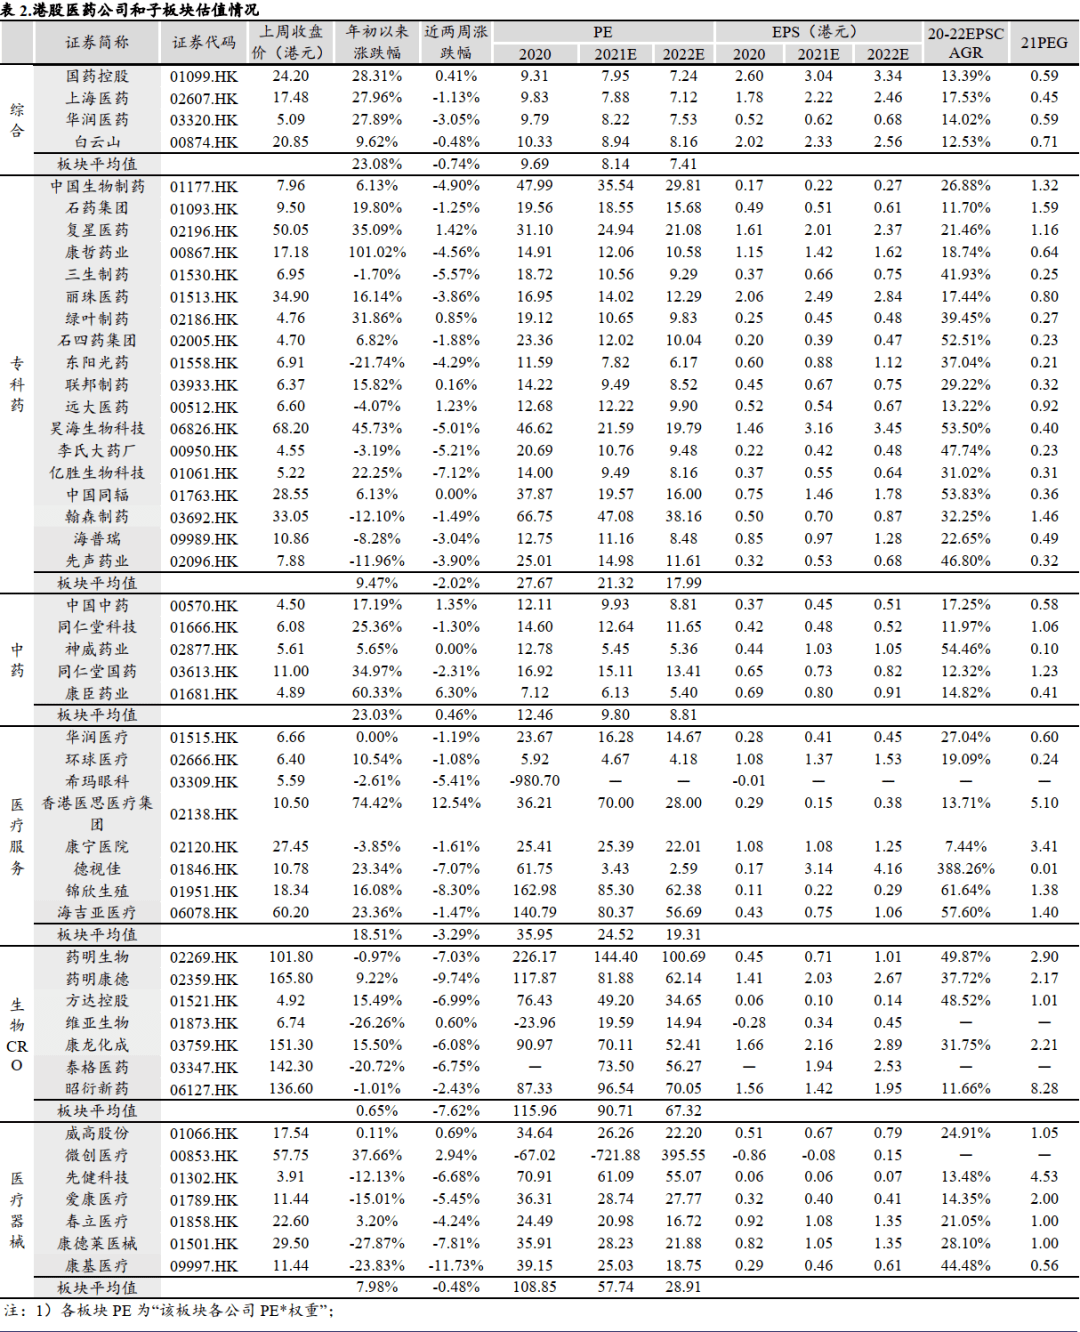
5月医药投资策略:随着全球疫情恢复,对于部分低估值以及基于20年低基数有望跑出超预期业绩快速增长的标的,我们建议积极关注,同时继续长期看好行业龙头的核心价值,建议关注药明生物(02269.HK)、康哲药业 (00867.HK)、中国生物制药 (01177.HK)、康宁杰瑞 (09966.HK)、国药控股 (01099.HK)、复宏汉霖 (02696.HK)、复星医药 (02196.HK)等。
风险提示:控费力度超预期,降价幅度超预期,人民币贬值
1
医药板块上周行情
近期行情:自 4 月 19 日至 4 月 23 日的交易周内,恒生指数上涨 0.38%;恒生中国企业指数上涨 0.37%;恒生医疗保健指数上涨 8.49%。
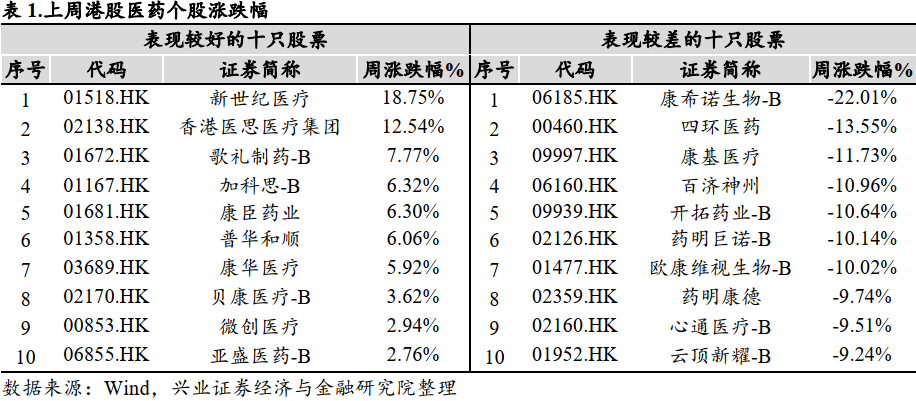
近期个股行情:在过去的一个交易周内,涨幅前三的个股分别为新世纪医疗、香港医思医疗集团、歌礼制药-B,分别呈现18.75%、12.54%、7.77%的涨幅;本周末市值前三的药明生物、药明康德、京东健康的涨跌幅分别为-7.03%、-9.74%、-4.71%,本周跌幅最大的个股为康希诺生物-B,下跌22.01%。
各板块估值情况
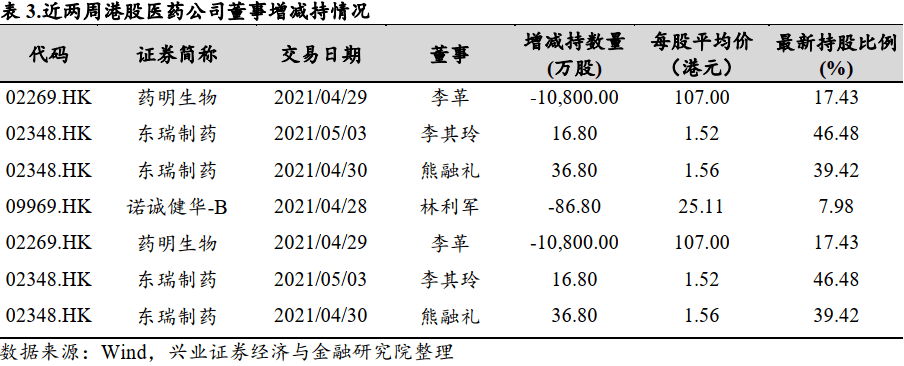
公司董事增减持情况
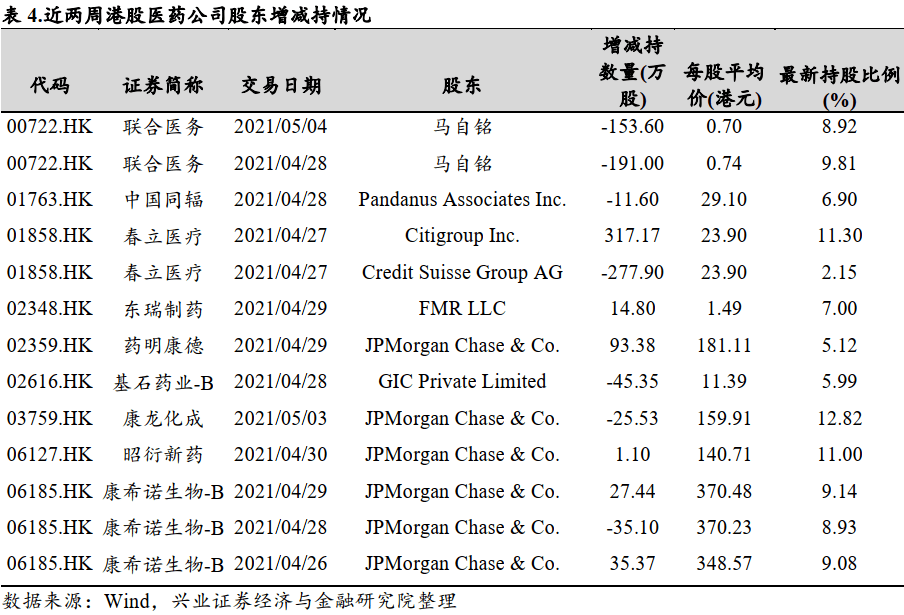
重要股东增减持情况
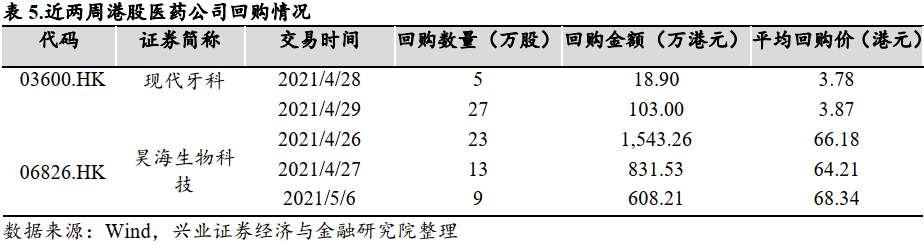
近两周回购情况
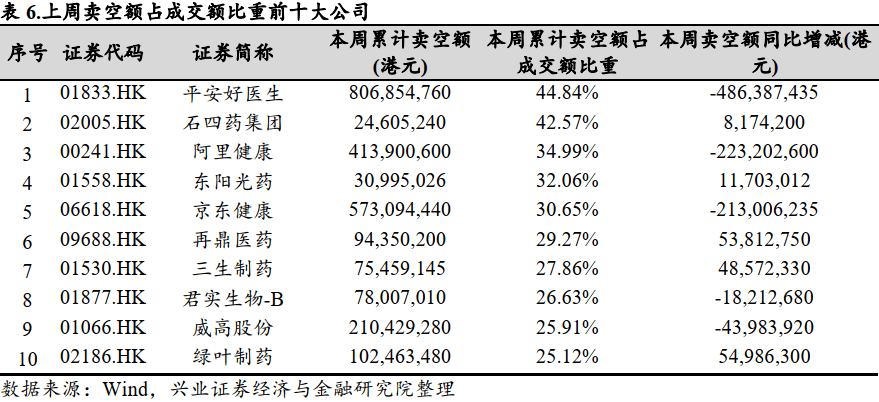
沽空情况
2
医药行业本周概况
新冠药物-疫苗每周动态:
【世卫组织将国药新冠疫苗列入“紧急使用清单”】
当地时间7日,世卫组织总干事谭德塞宣布,将中国国药集团中国生物北京生物制品研究所研发的新冠疫苗列入“紧急使用清单”。据悉,这是世卫组织批准的首个中国新冠疫苗紧急使用认证,也是第一个获得世卫组织批准的非西方国家的新冠疫苗。
【COVID-19押注失败默沙东已损失4.93亿美元】
近日,在提交给美国证券交易委员会的一份From10-Q文件中,默沙东披露,在收购Oncolmmune时获得的一款COVID-19候选药物因终止临床开发项目而损失1.7亿美元。这是该公司最近几个月来COVID-19投注方面的最新挫折。
去年11月,默沙东支付4.23亿美元收购Oncolmmune,获得了一款融合蛋白MK-7110(前称CD24Fc),这是一种针对天然免疫系统的免疫调节剂,靶向一种新颖的免疫通路检查点。鉴于时间表以及技术、临床、监管方面的不确定性,默沙东在今年4月中旬做出了决定:停止开发MK-7110用于治疗COVID-19住院患者,将COVID-19大流行方面的工作重点集中于口服抗病毒药物molnupiravir和生产强生COVID-19疫苗上。
行业新闻:
【第五批国采申报5月10日正式开启,涉及202种品规在内】
5月8日,上海阳光医药采购网正式发布关于开展第五批国家组织药品集中采购相关药品信息收集工作的通知。
通知中称,为做好第五批国家组织药品集中采购工作,进一步优化工作流程,建立常态化工作机制,自2021年5月10日起,联合采购办公室开展第五批国家组织药品集中采购相关信息申报工作。文件内容显示,此次药品申报范围包括左氧氟沙星氯化钠注射剂、头孢他啶注射剂、阿奇霉素注射剂等202种品规在内。
【19种谈判药品铺货,3款PD-1院内外配备差异大卡瑞利珠单抗覆盖广】
日前,国家医保服务平台的app发布了《2020年国家医保目录新准入的部分谈判药品配备机构参考名单(第一批)》,共有19个化学药产品被公告在名单之内。2020年医保谈判共新调入119种药品(含独家药品96种,非独家药品23种),2020年医保目录中协议期内谈判药品包含化学药162个,中药59个,总计221个医保谈判产品。这意味着2020年新进入医保谈判的产品中仅16%可以查询到配备机构。
19个药品中,进口企业GSK 3个产品进入目录,百济神州加上和Amgen合作的地舒单抗也有3个产品进入目录,豪森有2个产品进入目录,其余厂家都只有一个产品进入目录。
【国家医保局发布关于加快推进门诊费用跨省直接结算工作通知】
5月6日,国家医保局协同财政部印发的《关于加快推进门诊费用跨省直接结算工作的通知》进行了公示。通知中强调,为解决人民群众在跨省异地就医结算中的“急难愁盼”问题,将大力加快推进门诊费用跨省直接结算。
其中主要包括落实:扩大普通门诊费用跨省直接结算覆盖范围;积极推进门诊慢特病的相关治疗费用跨省直接结算;全力推进定点医药机构联网工作;持续优化异地就医备案线上服务;确保跨省直接结算信息系统升级改造到位并平稳运行;强化跨省异地就医结算业务协同高效;加强异地就医费用跨省直接结算预付金和清算资金管理等6项主要工作。
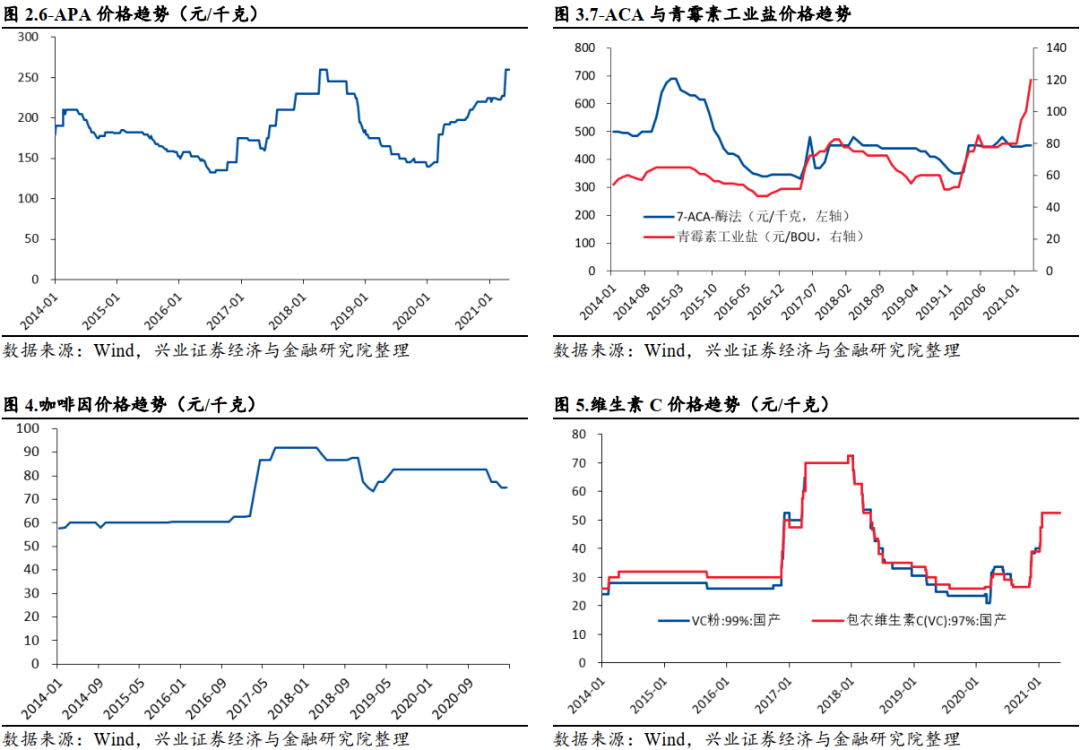
重点原料药价格变动
3
投资要点
近日,第十九届中国介入心脏病学大会线上会议 (CIT2021 Online )落幕,多家港股创新器械公司在会议上公布其产品的最新临床效果以及过去的随访效果。本次会议涉及到的港股医药公司,主要包括启明医疗、心通医疗、沛嘉医疗和微创医疗等;涉及品种主要包括主动脉置换(TAVR)、主动脉修复(TAVr)、二尖瓣置换 (TMVR )、二尖瓣修复 (TMVr )、三尖瓣置换 (TTMR )、三尖瓣修复 (TTMr )、非顺应性球囊扩张导管等产品。
就会上更新了最新随访结果的TAVR产品具体来看(排序按照CIT2021会议顺序):(1)心通医疗公布4年VitaFlow随访数据:入组病人平均STS评分高达8.84%,从临床数据来看,通过4年期随访数据和3年期相对比,全因死亡人数新增2人,心血管死亡人数并无变化,轻度中风病人新增1人,其余各项指标均无变化。另外根据复旦大学附属中山医院临床跟踪随访显示,目前4年内并无VitaFlow瓣膜破损以及血栓等不良反应的发生。综合来看,术后病人在1年后血流压差、瓣口面积等指标趋于稳定,且4年后全因死亡率为12.7%,处在较低水平。 (2)启明医疗公布8年VenusA-Valve随访数据:入组病人平均STS评分达6.68%,VenusA-Valve作为国内第一款获批上市的TAVR产品,在长期随访中可以看出,6-8年全因死亡率并没有呈线性增长,且起搏器的植入量也基本和手术1年后结果保持不变;跨版压差方面,在30天后基本保持稳定;同时主动脉返流问题也得到有效改善。
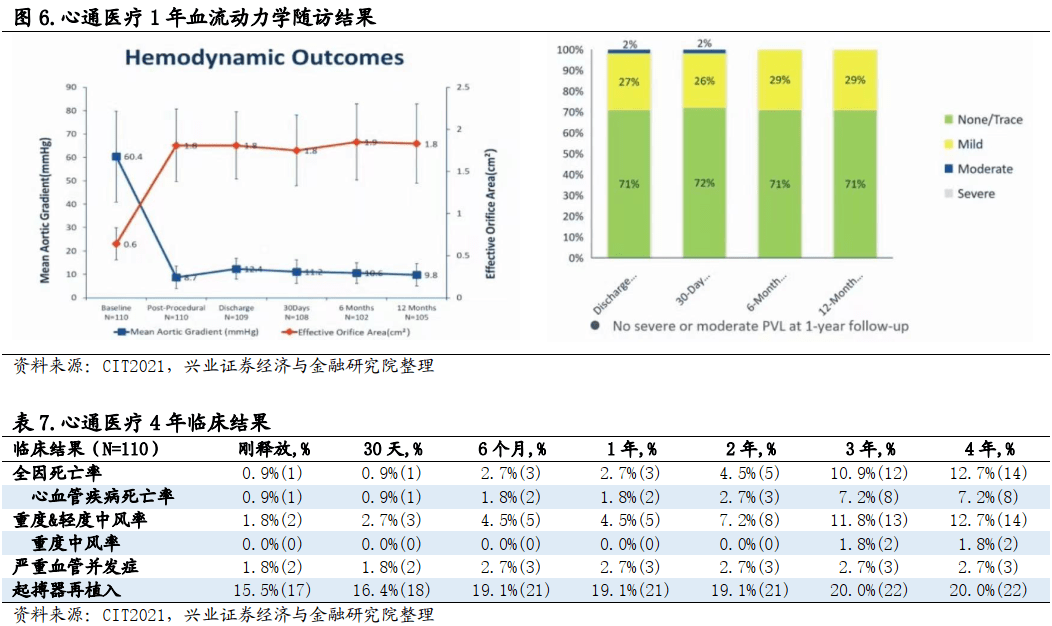
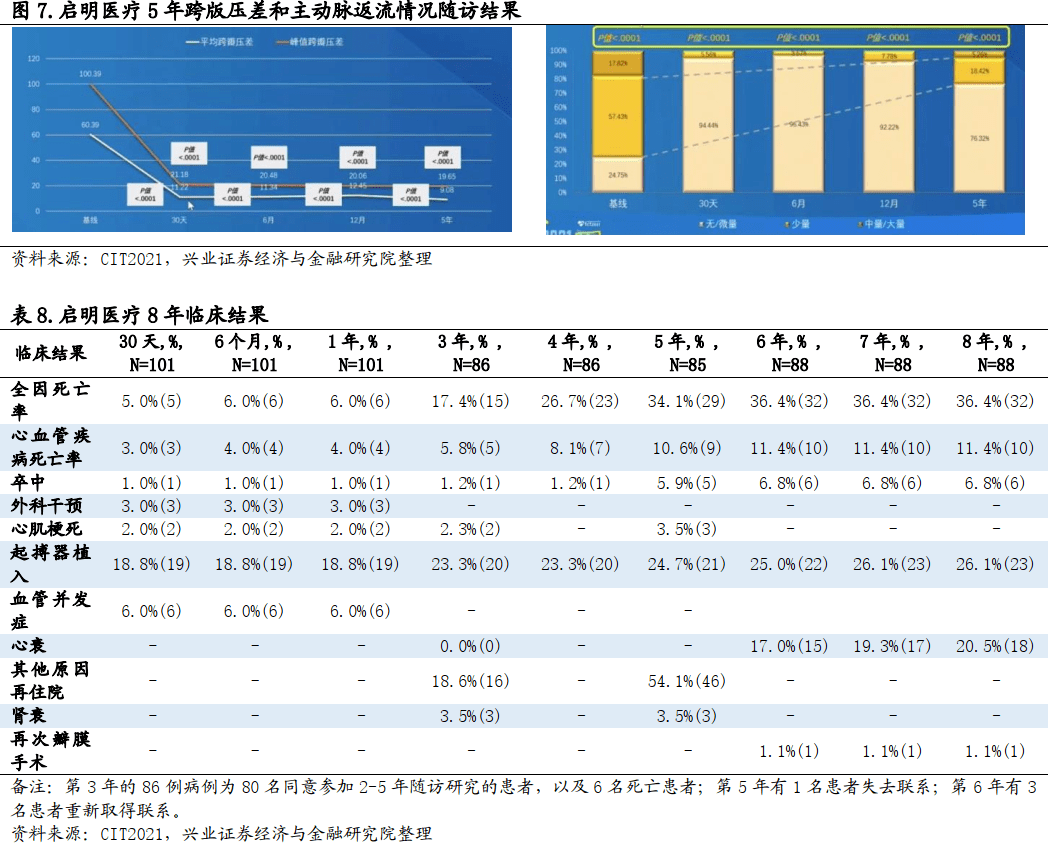
启明医疗公布8年VenusA-Valve随访数据:入组病人平均STS评分达6.68%,VenusA-Valve作为国内第一款获批上市的TAVR产品,在长期随访中可以看出,6-8年全因死亡率并没有呈线性增长,且起搏器的植入量也基本和手术1年后结果保持不变;跨版压差方面,在30天后基本保持稳定;同时主动脉返流问题也得到有效改善。
5月医药投资策略: 随着全球疫情恢复,对于部分低估值以及基于20年低基数有望跑出超预期业绩快速增长的标的,我们建议积极关注,同时继续长期看好行业龙头的核心价值,建议关注药明生物(02269.HK)、康哲药业 (00867.HK)、中国生物制药 (01177.HK)、康宁杰瑞 (09966.HK)、国药控股 (01099.HK)、复宏汉霖 (02696.HK)、复星医药 (02196.HK)等。
4
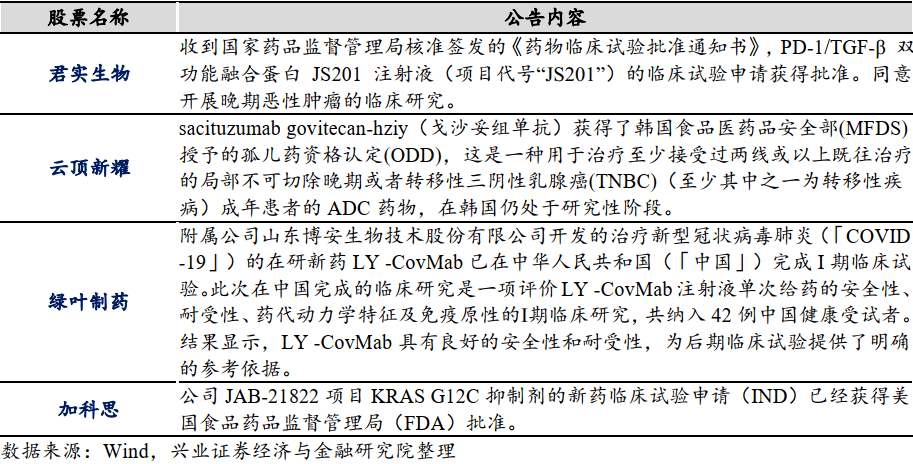
重要公告分类汇总
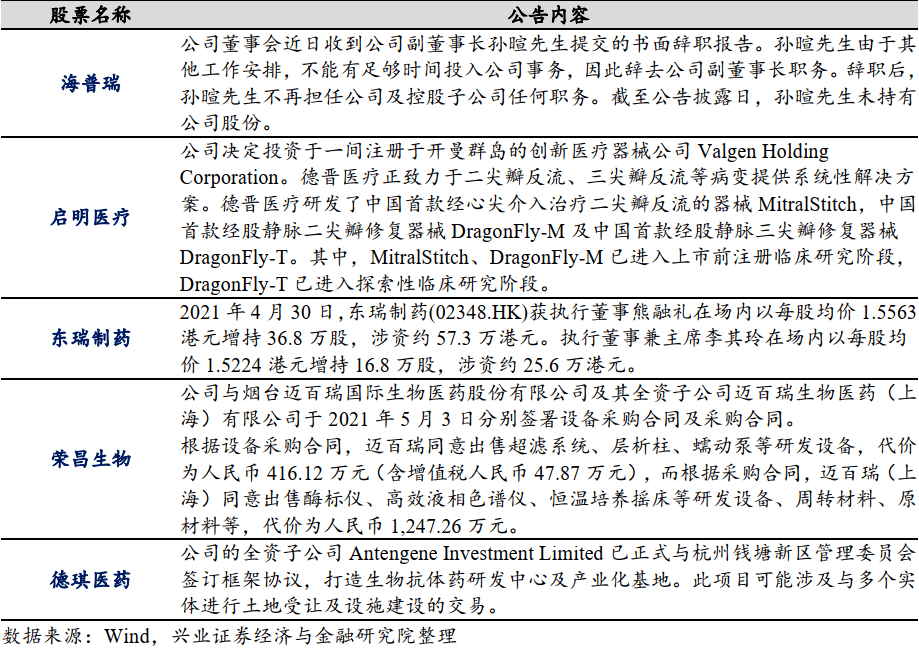
研发进展
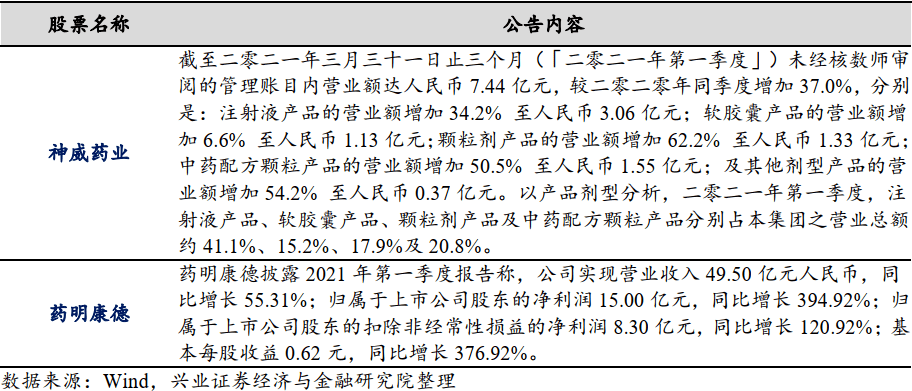
业绩公告
其他
5
风险提示
控费力度超预期,降价幅度超预期,人民币贬值
兴业证券医药团队介绍
自媒体信息披露与重要声明
注: 文中报告节选自兴业证券经济与金融研究院已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
证券研究报告:心脏介入百鸟争鸣,多家港股公司出席CIT2021--兴证海外医药周报(2021.05.03-05.07)
对外发布时间:2021年05月10日
报告发布机构:兴业证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告分析师:
使用本研究报告的风险提示及法律声明
兴业证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。
本报告仅供兴业证券股份有限公司(以下简称“本公司”)的客户使用,本公司不会因接收人收到本报告而视其为客户。本报告中的信息、意见等均仅供客户参考,不构成所述证券买卖的出价或征价邀请或要约。该等信息、意见并未考虑到获取本报告人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。客户应当对本报告中的信息和意见进行独立评估,并应同时考量各自的投资目的、财务状况和特定需求,必要时就法律、商业、财务、税收等方面咨询专家的意见。对依据或者使用本报告所造成的一切后果,本公司及/或其关联人员均不承担任何法律责任。本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性,也不保证所包含的信息和建议不会发生任何变更。本公司并不对使用本报告所包含的材料产生的任何直接或间接损失或与此相关的其他任何损失承担任何责任。
本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌,过往表现不应作为日后的表现依据;在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告;本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
除非另行说明,本报告中所引用的关于业绩的数据代表过往表现。过往的业绩表现亦不应作为日后回报的预示。我们不承诺也不保证,任何所预示的回报会得以实现。分析中所做的回报预测可能是基于相应的假设。任何假设的变化可能会显著地影响所预测的回报。
本公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本报告意见及建议不一致的市场评论和/或交易观点。本公司没有将此意见及建议向报告所有接收者进行更新的义务。本公司的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资决策。
本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。未经授权的转载,本公司不承担任何转载责任。
在法律许可的情况下,兴业证券股份有限公司可能会持有本报告中提及公司所发行的证券头寸并进行交易,也可能为这些公司提供或争取提供投资银行业务服务。因此,投资者应当考虑到兴业证券股份有限公司及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突。投资者请勿将本报告视为投资或其他决定的唯一信赖依据。
投资评级说明
报告中投资建议所涉及的评级分为股票评级和行业评级(另有说明的除外)。评级标准为报告发布日后的12个月公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅,A股市场以上证综指或深圳成指为基准。 行业评级:推荐-相对表现优于同期相关证券市场代表性指数;中性-相对表现与同期相关证券市场代表性指数持平;回避-相对表现弱于同期相关证券市场代表性指数。 股票评级:买入-相对同期相关证券市场代表性指数涨幅大于15%;审慎增持-相对同期相关证券市场代表性指数涨幅在5%~15%之间;中性-相对同期相关证券市场代表性指数涨幅在-5%~5%之间;减持-相对同期相关证券市场代表性指数涨幅小于-5%;无评级-由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。
免责声明
本平台旨在沟通研究信息,交流研究经验,不是兴业证券股份有限公司研究报告的发布平台,所发布观点不代表兴业证券股份有限公司观点。任何完整的研究观点应以兴业证券股份有限公司正式发布的报告为准。本平台所载内容仅反映作者于发出完整报告当日或发布本平台内容当日的判断,可随时更改且不予通告。
本平台所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。







