










最近一张4天花费55万的巨额住院发票在网上疯传
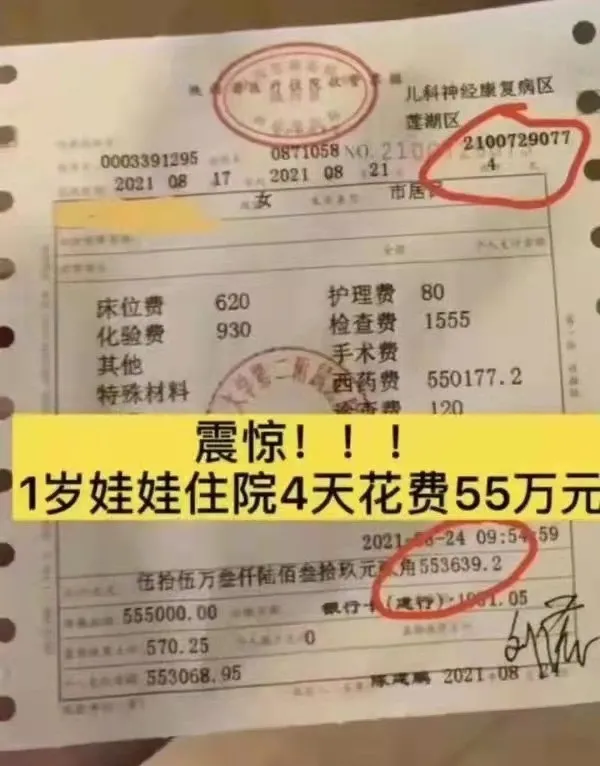
票据显示,一名1岁幼女住院仅4天,总治疗费用竟高达55万3639.2元!
其中医保报销仅570.25元,个人支付55万3068.95元。
有网友因此质疑医院高收费“收割”病人。
还有人说“这哪是什么花钱如流水,简直是洪水”。
还是熟悉的味道,没问具体病情,没问诊疗过程。
仅“天价”两个字,医院和医护人员就被推上热搜。
面对网友的质疑,家长做出了回应
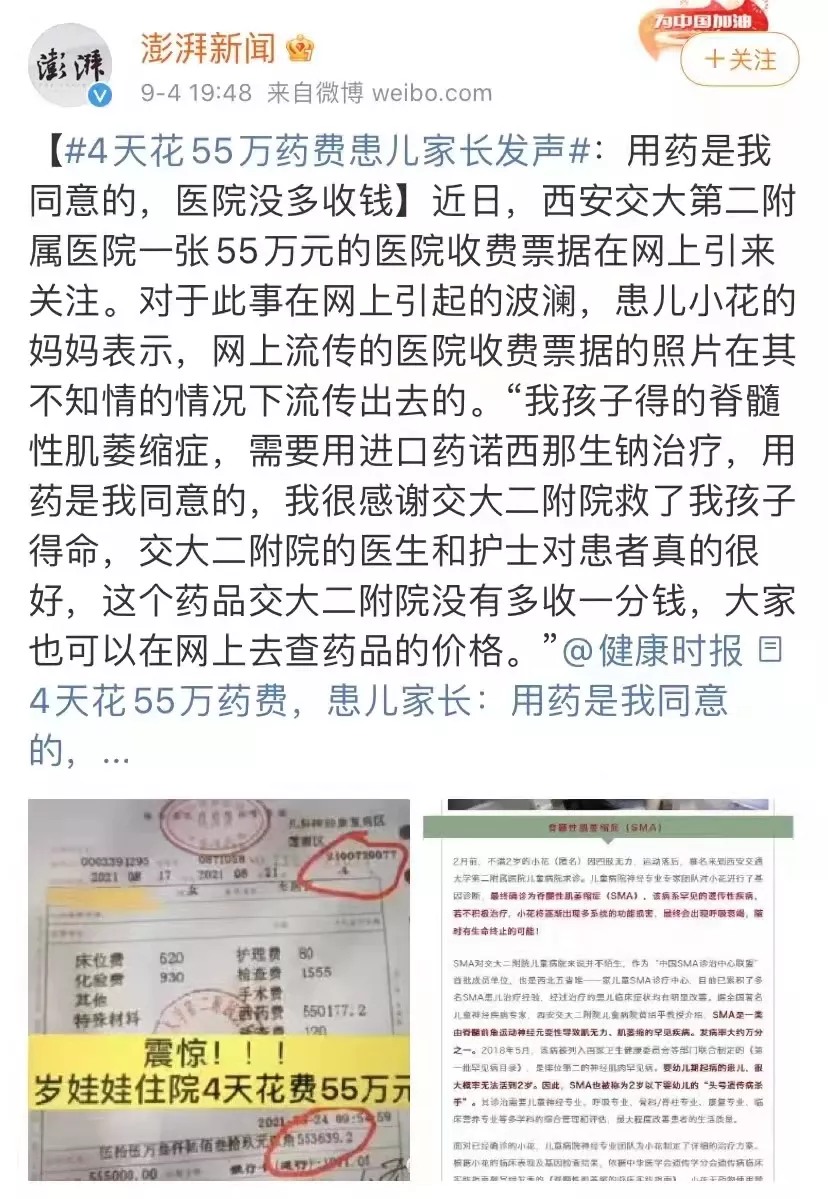
家长和医院均向记者证实,孩子是被确诊了名为“脊髓性肌萎缩症(SMA)”的疾病,是一种罕见的遗传性疾病。
这种病全球只有一种靶向药能有效治疗 —— 纳西那生钠注射液
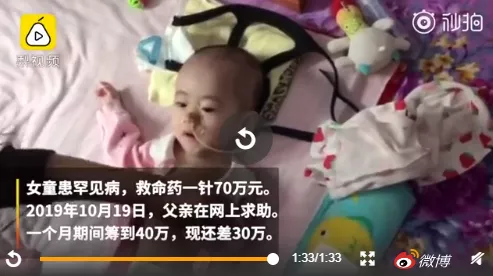
还记得今年上半年登上热搜的“70万一针天价药”吗?
说的就是纳西那生钠注射液。
为什么这个药这么贵?
首先我们要了解脊髓性肌萎缩症(SMA)。
SMA是一个致死、致残率非常高的疾病,发病率约万分之一,被称为“婴幼儿遗传病杀手”。
2016年有一篇学术文章,说国内的SMA患者估计在3万人以上。
目前能够生产有效治疗SMA药物的药企,一共就3家。
一家是渤健(BioGen)旗下的诺西那生,另外两家分别是罗氏的Risdiplam和诺华公司旗下的Zolgensma。
其中诺西那生的药物价格最便宜,约合人民币55万一支,正是文章开头家长给孩子用的药品。
诺华在日本的药价甚至高达1.67亿日元,约合人民币1102万。
美国参考价210万美元/支,相当于人民币1500万。
这可不是“建议零售价”。
今年6月日,新闻报道英国一名5个月大的婴儿因SMA接受了一针180万英镑(约人民币1632万)的治疗,成为英国接受世界上最昂贵药物的第一人。
就算是天价药,就算是罕见病,万一不行得了,全世界父母都只有一个态度,砸锅卖铁也得给孩子治。
更何况不是无药可医,有药治,只是70万一支。
今年2月28日,南方日报就有一篇关于SMA患儿家庭的报道。
2019年4月,二宝“米粒”出生3个月,母亲杜佳发现孩子不爱动了,肢体无力,呼吸和吞咽能力减弱,哭啼声也不如起初那般洪亮。
后来带孩子到深圳做了基因检测,不幸被确诊脊髓性肌萎缩症(SMA)。
2020年10月29日,母亲杜佳永远忘不了这一天,在深圳儿童医院,她和丈夫揣着11张银行卡,里面除了自己的积蓄和贷款,还有双方父母的退休金、公积金,亲戚朋友的借款,甚至有90岁奶奶一辈子省下的3万元存款。
夫妻俩一边刷卡一边流泪,一旁的药房代表也忍不住跟着落泪,一共刷了69万9千7百元,来自一个年收入不足10万元的普通家庭。
相较之下,下面孩子或许是不幸中的万幸。
同样是今年2月份,有个孩子也被确诊了脊髓性肌萎缩症Ⅱ型(SMA)。
但是他的父母在一年多以前就给孩子投保了尊享e生百万医疗(扩展121种罕见病)。
于是家长直接给孩子上了55万一针的纳西那生钠注射液。
SMA属于罕见病,所以没有1万免赔额,可以全额报销。
总花费55.31万,去掉医保报销的681.91元,尊享e生理赔55.24万元。
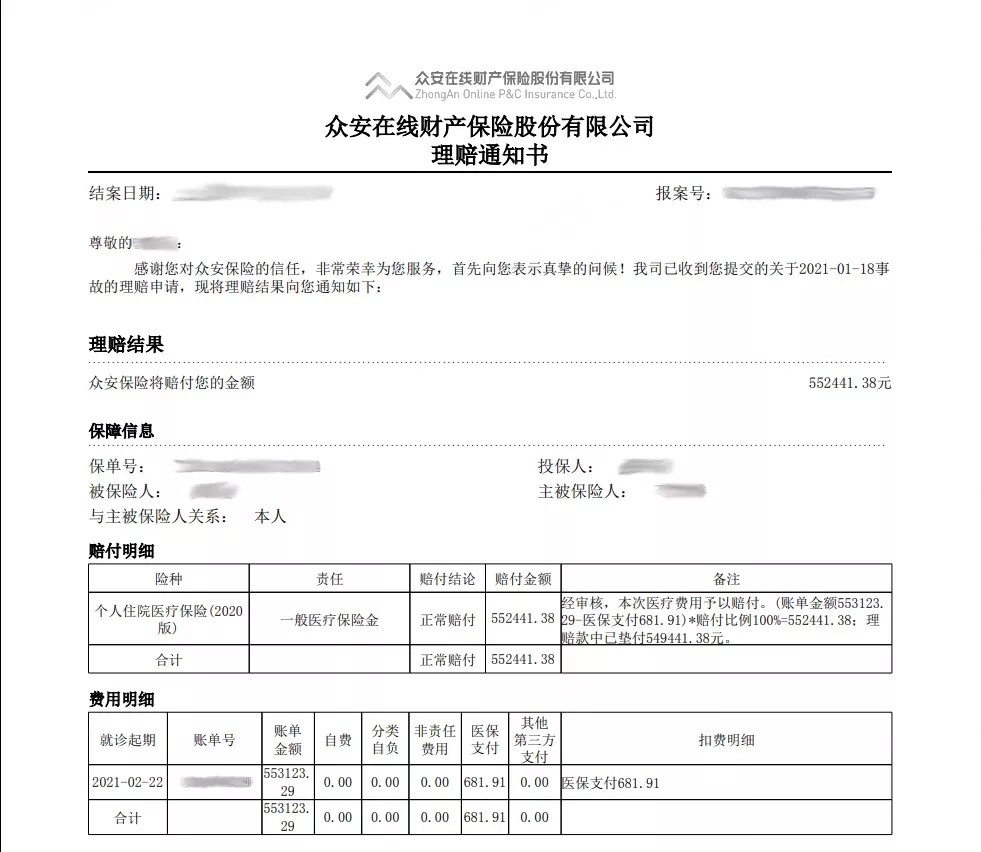
值得注意的是,家长还使用了“医疗垫付”的功能。
实际报销55.24万,在理赔结案之前,就有54.94万已经在治疗过程中垫付给了医院。
不仅如此,如果当初这位家长还及时给孩子买了妈咪保贝少儿重疾险的话。
SMA属于少儿罕见疾病,可以三倍赔付。
即50万保额,赔付150万。
那么不光医疗费用可以用百万医疗来解决,孩子日后的康复、进修,家长因为照顾孩子造成的收入损失,就都不怕了。
有了钱,孩子以后就有了更多选择权。
现在市场上的百万医疗和重疾险多如牛毛,乍一看都差不多。
但“外行看热闹,内行看门道”。
百万医疗同样都是高达百万的报销额度,重疾险都是赔付保额,但真正的差距就隐藏在条款细节里。
比如你买的百万医疗包不包含外购药报销,人工晶体、人工器官报不报、支不支持住院垫付...
重疾险有没有增额赔付、罕见疾病可不可以多倍赔付、高发重疾有没有包含等等。
以上这些,才是买健康险要注意的关键。
这时候可能有人会说,看,卖保险的又来了。
对啊,我又来了。
最幸运的是看到了,警醒了,马上做出风控布置。
所以我才要抓住一切机会,提醒大家增强保险意识,正确把握投保姿势。
大家所处环境不同、立场不同,看问题的角度自然不同。
我们相互理解和尊重就好了。
现在的人们保险意识强了许多。
开学以来,好多家长过来咨询如何给孩子买保险。
尤其身边的好朋友、同学,孩子一出生就催着让我出保险方案。
为什么?
就是因为真的怕了啊。







