










近年来,国家出台系列政策,鼓励罕见病药的研发与生产。米内网数据显示,国家医保已纳入53个罕见病药,其中不乏人免疫球蛋白、瑞舒伐他汀、依折麦布等2021年中国公立医疗机构终端销售规模超10亿元的大品种。9月将至,2022版国谈渐行渐近,18个罕见病药已蓄势待发,最终医保准入情况如何,年底有望见分晓。
罕见病“不罕见”,用药需求在激增
统计数据显示,罕见病在人群中的患病率大约在3.5%-5.9%,虽然84.5%的病种患病率不足百万分之一,但是中国罕见病患者总数已有约2000万人,并以每年新增超过20万患者的速度增长。鉴于我国庞大的人口基数,相对于其他国家和地区,很多罕见病在我国已经变得“不罕见”。
在临床用药需求推动下,罕见病药物市场持续升温。有业内专业机构指出,中国罕见病药物市场于2016年及2020年分别占全球罕见病市场的0.4%及1%,预计2025年我国罕见病药市场规模将达到64亿美金(即时汇率换算,约合438亿元)。
然而,国内药企对罕见病药的研发动力不足,一方面体现在罕见病药的病种覆盖度不广,另一方面是罕见病药研发难度远比其他药品高,药品成功上市的概率也相对较低。抛开罕见病药的经济属性,从技术层面上看,当前罕见病药开发的主要困境依旧是长期以来的临床推进问题,而造成临床推进缓慢的主因有以下两点:
1、罕见病注册登记系统须加速完善
通过系统的建立,可客观、真实、系统地收集相关流行病学、基因组学、临床表现、治疗转归等数据,不仅可提供我国罕见病的准确流行病学数据,阐明疾病特点,还可探索发病机制从而提高诊疗水平,并为罕见病相关政策制定提供依据。
2、临床试验方案要更具创新
罕见病药在临床试验过程中,会遇到患者数量少、分散、入组困难等重重困难,较其他新药临床进程肯定会相对迟滞;再就是当前对罕见病的诊断,存在技术上的差异,导致无法确诊,以及缺少进行预后评估的生物标志,临床试验设计时缺乏疗效及预后指标等。
激励政策层出不穷,罕见病药研发春风已到
为鼓励国内药企加大对罕见病药的研发和生产,近年来,国家政府部门相继出台了一系列鼓励政策。
近十年国家发布的部分鼓励罕见病药研发和生产的相关政策
来源:国家药监局、国家卫健委等,米内网整理
2022年CDE先后发布了《罕见疾病药物临床研发技术指导原则》、《罕见疾病药物临床研究统计学指导原则(试行)》2个罕见病药临床相关指导原则,这无疑为罕见病药临床试验方案的制定提供了新思路,也从技术方面形成了重要的助力。
第一批罕见病目录,医保覆盖率仅21%
政策落地全面驱动研发,但从罕见病药获批及“进保”情况来看并不理想。
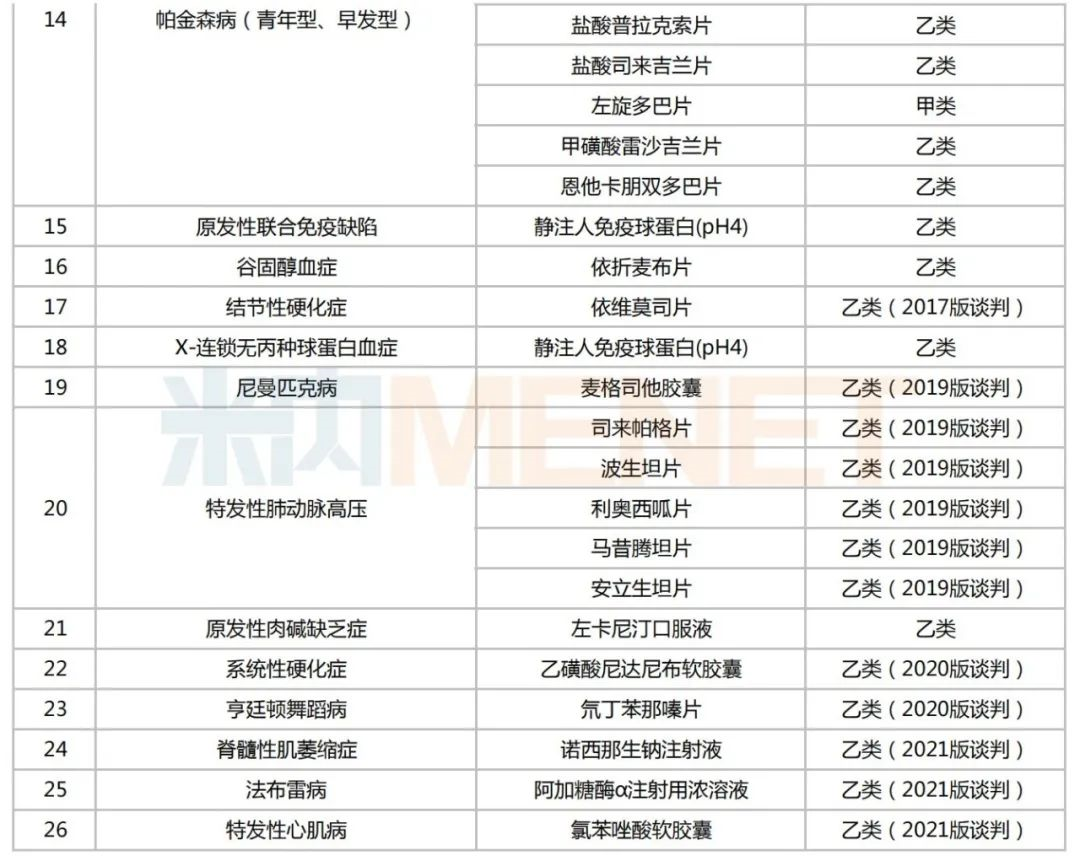
米内网数据显示,2009年版全国医保目录包含22个罕见病药,覆盖13个罕见病;2017年版全国医保目录包含30个罕见病药,覆盖15个罕见病;2019年版全国医保目录包含39个罕见病药,覆盖19个罕见病;2020年版全国医保目录包含45个罕见病药,覆盖23个罕见病;2021年版全国医保目录包含53个罕见病药,覆盖26个罕见病。
2018年6月,国家卫健委公布《国家第一批罕见病目录》,涉及121个病种;目前有医保覆盖的罕见病仅26个,覆盖率仅为两成。
已纳入医保目录的罕见病药
来源:米内网中国医保目录大全数据库
53个纳入全国医保的罕见病药中,以帕金森病(青年型、早发型)、血友病、多发性硬化和特发性肺动脉高压等病种居多,都在5个及以上。
结合近年来获批的新药及其进入医保情况来看,目前上市的罕见病药对应的适应症还是未能完全覆盖第一批罕见病目录的适应症,临床需求仍有未满足的空间。




