










最新的《2017年中国医药物流发展报告》显示,2017年我国医药物流总额3.02万亿元,同比增长11.3%。按照每年8%的增长速度计算,预计到2020年,我国医药物流总额将达到3.8万亿元。
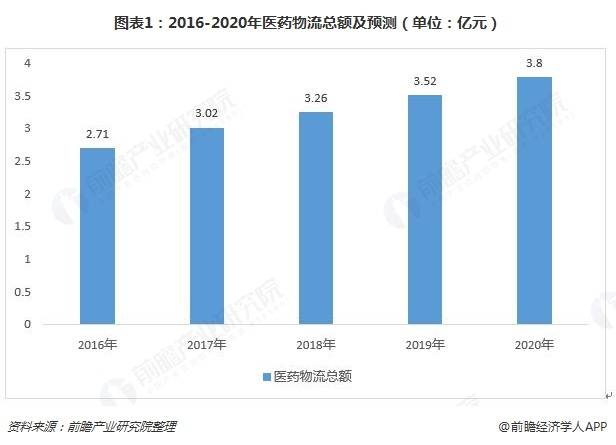
同时,到2020年我国冷链运输的药品市场规模或可达到1200亿元。根据目前我国医药冷链物流成本的流通费用率12.5%来计算,2020年我国冷链运输的药品市场规模可达到我国医药冷链市场的规模在2020年约为150亿元。

首先,医药冷链行业不同于医药物流其他分支,其行业本身有安全性、需求突发性、高成本、专业性等特点。首先是安全性,因不同冷链药品所需保持温度不同,如有部分化药需在-5℃、甚至-20℃以下保存,若冷藏技术无法达标,药物的安全性将无法保障;同时,由于众多疾病的爆发突然,这就对于药物的传输速度、以及冷链企业的应急服务能力提出了很高的要求;另外,冷链运输的成本较高、也对企业的生存发展起到了一定的限制作用。
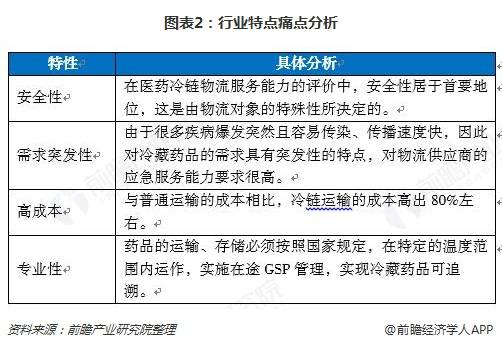

最后一点,就是对冷藏药品的追溯问题。追溯问题要解决,必须仰仗两个方面能力的提升——其一首先,医药冷链配送问题要经历多个物流环节,不同环节如果使用不同的运输资源和信息系统,则较难实现药品流通的信息共享,故物流行业势必要执行统一的标准,但是目前来看,由于GSP(《药品经营质量管理规范》)和GMP(《药品生产质量管理规范》)的冷链标准不统一,导致冷链的国家标准、地方标准解读不一,企业自律性差,这在很大程度上造成了医药物流企业信息共享发展的步履维艰。
其二,国内冷链物流技术和信息化程度不高,特别是目前我国医药冷链物流从供应链顶层到底层涉及的医药制造商、供应商、分销商、零售商等物流节点并没有实现完全联网,各环节采用各自独立的管理方式,难以实现信息共享。
故综合来看,目前医药冷链物流行业因自身发展特性,确实存在不少痛点直待解决









