










7月30日,商务部发布《2020年药品流通行业运行统计分析报告》,对中国药品流通行业现状进行了分析。中国药品流通企业的座次重新排定。

图源:中华人民共和国商务部官网
《报告》显示,2020年全国七大类医药商品销售总额达到24149亿元,相比于2016年底18393亿元,增幅达到23%;医药零售行业销售额达5119亿元,相比于2016年的3679亿元,增幅更是达到28%。
不过,大型药品批发企业增幅放缓明显。2020年,百强药品批发企业主营业务收入同比增长2.5%,增速回落 12.2%。
虽然国药、上药、华润医药、九州通、重庆医药联合体、广药等传统流通巨头依然占据着销售排名的前六位,但罗氏、礼来等跨国药企以及科伦、哈药等生产企业,也都成功上榜。
在零售市场,一心堂、益丰、老百姓、大参林等零售药店通过资本并购增加了门店数量,扩大了经营规模。而辽宁成大方圆、浙江天天好大药房等实力零售企业被收购,不再独立参加排序。
榜单结果显示:随着新冠疫情以及集采等政策落地,药品流通行业集中度在持续提高。
医院收入下降
四大药商收入占比超53.6%
根据《报告》显示,截至 2020年底,全国共有药品批发企业1.31万家;药品零售连锁企业 6298 家、下辖门店31.29万家。
尽管数量依然庞大,行业整体是越来越集中。2020年,全国药品流通直报企业主营业务收入18214亿元,约占全国药品流通市场销售规模的85.2%。
医药流通四巨头依然把控市场。2017版《中国药品流通蓝皮书》显示,当年国药控股、上海医药、华润医药、九州通四大流通企业营业收入占百强批发企业收入的47.6%。2020年一季度,《蓝皮书》披露的四大家业务比重上升至53.6%。
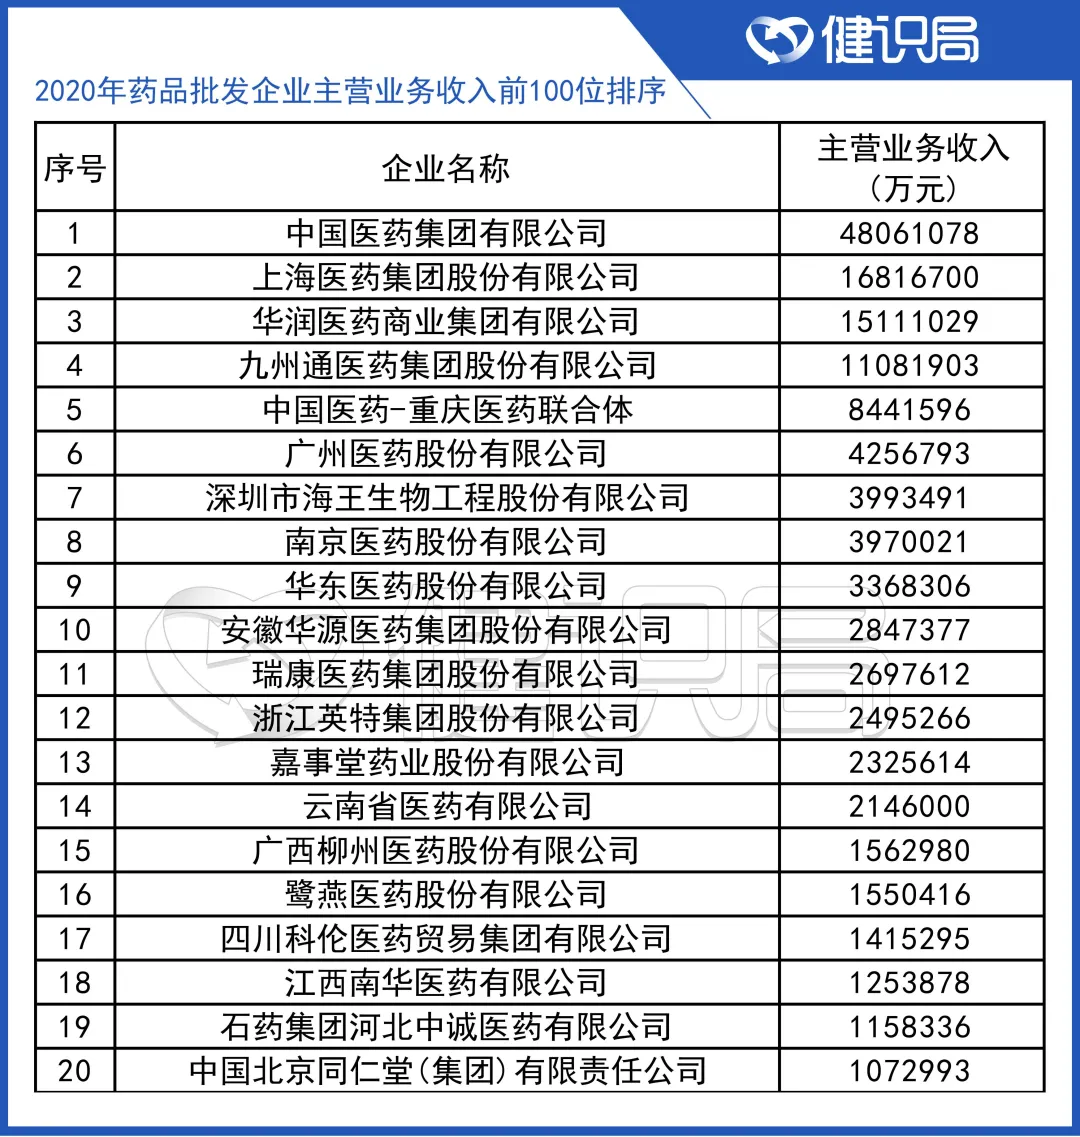
图源:《2020年药品流通行业运行统计分析报告》
由于上述药商的总部和业务势力范围的原因,广东、北京、上海、 江苏、浙江、山东、河南、安徽、四川、湖北排名全国药品销售的前十位。
从销售品类来看,西药销售居主导地位,销售额占七大类医药商品销售总额的 71.5%,其次是中成药类占 14.1%,医疗器械以7.4%的市场份额排名第三。有分析人士认为,这一药品的销售品类分布与医疗机构的强势地位密不可分。
《报告》显示,尽管受疫情影响,医疗机构终端销售比例下降了2.1%,但仍高居69.4%,相比于零售药店30.6%的两倍。医疗机构显然还是中国医疗终端市场的绝对主力。







