










日前,诺和诺德公布了企业第二季度及半年度报告。报告显示,企业半年销售额增长25%,达到833亿丹麦克朗,按固定汇率计算增长幅度为16%。营业利润增长26%,达到375亿丹麦克朗,其中肥胖护理板块的快速增长,产品销售金额在今年上半年实现翻倍。
值得关注的是,胰岛素业务作为诺和诺德往日的优势领域,如今已风光不再。诺和诺德胰岛素业务2022年上半年同比下降3%,跌至273亿丹麦克朗,中国区胰岛素业务下跌尤为明显,达到9%,按固定汇率计算下跌17%,公司认为下跌原因主要为中国集采政策导致。
随着胰岛素等传统糖尿病药物纷纷纳入集采,给糖尿病患者减轻了不少经济负担,但同时也挤压了胰岛素行业内上市企业的利润空间。面对价格端和市场端的变化,本土企业同样无法幸免,有“胰岛素双雄”之称的通化东宝、甘李药业也在这场胰岛素市场结构性调整风波中遭遇巨大考验。
在此背景下,糖尿病领域相关药企该如何重塑业绩增长曲线?
近年来,新型降糖药胰高糖素样肽-1(GLP-1)受体激动剂表现出强大的竞争力,不仅在糖尿病治疗领域攻城略地,而且在减肥等代谢疾病同样展现出市场潜力。
行业专家普遍认为,随着GLP-1在海外减肥市场呈现出快速增长,以诺和诺德、礼来等企业为代表的进口产品一旦开始将“减肥”适应症向国内市场延伸,叠加甘李药业、通化东宝、信达、恒瑞、华东医药等本土企业的快速布局,过去由于“赛道狭窄”而被忽视的减肥领域,真实需求似乎远比传统概念认知里的更大,未来体重管理市场或将很快迎来硝烟四起的局面。
胰岛素集采全面落地
刺激药企加速品种转型
2021年国际糖尿病联盟(IDF)发布《IDF世界糖尿病地图(第10版)》显示,2021年全球成年糖尿病患者人数达到5.37亿(10.5%)。在过去的10年间,中国糖尿病患者人数由9000万增加至1.41亿。
2021年11月30日,国家组织药品联合采购办公室发布《关于公布全国药品集中采购(胰岛素专项)中选结果的通知》。在胰岛素专项集采结果出炉的8个月后,终于在2022年7月4日实现了全国各省市的全面落地执行。据悉,本次集采全国医疗机构首年采购需求量约2.1亿支,按集采前价格计算,涉及采购金额约170亿元,中选产品平均降价48%,预计每年能为患者总计节省90亿元人民币。
近日,胰岛素市场的领军企业通化东宝和甘李药业披露了2022上半年业绩预告。
通化东宝预计,今年上半年净利润为11.91亿元,同比增加76.74%。但扣非净利润预计将同比下滑31.36%。之所以净利润能大幅增长,主要是因为通化东宝出售了厦门特宝生物工程股份有限公司部分股份,扣非净利润反映了其主营业务的真实情况。
而同为行业龙头的甘李药业则直接陷入亏损。甘李药业预计,今年上半年将亏损1.68亿元-2亿元,同比由盈转亏,这也是甘李药业上市以来的首次亏损。
对于业绩预亏的主要原因,两家公司都归因于胰岛素国家专项集采落地,胰岛素产品价格下降所致。
为了加速摆脱集采带来的影响,通化东宝和甘李药业都加快了新药研发的进程。GLP-1受体激动剂类药物便是国内外众多药企在降糖药物领域的一个热点研发方向:
6月9日,通化东宝发布公告称,公司利拉鲁肽注射液上市许可注册申请已获得国家药品监督管理局受理。利拉鲁肽是一种人胰高血糖素样肽-1(GLP-1)类似物,由诺和诺德公司研制,于2011年进入中国市场,被批准用于成人2型糖尿病患者控制血糖。另外,利拉鲁肽还有明显的减轻体重的作用,减肥适应症产品(Saxenda)于2014年12月在美国上市。
7月22日,甘李药业发布公告称,自主研发的GZR18正在中国开展Ⅱ期临床试验,于近日成功完成首例受试者给药。该药是甘李药业自主研发的胰高血糖素样肽-1(GLP-1)受体激动剂周制剂,正在开展适应症为2型糖尿病、肥胖及超重体重管理的Ib/Ⅱa期临床试验。
自从2014年诺和诺德开发出第一代GLP-1类似物利拉鲁肽(诺和力)用于减肥的适应症,成新一代减肥药代表,参与者们也嗅到了GLP-1激动剂的巨大市场前景。
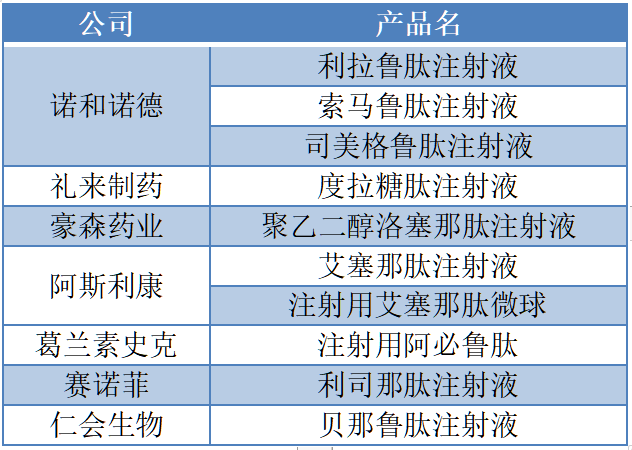
目前,全球已上市的GLP-1受体激动剂药物主要如下:
体重管理需求旺盛
GLP-1市场前景几何?
事实上,GLP-1受体激动剂以葡萄糖浓度依赖的方式增强胰岛素分泌、抑制胰高糖素分泌,因而在降低血糖的同时不显著增加低血糖风险。同时,GLP-1受体激动剂可通过延缓胃排空、中枢性的食欲抑制降低体重。此外,LEADER、SUSTAIN、REWIND等多项大型临床研究表明,利拉鲁肽、索马鲁肽和度拉糖肽等GLP-1受体激动剂对降低心血管主要事件风险有显著作用。
随着医保集采的提速扩面,GLP-1药物被降价集采、纳入医保目录只是时间问题。对于有糖尿病管线的药企而言,需要在这把达摩克利斯之剑落下之前,拥有足够的抗击打能力,开发GLP-1药物的新适应症成为他们不约而同的重要布局。





