董事长成为实控人,公司治理结构理顺,业务发展聚集医疗服务。公司非公开发行股票完成后,董事长安怀略及其一致行动人的持股比例合计上升至25.05%,成为公司实际控制人。此外,公司已于2020年上半年剥离中肽生化相关资产,朱吉满已于2020年12月辞去公司董事职务。公司股权与治理结构理顺,未来将聚焦医疗服务,进入发展新阶段。
贵州省医疗服务基数低、增速快,发展潜力较大。2018年贵州省医疗机构总收入规模达799亿元(+12%),我们预计2025年全省医疗机构收入规模可达1474亿元,癌症治疗市场规模达128亿元,省内即存在千亿级潜在市场空间。贵州省医保支付能力较强,2019年医保累计结余445.1亿元,当年结余率19%,在全国排名前列。在贵州省医疗体制改革与医疗卫生事业建设中,民营医院等非公立医院将迎来发展机遇。
公司旗下医院资产优质,仅现有医院2025年的收入规模即有望达42亿元,利润率有望持续提升。公司旗下7家医院(3家三级医院+4家二级医院),2019年收入19.4亿元。肿瘤医院为贵州省实力超前且唯一的三甲专科肿瘤医院,最强品牌聚集省内优质资源;白云医院与乌当医院依托贵州医科大,教学与科研并长将利于打造品牌声誉;7家医院在首席专家制、专科联盟等推动下协同发展。同时,在集团精细化管理运营、医药流通业务协同下,利润率有望持续提升,预计2025年医疗服务板块收入有望达42亿元,综合利润率有望达15%,归母净利润有望达4.9亿元。我们认为立足现在,近期可看现有医院内生增长与盈利提升,远期可看医院品牌打造与外延扩张,公司医疗服务板块有望持续稳健增长。
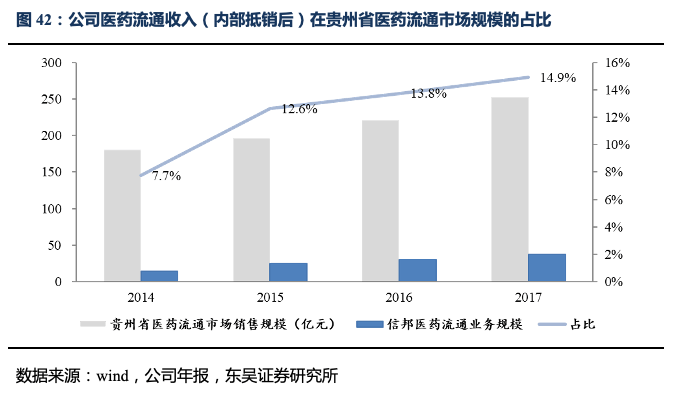
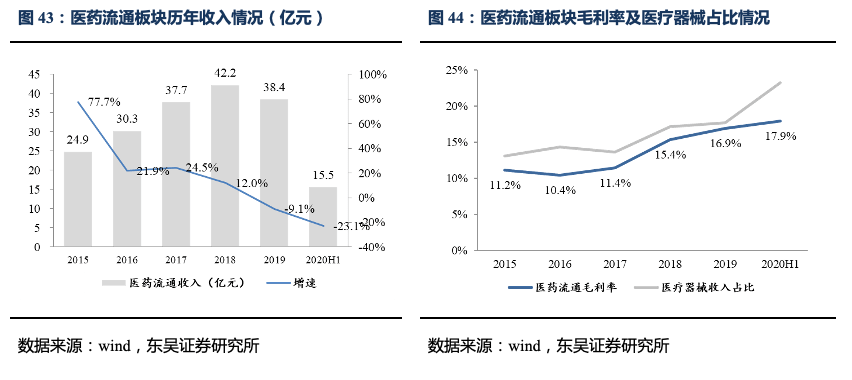
医药流通板块的市场份额与毛利水平持续提升,医药制造有望稳定发展。公司作为省内医药流通企业龙头,具备深耕省内的本土优势,且依托旗下医院体系提高市场地位及扩大市场份额。以医药流通业务收入(内部抵消后)计算,2017年市场份额提升至14.9%,2020年H1毛利率提升至17.9%。随着流通业务稳步增长和收入结构优化,流通业务将持续为公司贡献业绩支持。此外,中药材/中药饮片呈现良好发展势头,医药制造板块有望稳定发展。
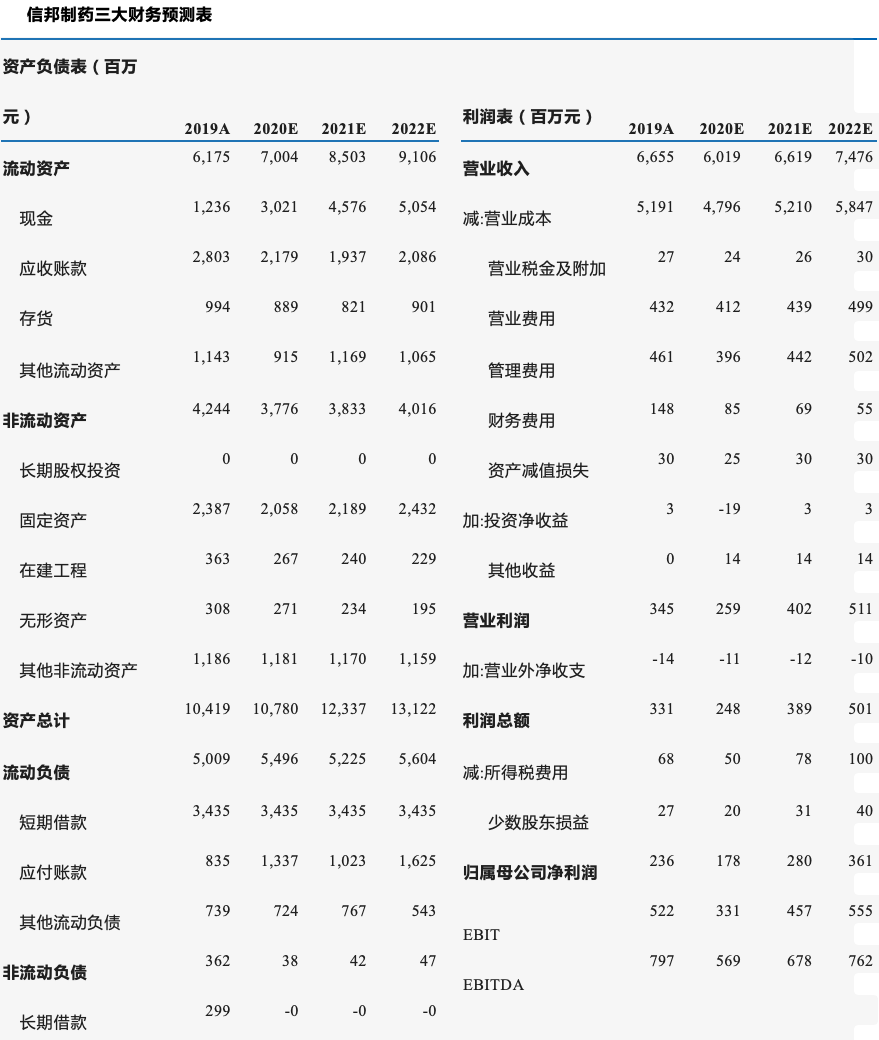
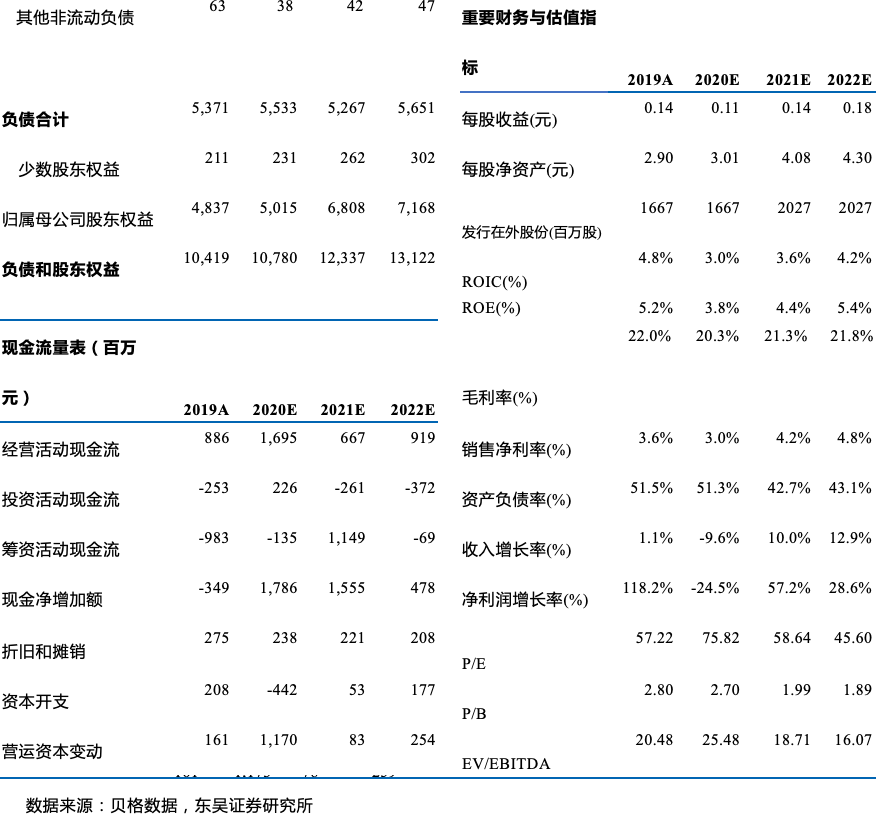
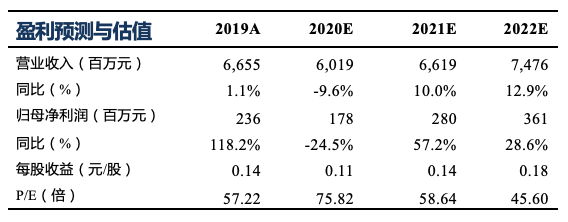
盈利预测与投资评级:预计2020-2022年公司归母净利润分别为1.78亿元、2.80亿元、3.61亿元,对应股本增加后的EPS分别为0.11元、0.14元、0.18元 ,对应当前股价的估值分别为76倍、59倍、46倍。考虑到公司聚焦发展医疗服务,医院协同化发展与集团精细化管理将推动收入规模与盈利能力提升,我们预计2025年公司收入有望达104亿元,按分部估值计算的市值近300亿元。维持“买入”评级。
风险提示:医院盈利能力提升不达预期;医院建设项目进度不达预期;医药行业政策变化风险;医疗事故风险。
1 . 信邦制药:战略聚焦医疗服务,开启发展新阶段
1.1. 董事长成为公司实控人,利于公司长期稳健发展
信邦制药前身成立于1995年,最初主营中成药的生产与销售。2014年公司通过收购科开医药,形成医药制造、医药流通、医疗服务三大主业。2015年收购中肽生化,增添多肽和体外诊断产品的生产与销售,但在中美贸易摩擦、新冠肺炎疫情等影响下发展受阻,相关资产已于2020年剥离。目前公司已形成了以优质医院为核心,医药流通全方位闭环服务,中成药、中药饮片产销为辅的业务布局。
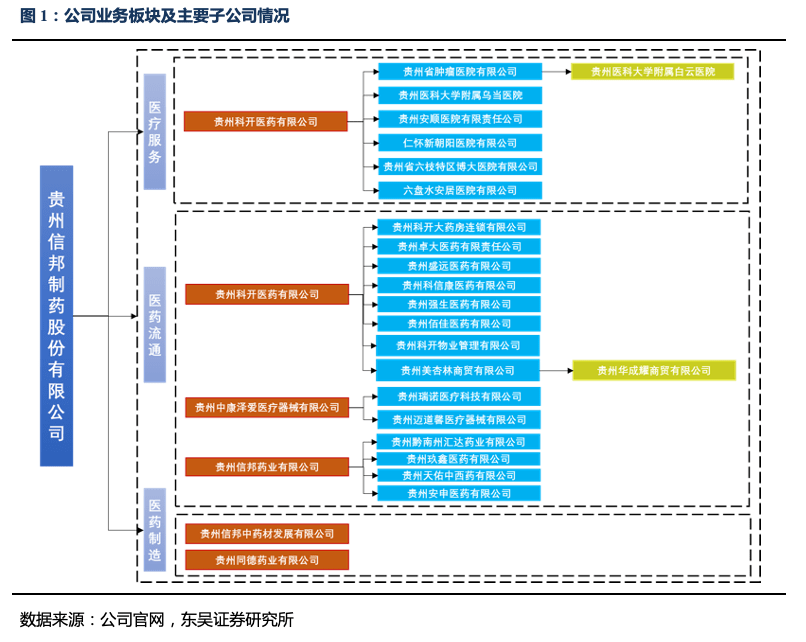
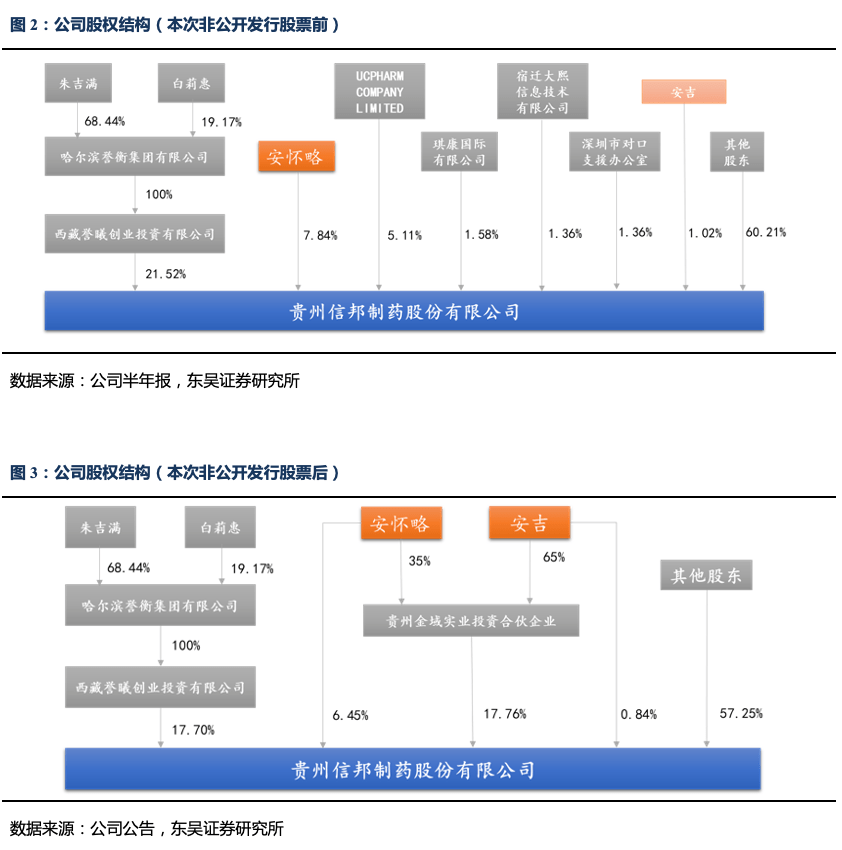
至2020年半年报披露,公司实际控制人及其一致行动人为朱吉满、白莉惠,通过控股西藏誉曦创业投资有限公司间接控股本公司,西藏誉曦持有本公司21.52%股权。朱吉满为信邦制药的董事、誉衡药业的董事长。信邦制药董事长为安怀略,持股比例7.84%。
公司于2020年9月8日公告,拟非公开发行股票3.6亿股,由公司董事长安怀略及其一致行动人安吉控制的贵州金域实业投资合伙企业以15.12亿元认购,所募集资金在扣除发行费用后将全部用于偿还银行贷款和补充流动资金。在本次非公开发行完成后,董事长安怀略及其女安吉将直接及间接持有信邦制药合计25.05%的股份,成为公司实际控制人。公司治理结构理顺,股权结构更加清晰,将利于公司长期稳健发展。
1.2. 医疗服务收入占比持续提升,未来仍将聚焦医疗服务
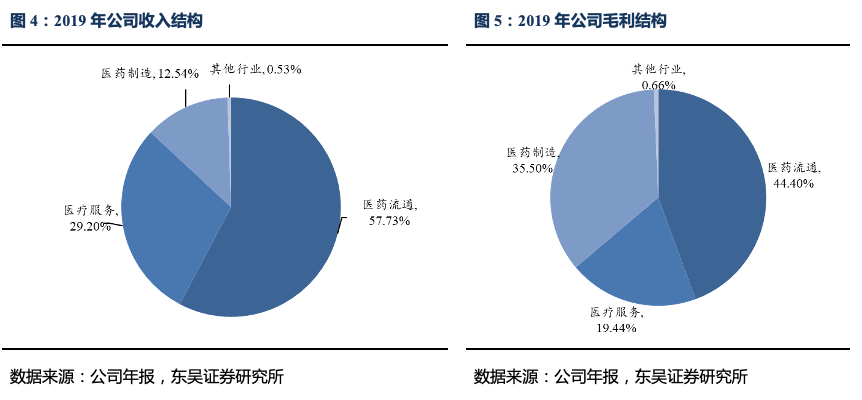
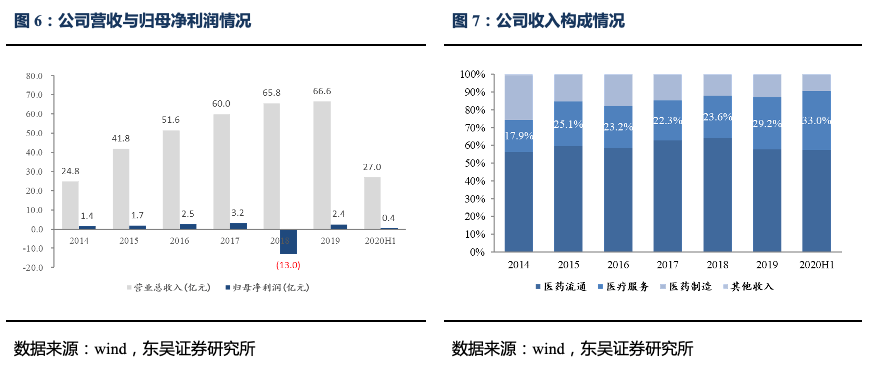
公司主营业务包括医疗服务、医药流通、医药工业三大板块。2019年,公司实现收入66.55亿元,其中,医药流通、医疗服务、医药制造的收入占比分别为57.73%、29.20%、12.54%,毛利占比分别为44.40%、19.44%、35.50%。
公司医疗服务业务规模持续扩张,收入占比不断提升,且未来仍将战略发展医疗服务。自2014年收购科开医药,公司营收与归母净利润稳健增长,2018年大幅亏损主要由于对中肽生化一次性计提商誉减值。公司医疗服务板块收入占比持续提升,2020H1医疗服务板块收入占比33.0%,相较于2014年的收入占比17.9%,提升了15.1个百分点。公司于2020年6月公告,将全资子公司中肽生化100%股权、康永生物100%股权转让给泰德医药有限公司,以优化公司资产结构,未来将聚焦发展医疗服务。
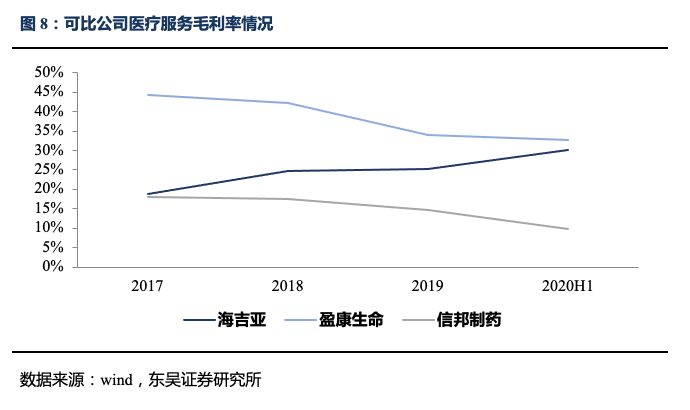
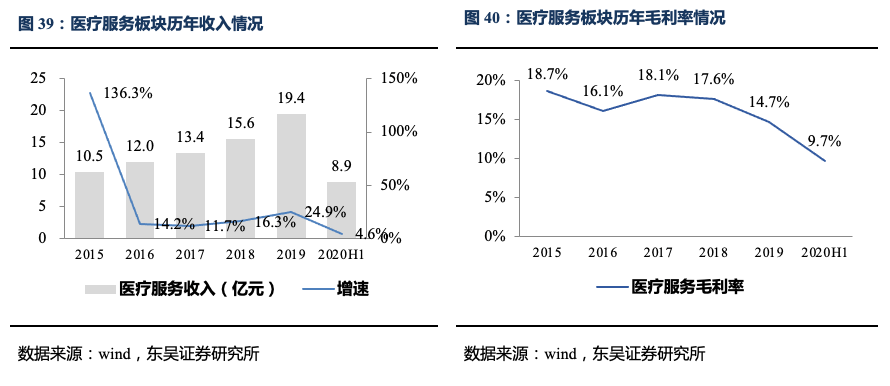
与同类公司相比,公司盈利水平仍有提升空间。同行业中,海吉亚与盈康生命也提供以肿瘤治疗为主的医疗服务,相比之下,公司的毛利率处于较低水平。但考虑到公司业务经过多次重组调整,未来管理层将战略发展医疗服务,集团精细化管理有利于医院体系降低运营成本,提高经营效率,我们认为公司医疗服务板块的盈利水平有望提升。
2. 贵州省医疗卫生事业追赶发展,民营医院面临发展机遇
2.1.贵州省医疗服务发展潜力较大,预计癌症治疗市场规模达128亿元
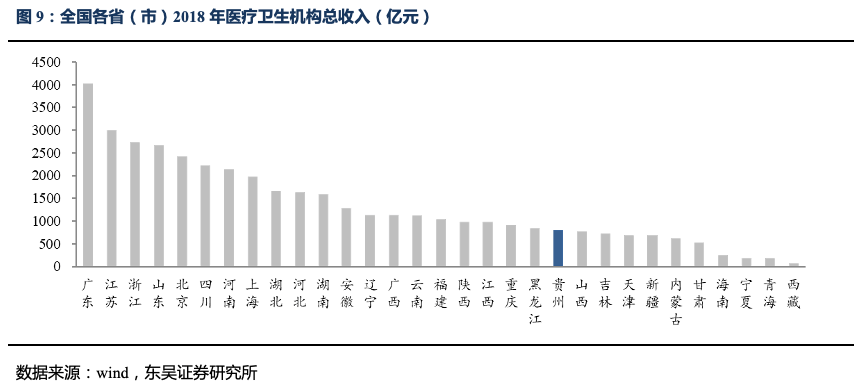
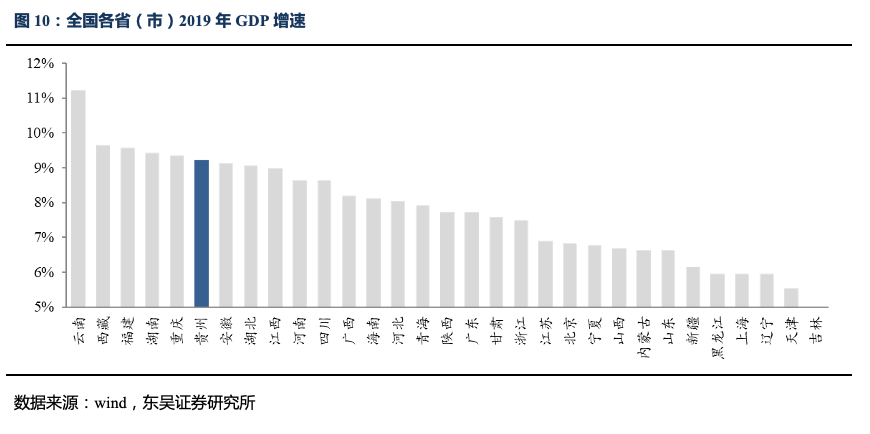
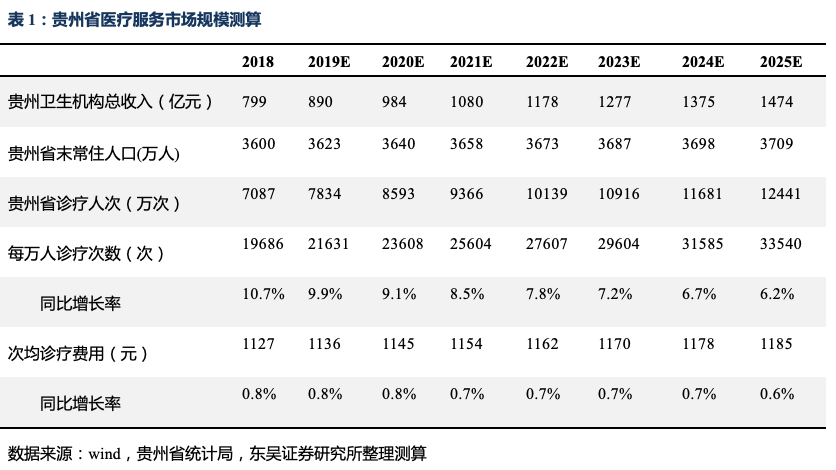
贵州省医疗服务基数低、增速快,发展潜力较大。2018年,贵州省医疗机构总收入约799亿元;由于医疗资源及医疗卫生收入体量长期受制于当地经济发展等因素,在全国各省份中处于中下游水平。但近年来,贵州省经济水平不断提升,GDP增速位列全国各省市前列,全省医疗卫生事业不断发展。因此我们认为同比其他省市,贵州省医疗服务市场发展潜力较大。
同时贵州省医疗服务水平正在快速提升。2010-2018年,全省医疗卫生机构床位数及每千人口床位数持续快速增长,2018年分别达到24.56万张、6.82张。

2018年,贵州省医疗机构总收入约799亿元,2010-2018年均复合增速约22%,近年来收入增速有所放缓,但仍实现12%以上增长。2019年,贵州省诊疗人次持续增长至7668万次,近年来增速保持在8%以上。
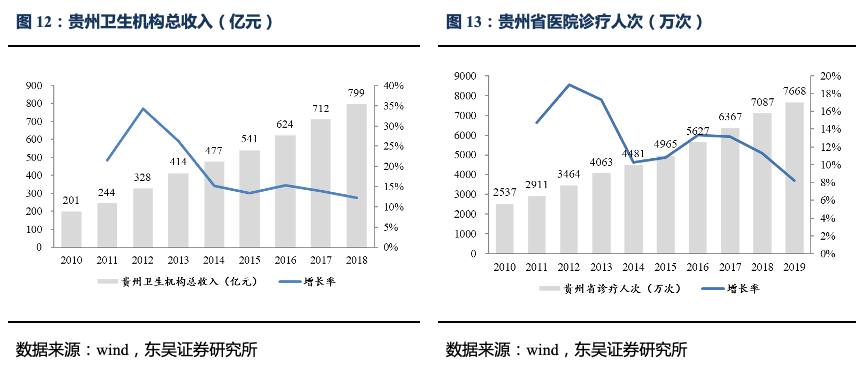
全省医疗服务市场方面,2018年贵州省医疗机构总收入约799亿元,同比增长12.24%。我们观察到2014年以后,贵州省常住人口数量增速相对稳定,卫生机构总收入、每万人诊疗人次进入相对平稳增长阶段,次均诊疗费用增速逐步放缓。根据2014-2018年间,贵州省常住人口数量CAGR约0.6%,每万人诊疗人次CAGR约9.0%,次均诊疗费用CAGR约1.4%。考虑到人口出生率下降趋势、医疗卫生服务普及、以及诊疗费用平缓增长,我们假设2019-2025年全省常住人口数量复合增长率约0.4%,每万人诊疗次数复合增长率约7.6%,次均诊疗费用复合增长率约0.71%,则预计2025年贵州省卫生机构总收入规模可达1474亿元。
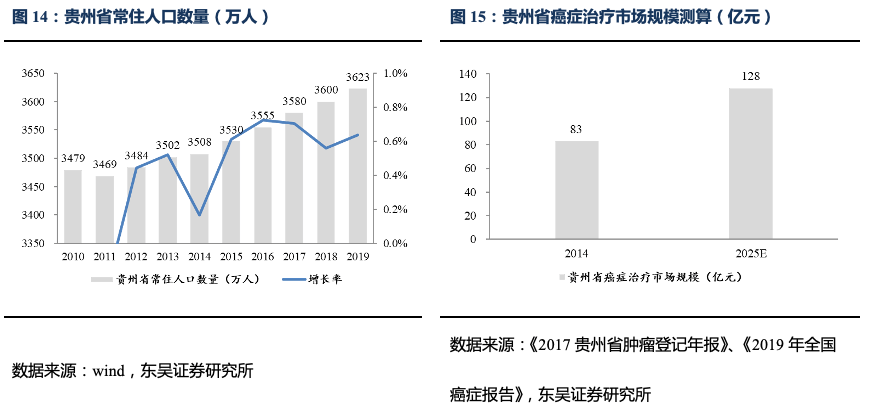
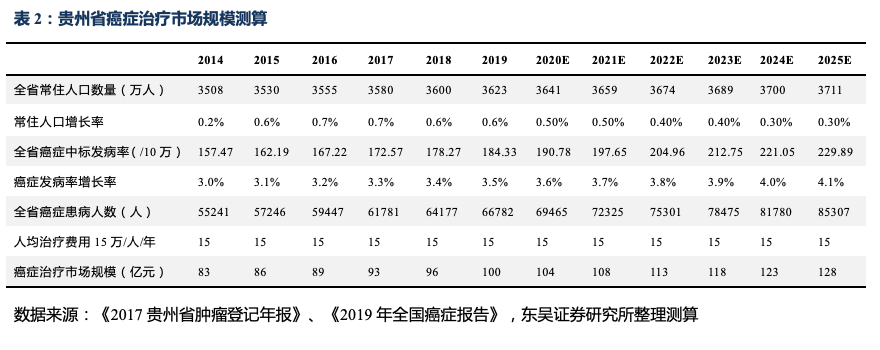
癌症治疗市场方面,2019年贵州省人口数量约3623万人,增长率在0.6%左右。根据《2017贵州省肿瘤登记年报》,2014年贵州肿瘤随访登记地区的癌症中标发病率为157.47/10万,低于全国的189.76/10万。根据国家癌症中心发布的最新一期全国癌症统计数据《2019年全国癌症报告》,2015年恶性肿瘤中标率发病率为190.64/10万,中标率死亡率为106.72/10万。近10多年来,恶性肿瘤发病率每年保持约3.9%的增幅,死亡率每年保持2.5%的增幅。
以2014年贵州省常住人口数与癌症中标发病率计算,2014年贵州省癌症患病人数约5.5万人。根据草根调研,估计贵州省肿瘤病人的人均治疗费用约15万元/年。考虑到贵州省癌症发病率低于全国平均水平,但老龄化趋势加速肿瘤患病率提高,我们假设2014年贵州省癌症中标发病率增长率为3.0%,并以0.1%逐年递增,则预计2025年贵州省病人数量将达8.5万人, 预计癌症治疗市场规模达128亿元。
2.2. 贵州省持续推进医疗体制改革与建设,民营医院迎发展机遇
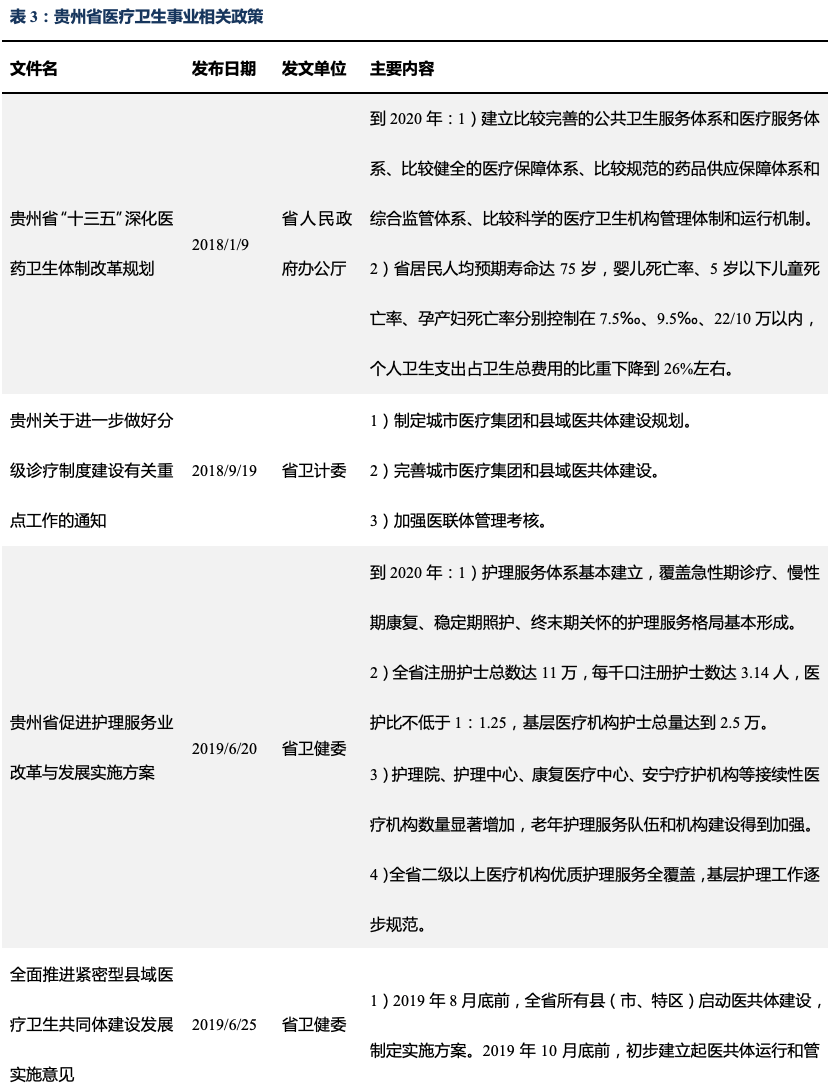
近年来贵州省持续深化医疗体制改革,提升全省医疗服务能力。以提高全省医疗服务水平为目标,推进建设完善的公共卫生服务和医疗服务体系;推进建设全省分级诊疗制度,提高县级医院、基层医疗机构的就诊率和服务能力;全面推开公立医院改革,限制公立医院费用和药占比等。我们认为,一系列的医改政策下,股份制医院、民营医院等非公立医院有更多机会参与全省医疗卫生事业建设。
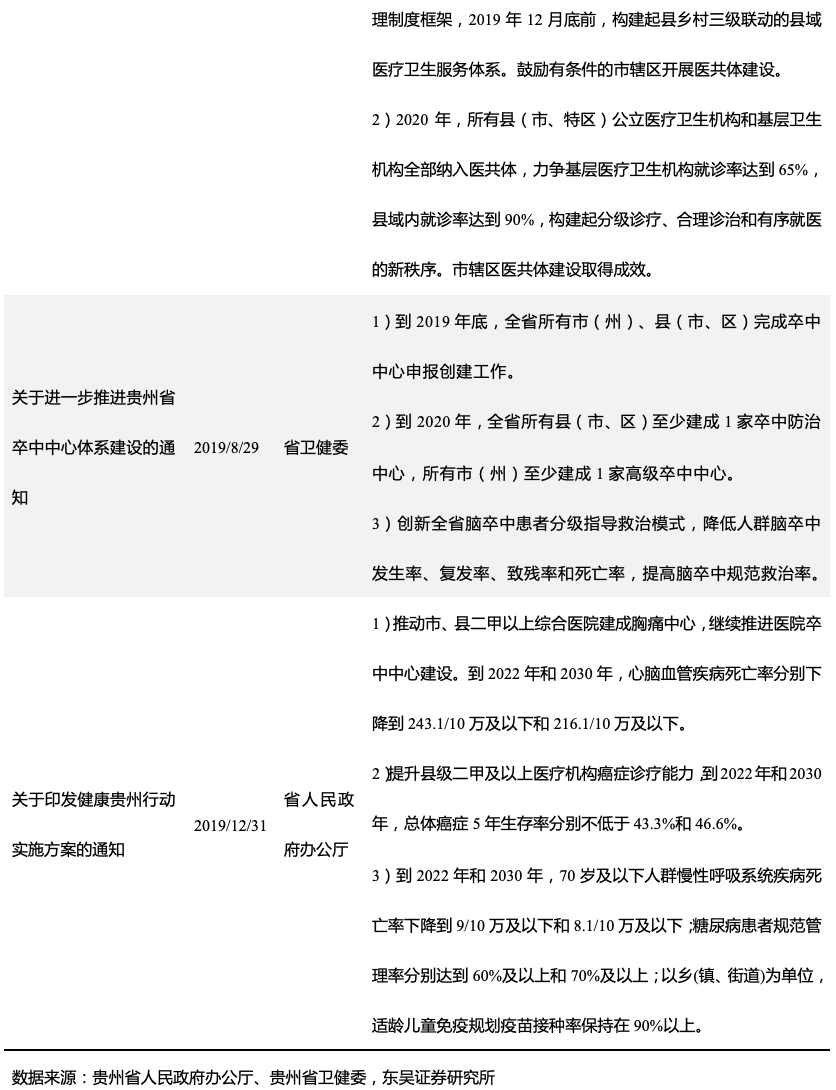
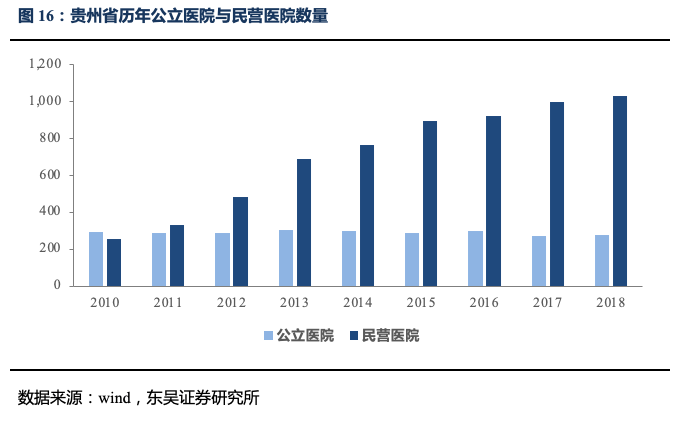
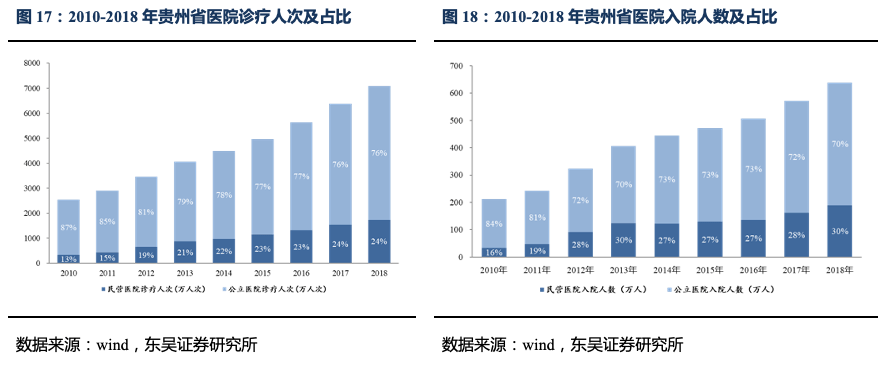
2018年,贵州省民营医院数量1029家,远高于公立医院数量280家,2010-2018年年均复合增长率约19%。同时,民营医院的诊疗人次占比从13%提高至24%,民营医院入院人数占比从16%提高至30%。股份制医院、民营医院等非公立医院在全省医疗卫生建设事业中发挥重要作用,迎来发展机遇。
2.3. 贵州省医保资金结余率高,医保支付能力较强
从医保收入来看,2015-2017年,贵州省城镇基本医疗保险收入由135.8亿元增长至186.4亿元,新农合的筹资总额由149.48亿元增长至172.34亿元,平均复合增长率分别为17.16%和7.37%。2018-2019年,贵州省医保收入由401.3亿元增长至516.3亿元,同比增长32.15%。
从医保支出来看,2015-2017年,贵州省城镇基本医疗保险支出由114.2亿元增长至143.3亿元,新农合支出由124.90亿元增长至167.87亿元,平均复合增长率分别为12.02%和15.93%。2018-2019年,贵州省医保支出由348.8亿元增长至427.3亿元,同比增长22.51%。
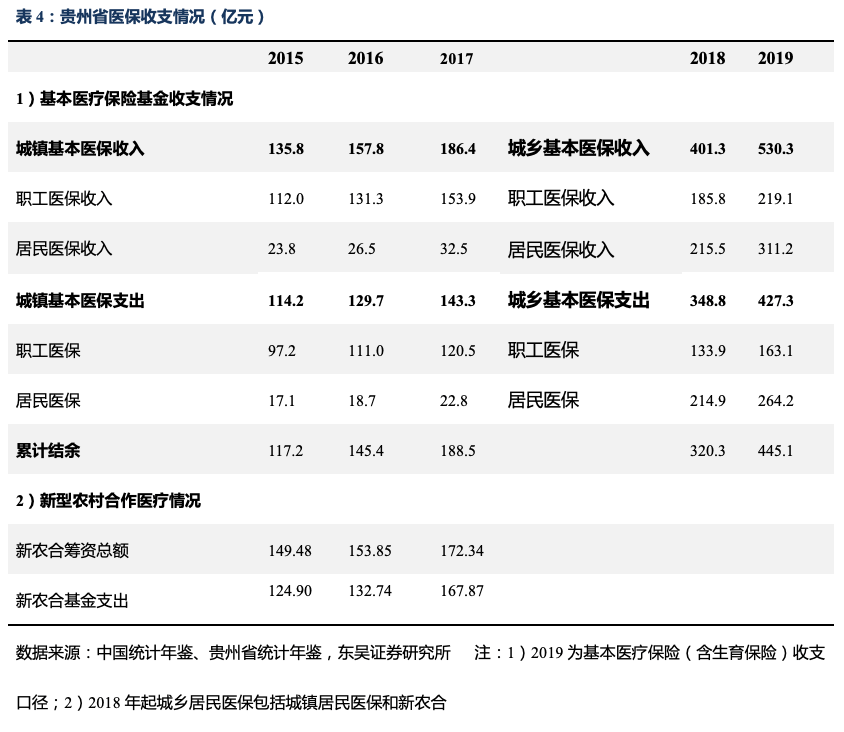
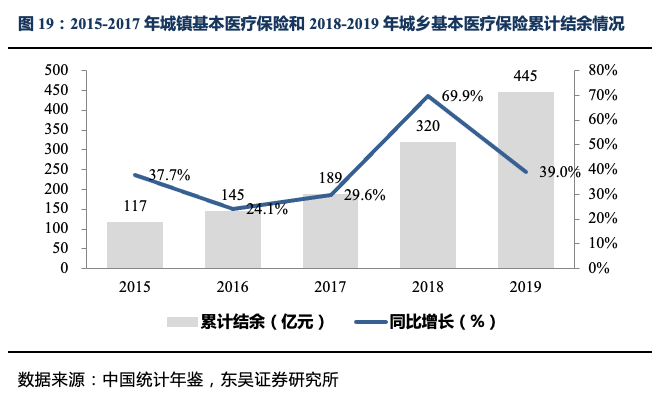
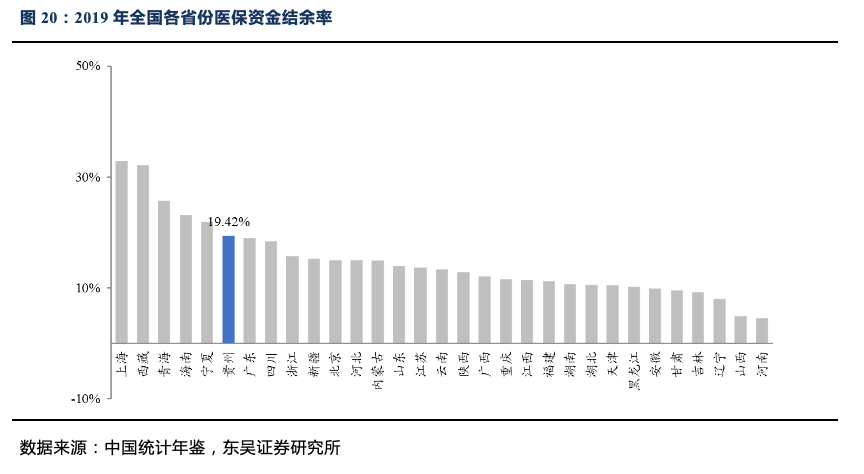
从医保结余状况来看,2015-2017年,贵州省城镇基本医疗保险累计结余由117.2亿元增长至188.5亿元,CAGR为26.82%。2019年累计结余445.1亿元,同比增长38.96%。2019年贵州省医保的当年结余率(当年结余/当年收入)为19%,全国排名第五,可见贵州省的医保支付能力较强。
2.4. 全省医药流通行业持续较快增长,发展潜力较大
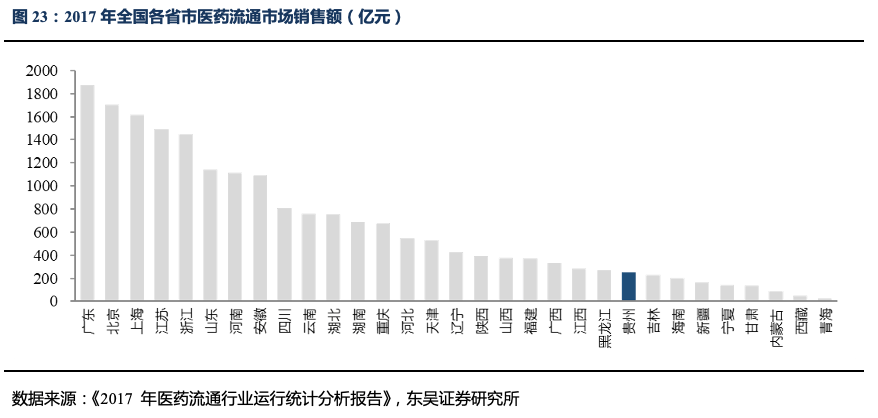
贵州省作为西南地区腹地,由于历史、地理、经济等多方面因素影响,医药流通市场规模相对其他省市较小,但呈较快发展趋势。根据商务部发布的《2017年医药流通行业运行统计分析报告》, 2017 年全国医药流通商品销售总额约2万亿元,同比增长7.8%;贵州省医药流通商品销售总额约253亿元,同比增长14.8%。在全国医药流通行业增速放缓的情况下,贵州省自2015年以来保持加速增长态势。
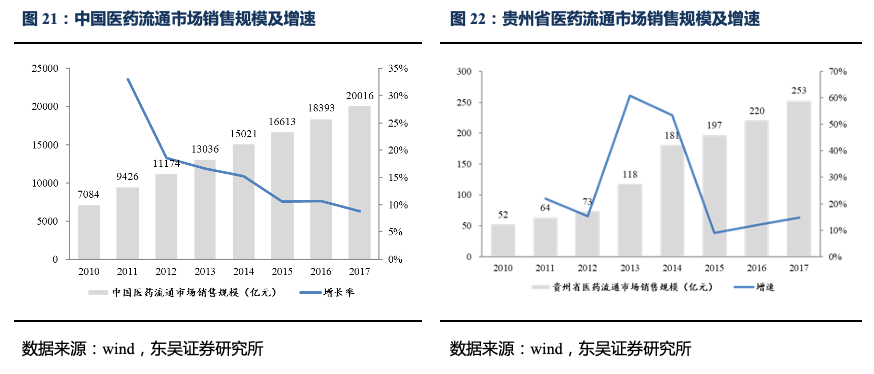
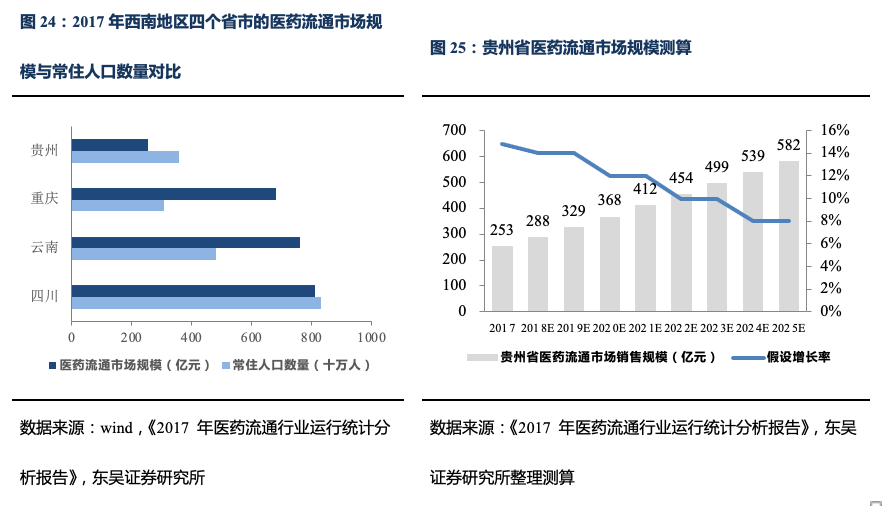
2017年贵州省医药流通市场规模在全国 31 个省中排名第 23位,相较于2016年上升1位。与同为西南地区省市相比,四川省、云南省、重庆市的市场规模分别为贵州省的3.2倍、3倍、2.7倍,但常住人口数量仅为贵州省的2.3倍、1.3倍、0.9倍,我们认为贵州省医药流通行业发展潜力较大。
根据2017年贵州省医药流通市场销售规模253亿元,2015年以后的加速增长态势,考虑到贵州省医药流通行业发展潜力释放,我们假设2018-2025年全省医药流通市场能够保持8%-14%的自然增长,预计2025年贵州省医药流通市场销售规模达582亿元。
3. 医疗服务板块:旗下医院资产优良,医疗体系协同发展
3.1. 贵州医科大引领医疗水平,集团化管理促进协同发展
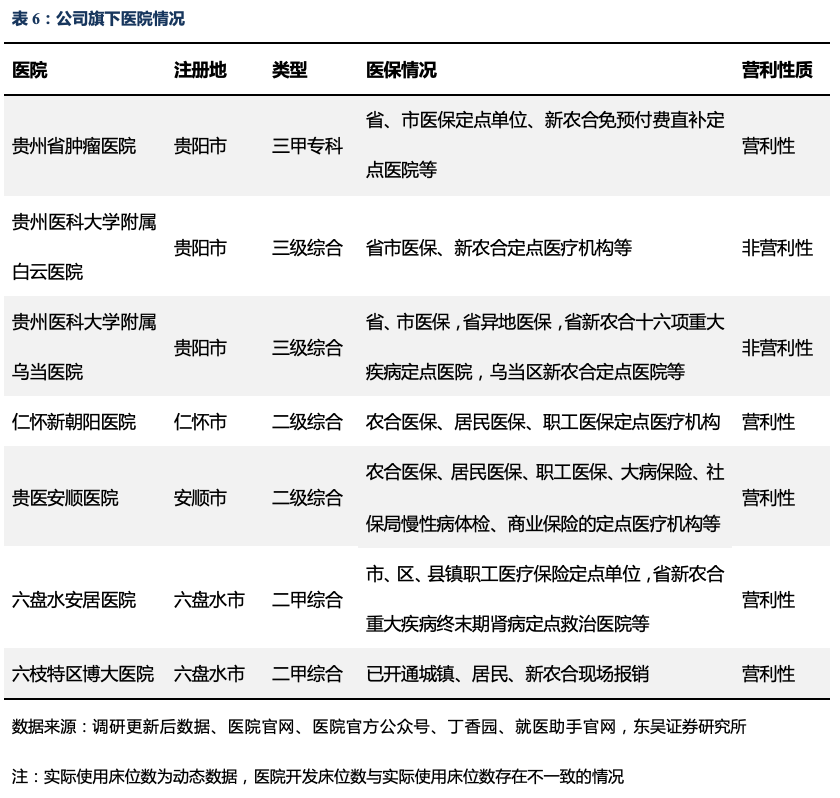
公司旗下3家医院为贵州医科大直属附属医院,位列省内医疗服务水平前列。公司旗下拥有7家医院,3家三级医院,4家二级医院。贵州省肿瘤医院现由科开医药持股77.91%,贵州医科大学附属医院持股22.09%。白云医院、乌当医院也都是贵州医科大学直属附属的三级综合医院,具有较高知名度。公司三大医院基地依托贵州医科大,各医疗机构拥有特色学科,建立起优质医院网络,在贵州省已形成了一定品牌效应。
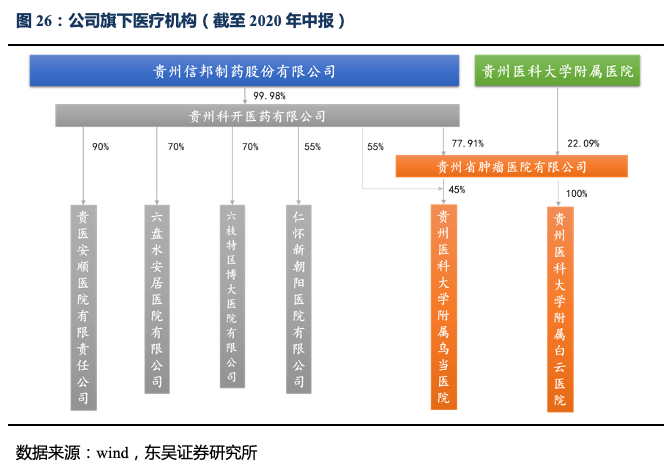
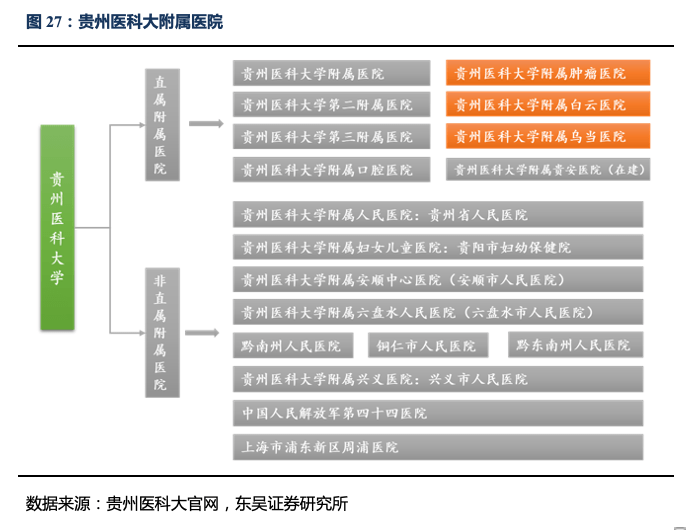
贵州医科大学前身可追溯至1938年创建的“国立贵阳医学院”,是当时全国最早直属国家教育部的9所高等医学院校之一,首任院长来自北京协和医学院,并带领大批学术造诣精湛的国内知名专家学者参与学校的建设,贵州医科大因此被誉为当时的“小协和”。贵州医科大也是目前贵州省内最好的大学之一,拥有直属附属医院8所,非直属附属医院11所,教学医院6所。公司旗下的肿瘤医院、白云医院、乌当医院这3家三级医院,均为贵州医科大学的直属附属医院。
根据香港艾力彼医院管理研究中心发布的《医院蓝皮书》,2018年贵州省肿瘤医院在全国肿瘤医院强中排名26,白云医院、乌当医院同为贵州省内前三的非公立医院,仁怀新朝阳医院在地级医院里面实力突出。
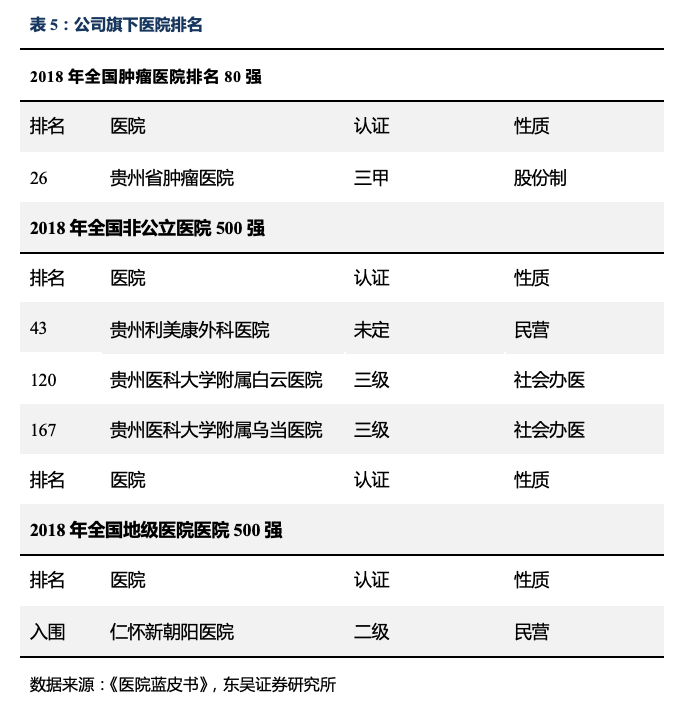
公司旗下医院规划拥有床位数5000余张,根据我们调研,目前肿瘤医院、白云医院、乌当医院的开放床位分别约1500张、1000张、500张,其中白云医院、乌当医院中长期规划床位数可达3000张、1000张;四家县级医院现开放床位300-500张,未来也有望实现500张及以上的床位。此外,公司旗下医院也与省内县级展开积极合作,实现学科帮扶、医患资源共享等。
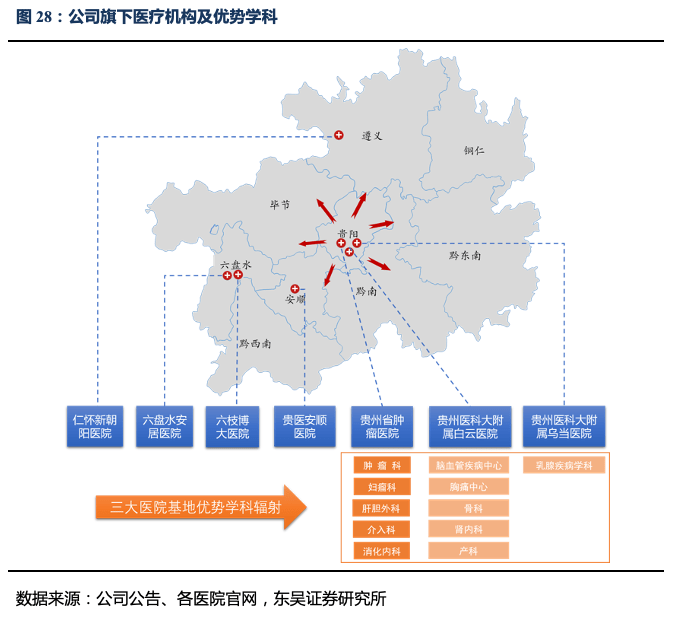
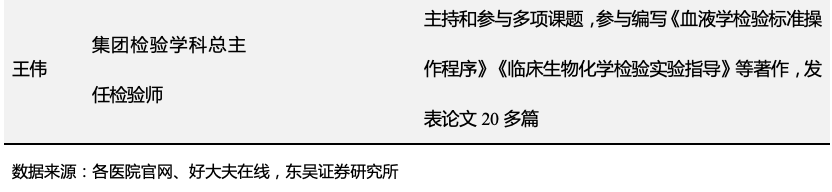
三大医院基地+四家县级医院,首席专家+专科联盟加强优势学科互动,推动医疗体系服务能力提升。公司旗下医院主要分布在贵阳、遵义、安顺和六盘水,肿瘤医院、白云医院、乌当医院作为教学和资源中心基地,在肿瘤科、肝胆外科、骨科、胸痛、乳腺科等学科方面优势突出,骨干专家团队均为教授、主任医师、博导等,具有丰富的临床医疗和教学教研经验。集团层面,在妇产科、影像科、肝胆外科、检验科已建立首席专家负责制,形成学科资源在集团内共享,带动学科的整体发展,并增强集团医院的整体服务能力。此外,2018年集团妇产科专科联盟成立,2019年集团脑卒中联盟成立,公司还将通过各专科联盟打造具有影响力的特色科室和特色学科,加强集团医院间在临床、教学、科研、医技及管理等方面的协同合作。
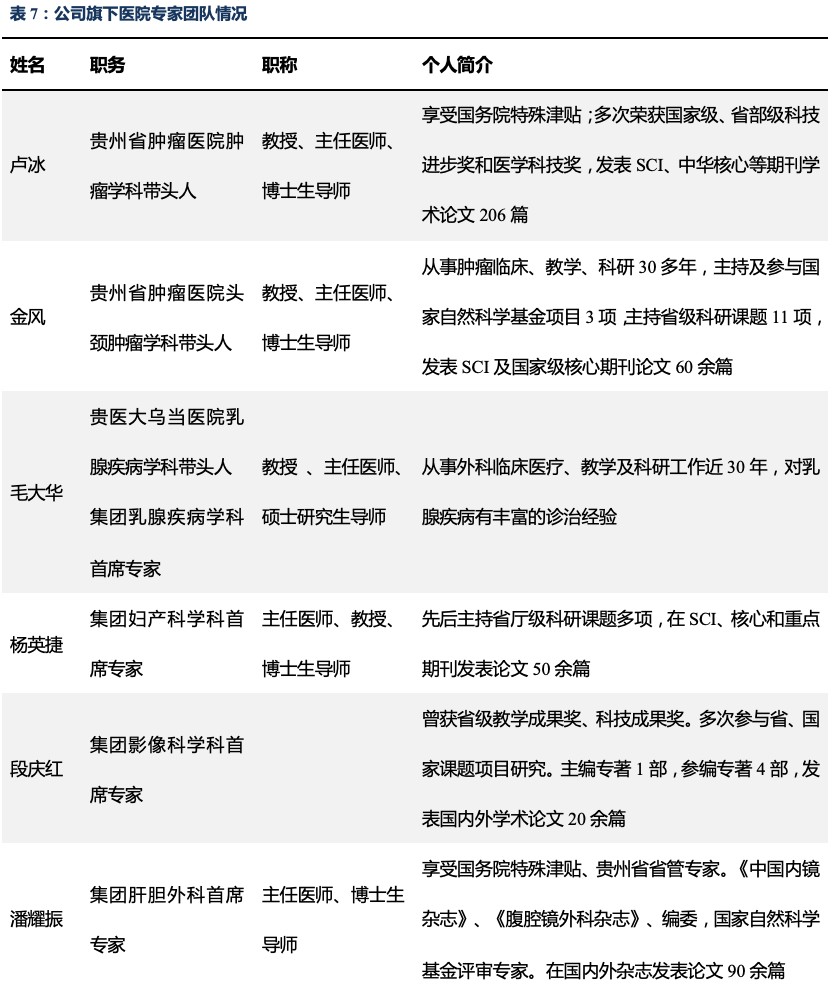
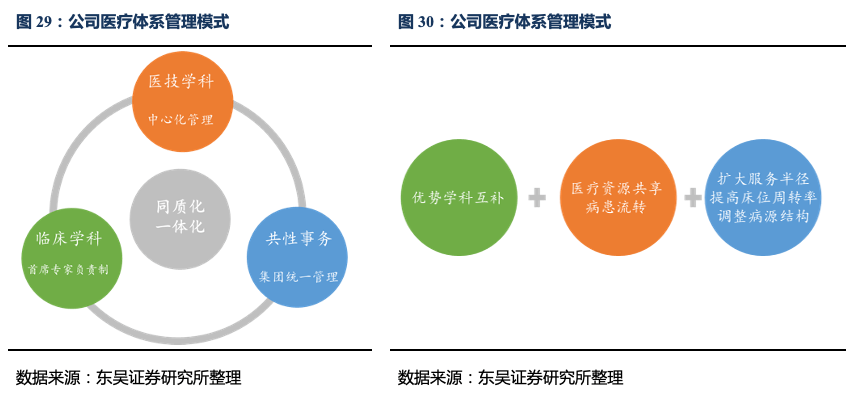
集团化一体化管理,医院体系协同发展。公司在多年实践中探索出了适合的管理模式,从集团层面对旗下医院进行同质化、一体化管理,以三大医院为基础在集团内复制,并逐步推广。 临床学科方面,通过首席专家负责制,将各医院的医疗资源、病患资源等整合和共享,带动特色学科整体发展。 医技学科方面,实行中心化管理和统筹调配,提高医技工作室的效率,并减少设备的投入。 共性事务方面,将行政、医保和后勤部门统一管理,降低医院运营成本。从而提升医疗服务能力、医院运营效率。
在集团管理模式下,旗下医院体系有望实现学科互补、资源共享,调整病源结构,并提高床位周转率,不断扩大服务半径。此外,依托集团旗下医院终端形成闭环的流通配送服务,还将加强集团的成本管控和效率提升。
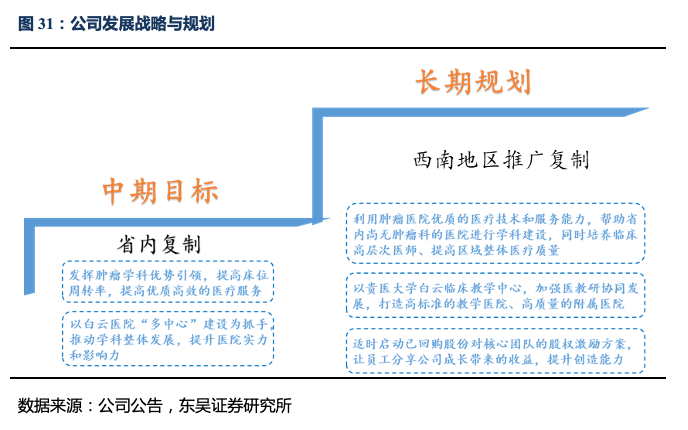
稳步推进医院建设,中期实现省内复制,长期有望在西南地区复制扩张。在集团统一化管理,医院协同发展下,公司将持续稳步推进医院体系扩张。中期发展来看,将在集团内复制优势学科建设模式,提升医疗服务水平和品牌影响力,并实现省内扩张,以公司现有床位设置来看,目前现有医院即有望实现床位数7500张以上(肿瘤医院1500、白云医院3000、乌当医院1000张、四家县级医院分别至少500张)。长期发展来看,将有望逐步推广到西南地区,进一步扩张业务版图。
3.2. 三大医院为发展基础,县级医院具备发展潜力
3.2.1. 贵州省肿瘤医院:省内唯一的三甲肿瘤专科医院
贵州省肿瘤医院成立于2007年8月,是集医疗、教学、科研、预防、保健、康复、宁养于一体的贵州省三级甲等肿瘤专科医院,最初在贵州省政府、原贵州省卫生厅的大力扶持下,由贵阳医学院附属医院肿瘤科、贵州省肿瘤研究所、原贵阳医学院肿瘤学教研室整建制搬迁组建而成。肿瘤医院也是贵州省肿瘤疾病规范化治疗基地、贵州省肿瘤放疗质控中心、贵州省肿瘤疾病质量控制中心、贵州省肿瘤防治健康教育基地、贵州省肿瘤专科护士培训基地。 肿瘤医院发展渊源悠久,集各方优势医疗资源于一身,拥有国内最先进医疗设备,现已发展成为省内肿瘤治疗最强品牌,在中西部地区同样实力不凡,现为中国西部放疗协会副理事长单位。
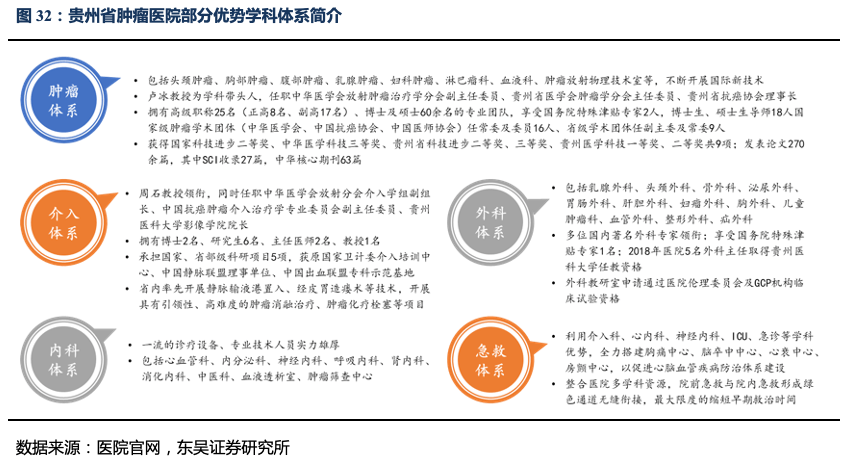
根据医院官网与调研,肿瘤医院建筑面积约5.9万平方米,现开放床位约1500张。医院现有35个临床科室、11个医技科室,肿瘤科、介入科、肝胆外科、消化内科等学科优势突出。其中, 1)肿瘤科由胸部肿瘤科、头颈肿瘤科、腹部肿瘤科、淋巴瘤科、血液科等组成,是贵州省规模最大、学术实力最强、科研水平领先的肿瘤临床治疗及研究中心。肿瘤体系由一批专家团队组成,学科带头人卢冰教授任职中华医学会放射肿瘤治疗学分会副主任委员、贵州省医学会肿瘤学分会主任委员、贵州省抗癌协会理事长。 2)外科为多位国内著名外科专家领衔的外科及外科微创体系,经过13年发展,现可开展各种恶性肿瘤及复杂疾患手术,多项技术位于省内领先水平。 3)介入科现可开展1-4级手术,包括各类肿瘤、非肿瘤性疾病的介入诊断检查与治疗,肿瘤消融治疗、肿瘤并发症处理、肿瘤化疗栓塞等诊疗项目具有代表性、引领性、高难度。 4)内科体系拥有一流的诊疗设备,专业技术人员实力雄厚,包括心血管科、内分泌科、神经内科、呼吸内科、肾内科、消化内科、中医科、血液透析室、肿瘤筛查中心。
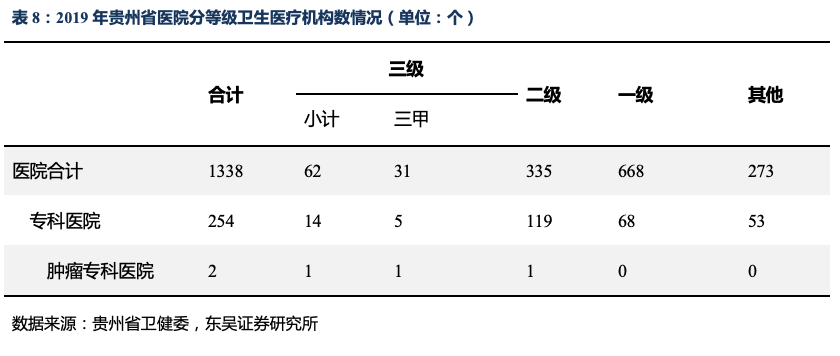
贵州省肿瘤专科医院稀缺,公司旗下肿瘤医院为省内唯一的三甲肿瘤专科医院。2019年,贵州省医院总数合计1338个,其中专科医院254个;而肿瘤专科医院数量增加了1家,也仅有2家,仅公司旗下的贵州省肿瘤医院为三甲专科。肿瘤医院的进入门槛较高,体现了公司优质医疗服务资源在贵州省内的稀缺性。
贵州省肿瘤医院具备肿瘤专业的药物临床试验机构资格,为国内少数具有临床试验资格的非公立医院之一。贵州省肿瘤医院的国家药物临床试验机构(GCP)始建于2013年,先后组建机构办公室管理团队、临床试验伦理委员会、专业研究团队。2017年5月获得药物临床试验机构资格认定证书,认定专业为肿瘤专业(内科方向、外科方向)。Ⅰ期临床研究中心于2017年9月投用,目前拥有床位60张,抢救室床位2张,可同时开展健康受试者生物等效性研究与肿瘤患者新药研究或生物等效性研究。Ⅰ期临床研究中心至今已完成17项临床试验,在研6项。临床试验研究主要病种有淋巴瘤、乳腺癌、肺癌、鼻咽癌、肝癌、结直肠癌、宫颈癌、卵巢癌、食管癌、膀胱癌等。
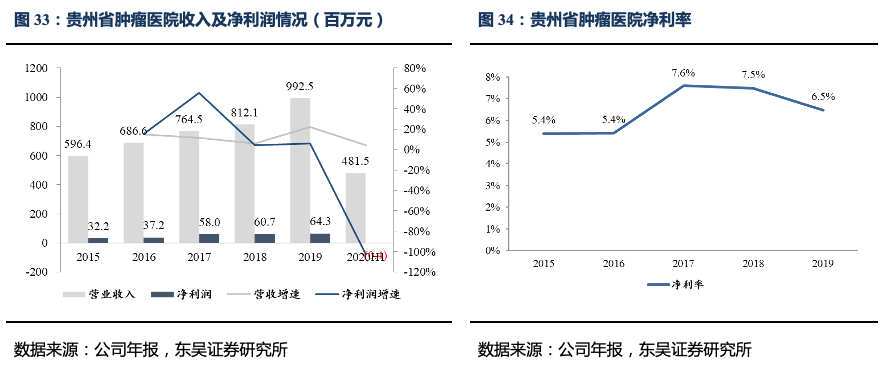
2015年以来,贵州省肿瘤医院收入与净利润规模持续扩大,2020H1收入增速下滑主要受疫情影响;叠加春节影响因素,净利润增速同比下滑较多。我们认为随着疫情好转,医院恢复正常经营,利润水平将随之回升
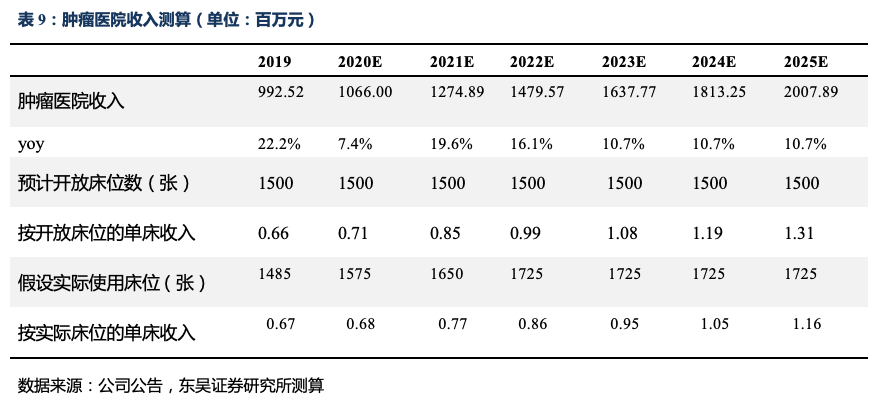
展望未来,我们认为肿瘤医院即使在不扩张床位的情况下,收入规模依然有翻倍增长的空间,预计2025年肿瘤医院收入20亿元左右。肿瘤医院有望以其特色肿瘤专科资源,助力公司医疗体系的品牌打造与发展壮大;同时在公司集团化管理与医院协同化发展下,利润率得以进一步提升。主要地:1)在就诊人数增长的情况下,医院原本开放的1500张床位的实际床位使用率可以超100%,床位周转率仍可提高。2)按医院1500张床位数的单床收入在2019年约66万元,仍有较大提升空间;参考同为西南地区的肿瘤医院,单床收入可达100-150万元;未来通过与白云医院、乌当医院的合作实现病患资源共享,将继续提高肿瘤病人及恶性肿瘤病人占比,增加单床收入。3)通过施展高附加值诊疗项目、增加放疗设备等,提高诊疗项目收入。4)通过降低采购成本和不计费耗材占比、降低财务费用等精细化管理,继续提高医院盈利能力。
3.2.2. 贵州医科大学附属白云医院:贵州医科大第二临床教学中心
白云医院正式开诊于2011年7月1日,现已发展成为集医疗、教学、科研、急救、预防保健、健康管理、康复、职业病防治为一体的三级综合医院。白云医院在脑卒中、胸痛方面特色突出,为国家卫健委高级卒中中心、脑卒中筛查与防控基地、国家胸痛中心。根据医院官网,目前医院现有26个临床科室、13个医技科室,规模已达到日门诊量1600人次以上、日在院病人680人次以上、日手术30台次以上。
白云医院具有省内一流的高精尖大型诊疗设备,与多个国内外大学建立学术交流合作关系,并持续加强在人才培养方面的基础建设与投入资源。作为贵州医科大学第二临床教学中心的建设项目已于2019年启动,将通过整合肿瘤医院、白云医院和乌当医院三家附属医院的资源,形成完善的医疗人才培养体系,计划招生人数可达1800人以上。白云医院的三期建设项目在建,共分为内科住院综合楼、临床教学综合楼、临床规培综合楼三栋楼,总建筑面积10万方。
白云医院为教学和科研重要基地,将为集团医院体系的服务能力提升、医院品牌打造、医疗人才培养等,提供重要的支撑作用。白云医院为贵州医科大学第二临床教学中心,将通过科研与教学助力集团旗下医院的学科发展,提升医疗服务能力,提高医院品牌声誉。未来将不仅为集团旗下医院培养更多优秀医疗人才,也将为全省医院输送更多医疗人才,继而有望通过人才桥梁的作用,将全省其他医院的肿瘤病人、难治病人等,导流转诊至集团旗下医院,获得更多病患来源,扩大服务半径。
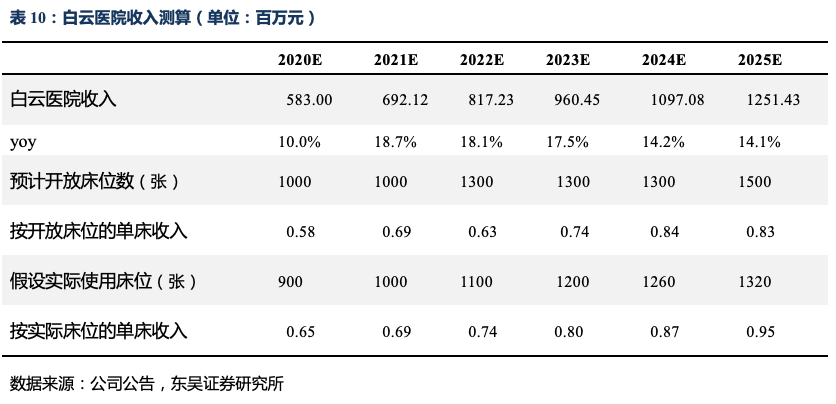
展望未来,白云医院的单床收入与床位数都有望进一步提升,我们预计2025年医院收入12亿元左右。具体地:1)白云医院目前开放床位1000张,实际使用900张,根据医院床位扩张规划,预计2022年开发床位可增加至1300张,2025年开发床位数有望增加至1500张。2)按照2019年开放床位数约1000张,估计白云医院单床收入约50-60万元,参照省内大三甲医院单床收入100-120万,仍有较大提升空间。并且,白云区的城镇人均可支配收入在2018年贵州全省各县(市、区、特区)中排名第9,白云医院在本地具有较好的发展基础,单床收入仍有较大提升空间。
3.2.3. 贵州医科大学附属乌当医院:变为控股子公司
乌当医院是一家集医疗、教学、科研、急救、预防保健、康复为一体的非营利性三级综合医院,于2013年9月29日正式开诊,2014年门诊量即超10万人次。乌当医院规划床位1000-1200张,首批开放500张;现有临床科室31个、医技科室12个。乌当医院已从科开医药旗下子公司,变为公司间接100%控股的子公司。
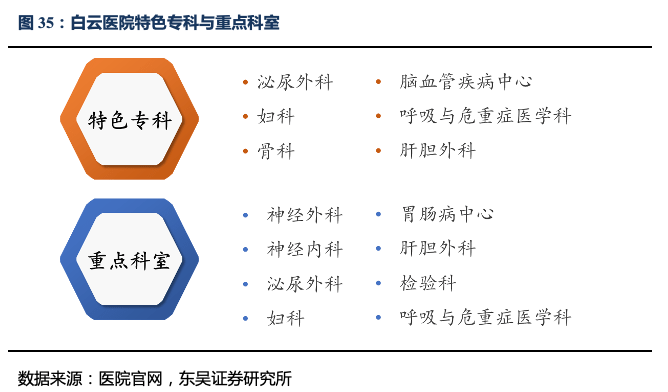
乌当医院同样是贵州医科大学附属医院,也是贵州医科大学“十二五”教学实习重点建设基地之一。乌当医院以乳腺疾病中心、神经医学科/癫痫中心、肝胆疾病中心等为重点特色专科进行建设,2019年通过集团化运作的优势,打造妇产科专科特色、新设儿科门诊,并完成了体检中心备案。乳腺科为乌当医院的重点特色学科,由国内知名专家毛大华教授领头发展。毛大华教授同时作为集团乳腺疾病学科的首席专家,将推动乌当医院乳腺科资源在集团医院之间的共享,推动集团医院体系乳腺科的建设。
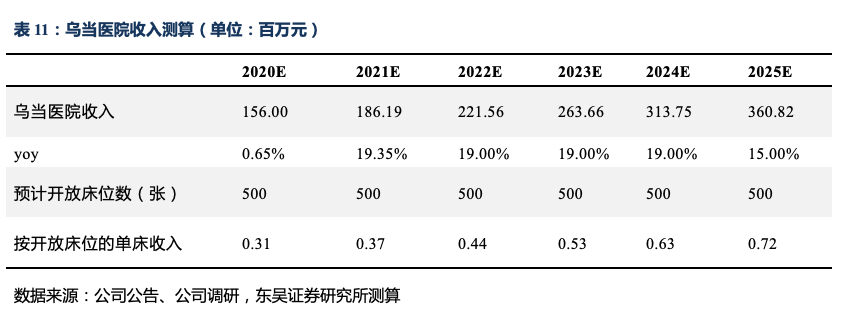
未来乌当医院在床位数暂不增加的情况下,单床收入仍有提升空间,我们预计2025年乌当医院收入规模在3.6亿元左右,且未来乌当医院收入规模仍有增长空间。一方面,以开放的500张床位计算,目前乌当医院的单床收入在31万元左右,未来随着品牌强化、优势科室发展、三大医院联动等,乌当医院单床收入有望继续提升。另一方面,乌当医院远期规划床位数1000-1200张,未来床位数仍有增加的空间。
3.2.4. 仁怀新朝阳医院:具有发展潜力的县级医院
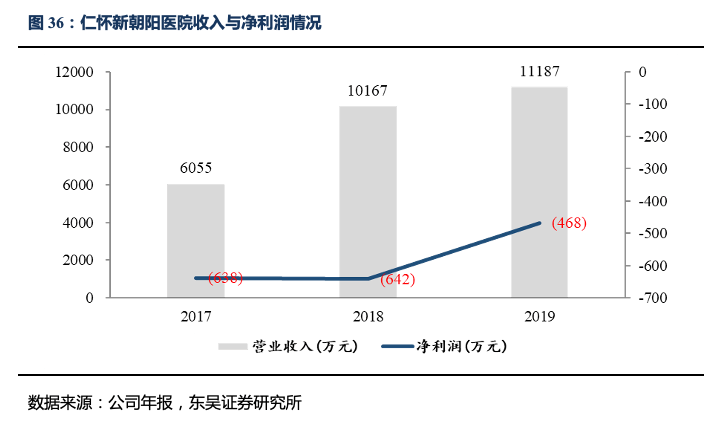
仁怀新朝阳医院是贵州省第二家、仁怀市第一家股份制二级综合医院,于2006年创立。2014年公司与仁怀朝阳医院实现股权战略合作,总投资近3亿元,并将白云医院、肿瘤医院的技术资源和专家团队引入。2017年以来,仁怀新朝阳医院的收入逐年增长,亏损逐年收窄。2018年,新朝阳医院的营收突破亿元大关。
仁怀新朝阳医院地理位置优越,交通便利通达,占地4900平方米,建筑面积2.8万平方米,现开放床位420张。开设普外科、泌尿外科、骨科、麻醉手术室、妇科、产科、内一科(呼吸消化)、内二科(心脑血管)、内三科(老年病科)、中医康复一科、中医康复二科、耳鼻咽喉科、儿科、急诊科、体检中心、口腔科等16个临床科室;开设药剂科、检验科、病理科、影像科、B超室、胃镜室、心电图室(脑电图)、供应室共8个医技科室。医院自建立以来,坚持“小综合、特专科”发展理念,拥有泌尿外科、中医康复理疗科、妇产科等特色科室。依托贵州医科大学附属白云医院、贵州省肿瘤医院的技术资源和专家团队,仁怀新朝阳医院现已成为市内规模较大、科室齐全、设备先进、技术力量雄厚的综合性股份制医院。
医疗卫生方面,2019年末仁怀市有医院10家,其中民营医院7家(4家综合,3家专科),仁怀新朝阳医院是综合服务能力最强、床位数最多的非公立综合性医院。我们认为, 相较于其他县市级地区,仁怀市人口基数相对较大,人均医疗支付能力相对较高,新朝阳医院发展潜力较大。

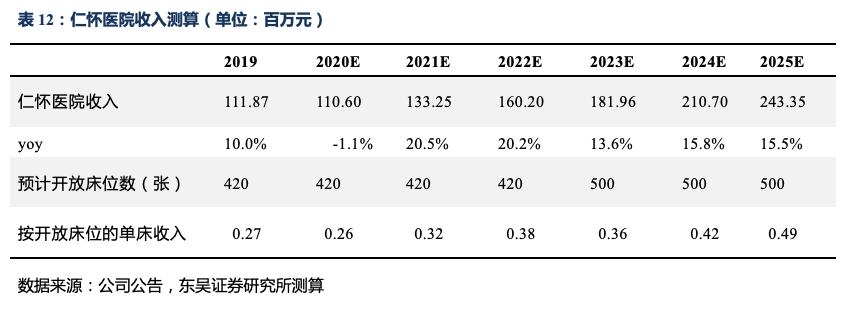
仁怀医院目前开发使用床位数420张,长期规划床位数可达500张及以上。未来集团医院品牌打造及资源共享,将有利于医院持续提高运营和服务能力提升。随着医院床位数量得到充分利用,我们预计2025年仁怀新朝阳医院收入有望达2.4亿元,将有望为公司增厚业绩。
3.3. 公司医疗服务收入持续增长,集团化运营有望提升盈利水平
公司医疗服务收入稳定较快增长。2019年,医疗服务实现收入19.43亿元,同比增长24.94%;在疫情影响下,2020H1实现收入8.92亿元,同比增长4.56%。我们认为,下半年医疗服务板块将随着国内疫情好转而显著恢复;未来随着公司旗下的医院陆续进入稳定运营,逐步为公司贡献业绩,医疗服务板块有望稳健增长。
另一方面,公司在集团旗下医院体系实行一体化和精细化管理,推动医院之间的医疗资源共享和优势学科互补,以及病源结构调整等,有望提高病床使用率和周转率,进一步降低医院运营成本,提升综合利润率。我们认为,随着公司医疗运营管理水平不断提高,医疗服务板块盈利水平有望提升。
4. 医药流通板块:省内市场发展潜力大,公司市占率稳步提升
4.1. 公司医药流通业务类型丰富,营销网络覆盖贵州全省
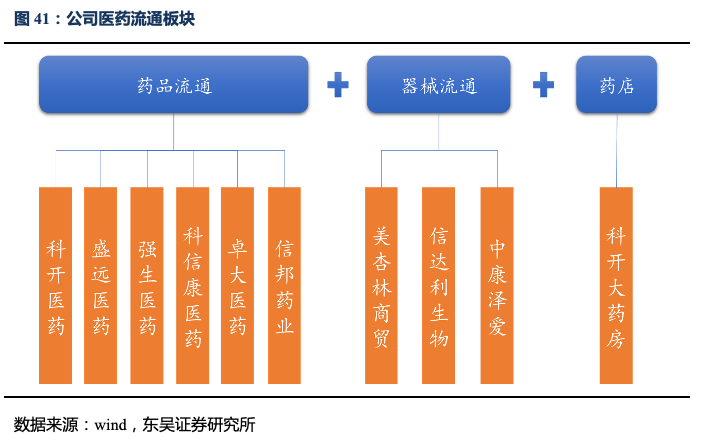
公司医药流通板块最早为信邦药业。2013年,信邦制药收购科开医药,纳入科开医疗器械和科开大药房等商业子公司,并在其后陆续并购盛远医药、卓大医药、中康泽爱,控股信达利等,目前已拥有19家流通公司,形成了以贵阳为中心,覆盖黔南、遵义、毕节、铜仁等重点区域,辐射全省的配送网络。科开大药房拥有16家零售门店,公司零售网络基本覆盖公司所属医院和主要合作医院,还将进一步在贵阳、遵义等打造有影响力的连锁品牌。
4.2. 依托集团医院终端形成闭环服务,持续扩大市场份额
公司医药流通板块依托集团旗下医院终端,提供药品、试剂、耗材、设备等全方位的闭环配送服务,达到集团成本管控和效率提升的目的。未来随着集团医疗体系的外延扩张,公司医药流通将依托医院体系提高市场地位,持续扩大市场占比及提高盈利能力。
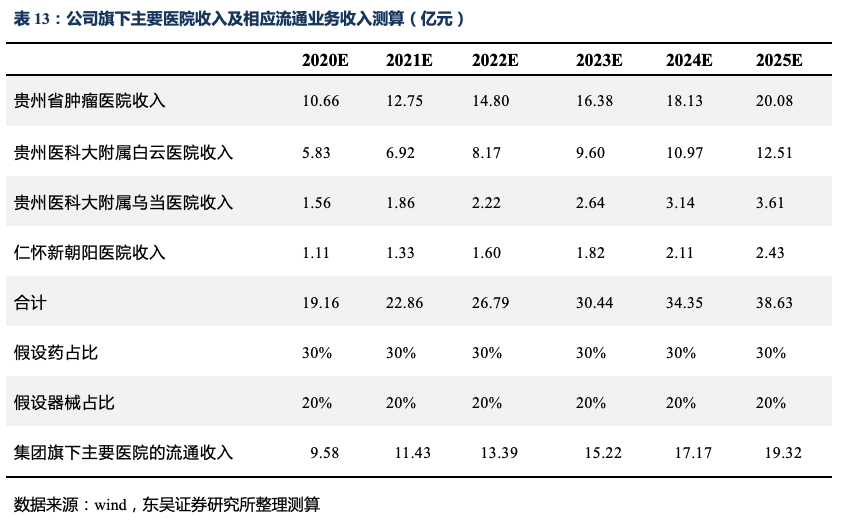
根据测算公司旗下主要医院的收入情况,我们假设医院收入的药占比30%、器械占比20%,估计2025年公司医药流通业务在主要4家医院的流通收入约19亿元。
4.3. 龙头企业区域性优势凸显,公司市占率与毛利率逐年提升
与国药、上药等流通企业相比,信邦制药旗下的医药流通公司扎根贵州省内,具备本土化的渠道资源优势。一方面,为集团旗下医院终端提供药品、试剂、耗材、设备等全方位的闭环配送,同时依靠集团医院终端提高对上游企业的议价能力;另一方面依托科开大药房的连锁和DTP定点药店资质打造具有品牌影响力的零售网络,巩固公司在省内医药流通的强势地位。
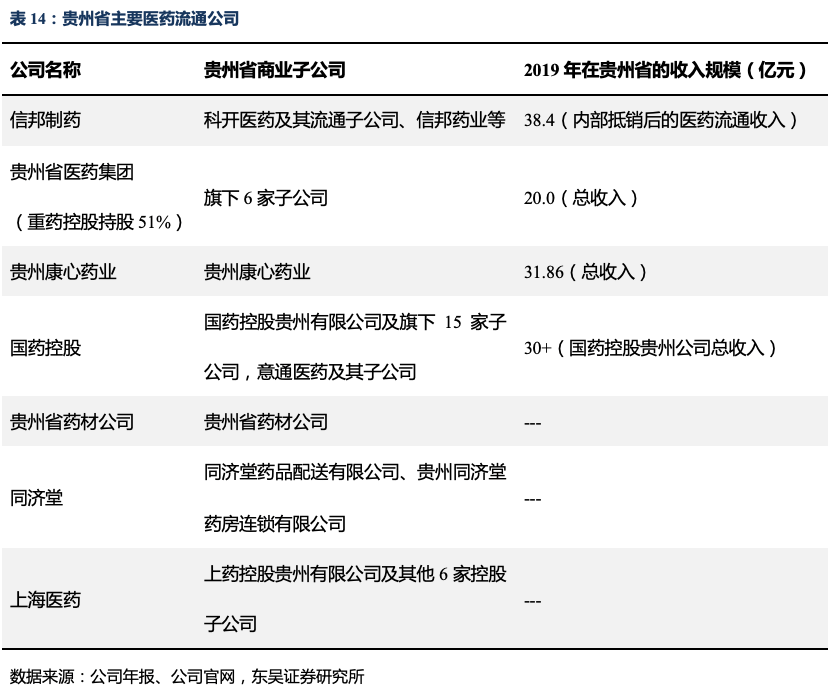
协同发展下,公司医药流通业务规模持续扩张,在贵州省医药流通市场占比从2014年的7.7%增长至2017年的14.9%。随着行业制度持续规范推动医药流通向省级市场集中,省级医药流通龙头企业的区域性优势凸显,有望持续提升市场份额。
近年来,公司医药流通板块收入放缓,主要系行业在两票制影响下进入阶段性调整,以及公司主动整合流通子公司和优化客户结构等因素。但与此同时,医药流通业务的经营质量得到提升。此外器械销售收入占比提高,进一步推动医药流通板块的毛利率提升。我们认为,随着公司销售网络和医院体系在全省的覆盖面持续扩大,业务结构持续优化,公司的医药流通业务有望实现收入与盈利水平的进一步增长。
5. 医药制造板块:剥离中肽生化,中药业务收入稳健
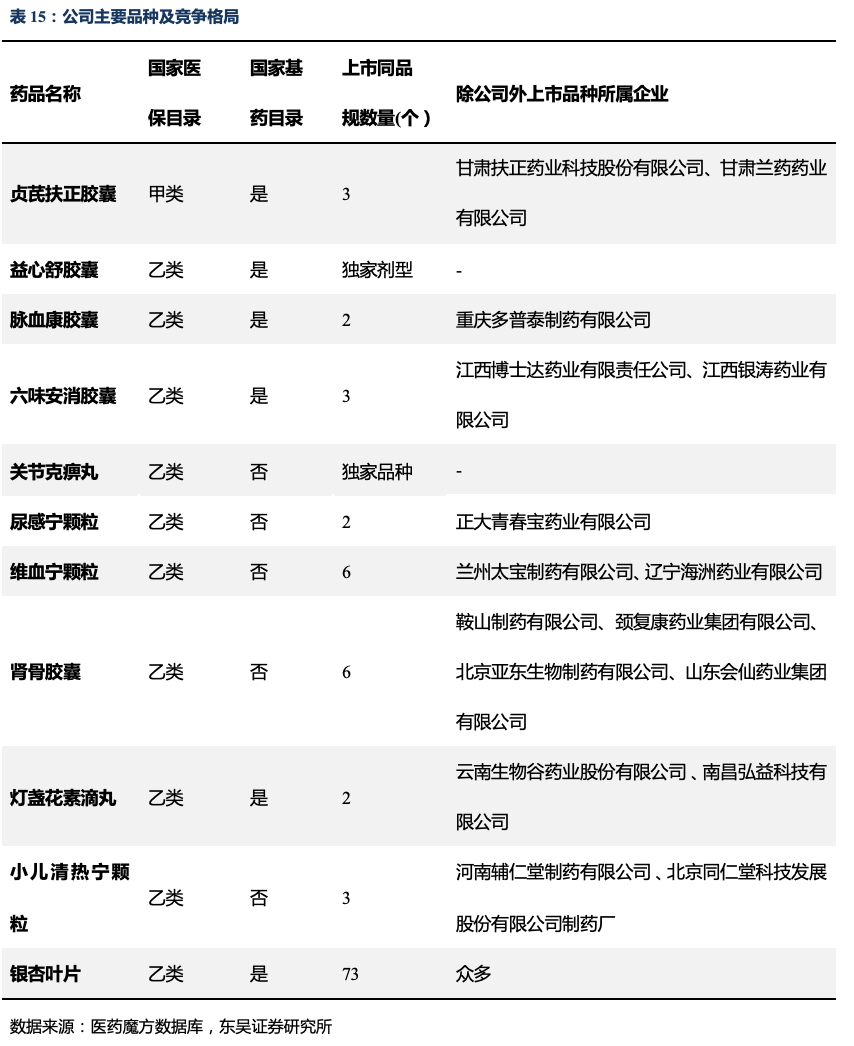
公司医药制造板块涵盖中药材种植、中药饮片及中成药生产与销售。中成药方面,公司具有国药准字号品种48个、中药保护品种2个、独家品种8个。另一方面,公司具有17个国家基药目录品种,包括主打品种:益心舒胶囊、脉血康胶囊、银杏叶片、维血宁颗粒、六味安消胶囊、贞芪扶正胶囊;21个国家医保目录品种,其中贞芪扶正胶囊为医保甲类,关节克痹丸为公司独家品种。
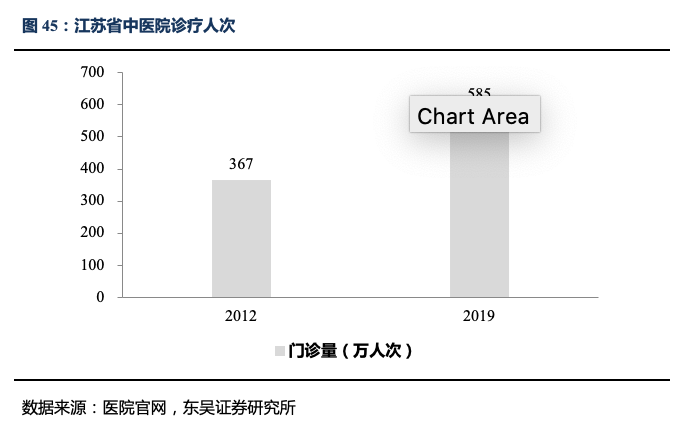
中药材完全实现产地基地化,与知名中医院合作提升品牌影响力。目前公司在铜仁、都匀、毕节等地建设了中药材规范化种植基地累计20万余亩,种植何首乌、太子参、银杏、半夏等多种中药材品种,通过产地基地化保证中药原材料来源的可靠与稳定。此外,公司与江苏省中医院在铜仁合作建设了中药饮片生产基地8万亩,江苏省中医院为全国首批成立的省级中医医院之一,医院现有床位2500张,2019年门诊量585万人次,单体综合服务能力全国中医系统第一,位列全国综合医院第七。基于优质中药材种植基地与稳定的需求来源,中药饮片有望保持良好发展趋势。
2019年,医药制造板块实现收入8.34亿元,同比增长7.65%;2020H1收入下滑,主要受到疫情影响。公司中成药重要品种在国内的竞争格局良好,中药饮片生产基地与国内著名中医院达成合作,中药材实现产地基地化保障了供应能力。《贵州省人民政府办公厅关于印发健康贵州行动实施方案的通知》提出“中医中药贵州行”活动,助力省内中药产业发展,预计中药制造板块整体实现稳健发展。
6. 盈利预测与投资建议
关键假设:
假设1:2021年在疫情得以控制的情况下,各家医院恢复正常经营状况。2021-2022年安居医院、安顺医院、六枝博大医院经营逐步成熟。各家医院床位利用率提高、床位周转率提高。
假设2:随着行业政策影响逐步消除,以及公司处置完经营效益较差的商业子公司,预计流通板块逐步迎来恢复性增长。
假设3:在公司的精细化管理模式下,预计2021-2022年毛利率逐步提升。
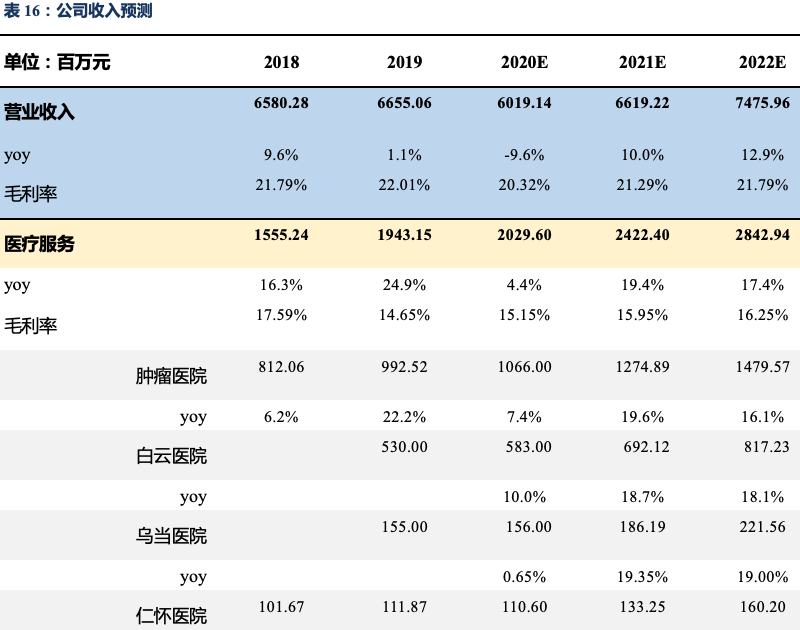
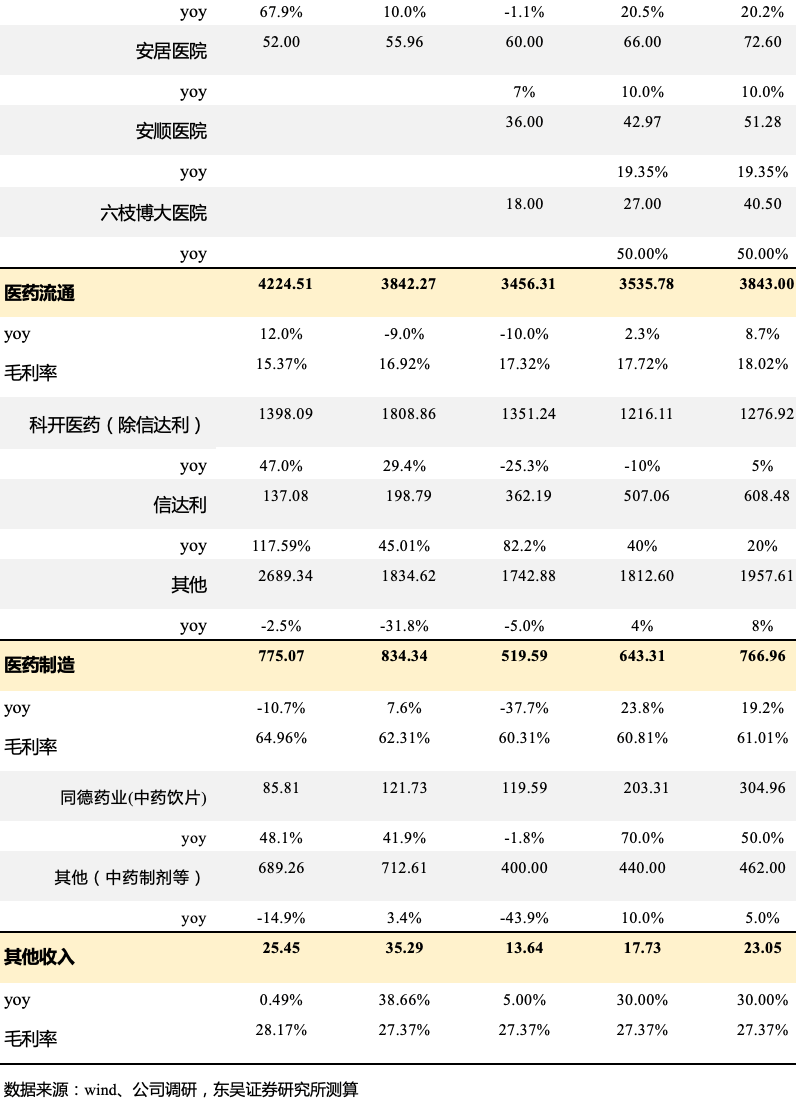
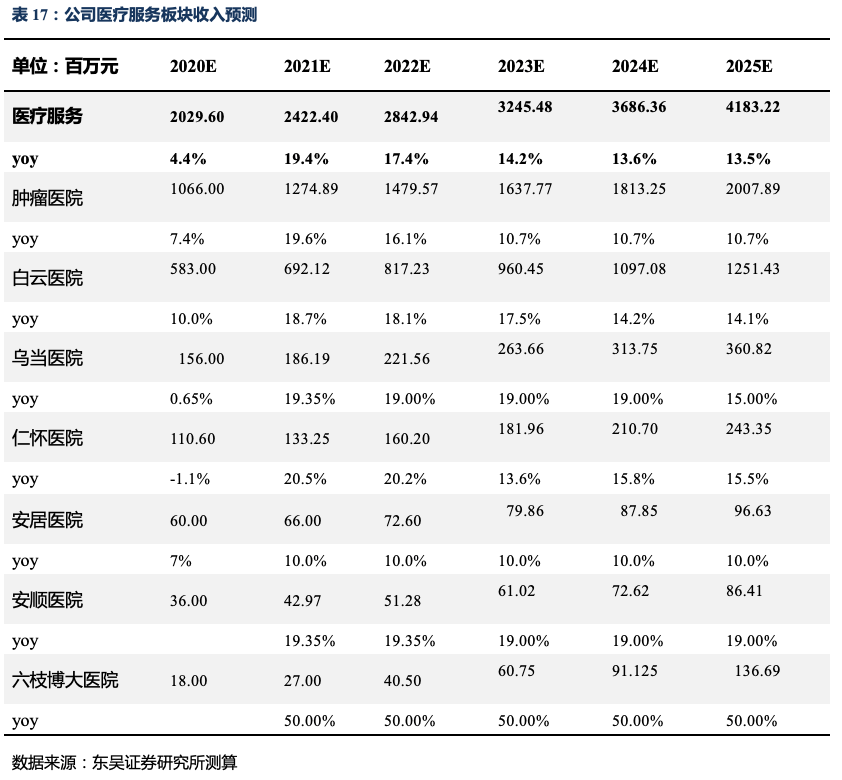
预计2020-2022年公司收入分别为60.19亿元、66.19亿元、74.76亿元,归母净利润分别为1.78亿元、2.80亿元、3.61亿元,考虑定增完成后股本增加的情况下,对应EPS分别为0.11元、0.14元、0.18元 ,对应当前股价的估值分别为76倍、59倍、46倍。
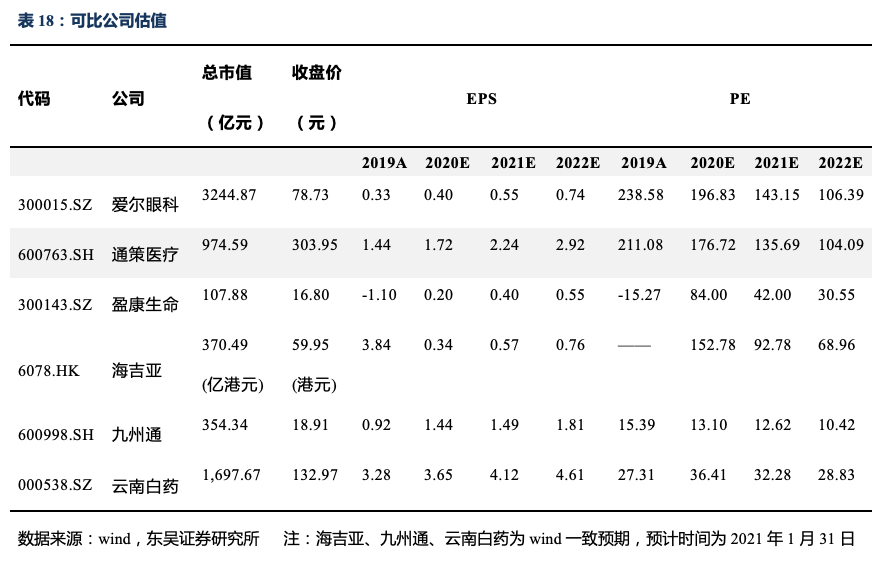
考虑到公司治理结构理顺有利于聚焦发展医疗服务,医院协同化发展推动收入规模稳步增长,集团精细化管理推动盈利水平提升。我们预计2025年公司总收入有望达104亿元,归母净利润有望达7.1亿元,其中:1)预计医院板块总收入可达42亿元,医院板块总体综合利润率有望达15%,贡献净利润约6.3亿元,归母净利润约4.9亿元;其中肿瘤医院综合利润率有望达20%,归母净利润约3.1亿元。2)预计医药流通板块收入可达51亿元,归母净利润有望达1.1亿元。3)预计医药制造板块收入可达11亿元,归母净利润有望达1.1亿元。分部估值情况下,考虑到公司的肿瘤医院为贵州省内最强品牌,现有医院体系在中长期仍可增加床位并实现内生增长,远期有望继续外延扩张,因此给予医疗服务板块50倍估值,对应市值245亿元;医药流通板块、医药制造板块参考同类公司给予20倍估值,因此公司总市值近300亿元。考虑到公司即将进入发展新阶段,业绩有望持续稳健增长,维持“买入”评级。
7. 风险提示
1) 医院盈利能力提升不达预期。我们认为,在公司集团统一化管理模式下,旗下医院的盈利能力有望提升,但考虑到医院进入稳定运营的进度可能存在滞后等因素,因此可能存在盈利能力提升不及预期的风险。
2) 医院建设项目进度不达预期。公司中长期规划将推进医疗体系和床位数量扩张,但可能由于疫情、工期等因素导致医院建设项目不及预期的风险。
3) 医药行业政策变化风险。医疗行业受政策影响大,且政策变化存在不确定性。
4) 医疗事故风险。随着医院规模扩大,管理难度上升,可能出现医疗事故或医疗纠纷的风险。