本周生物医药指数上涨5.98%,板块表现强于沪深300的1.71%的涨幅:为何2021年需要战略性配置原料药资产?第一,中国制造业的崛起使得国内能够以低成本产出符合FDA、CE认证的医药的“芯片”原料药。第二,大部分原料药公司收入来自海外,所以免疫国采政策,不受制于国内医保控费。第三,2020年部分原料药公司完成再融资,故未来2-3年高增长提供产能。第四,原料药现有估值较低,所以吸引力最强。建议重点配置华海药业、普洛药业等平台型公司;奥翔药业、九洲药业等积极转型CDMO公司;富祥药业、天宇股份等特色原料药公司等
集采影响利好,三条路径打开原料药成长空间:集采对原料药行业的主要影响包括:1)制剂价格下行带来渗透率提升,原料药加快放量;2)一致性评价重质,提升了原料药地位,价格也有望维持高水平;3)最重要的是集采弱化了销售在产业链中的地位,原料药企业生产成本优势放大,原料药制剂一体化的巨大空间被打开。在具体判断成长性方面,我们认为应主要关注原料药企业下游产品所处生命周期(导入期与快速放量期更佳)、企业向下游制剂延伸快速做大收入的能力,以及企业横向进入CDMO领域的能力,上述三条路径打开原料药企业成长空间。
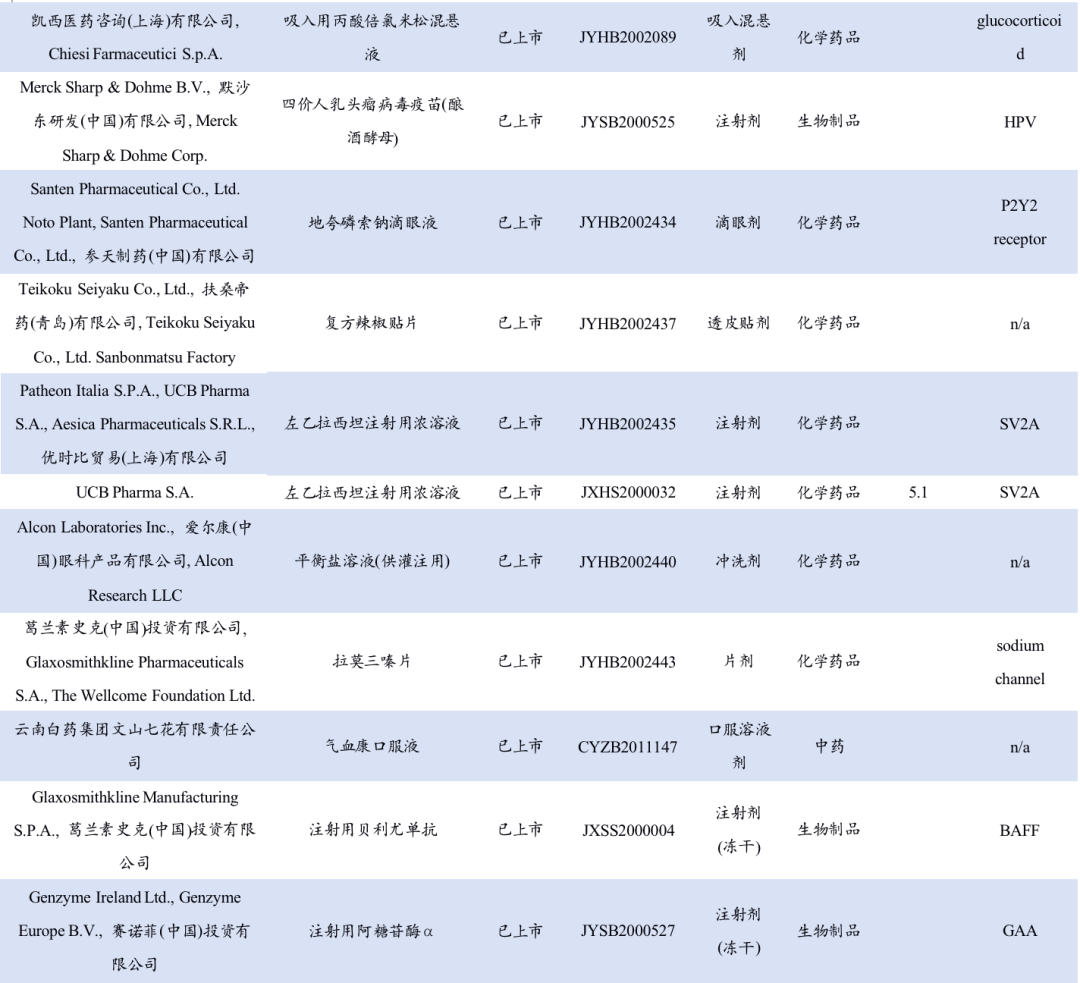
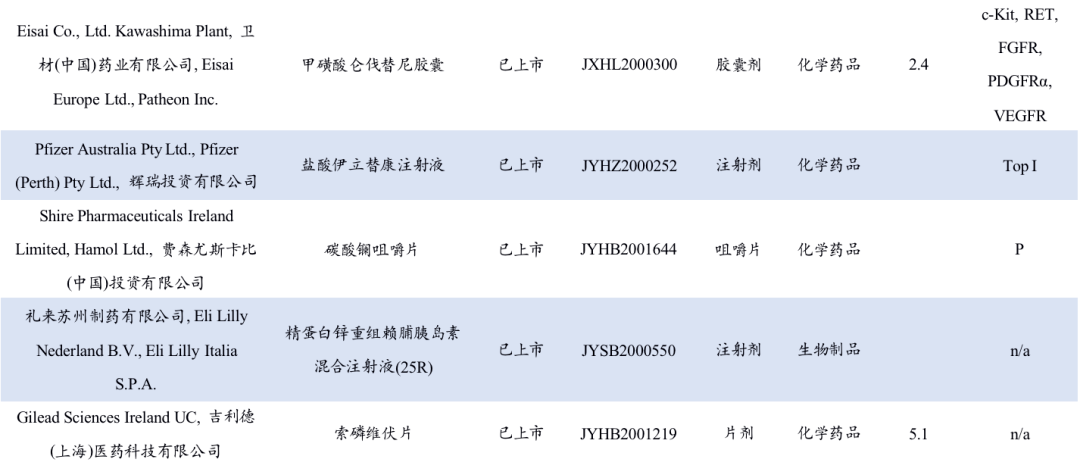
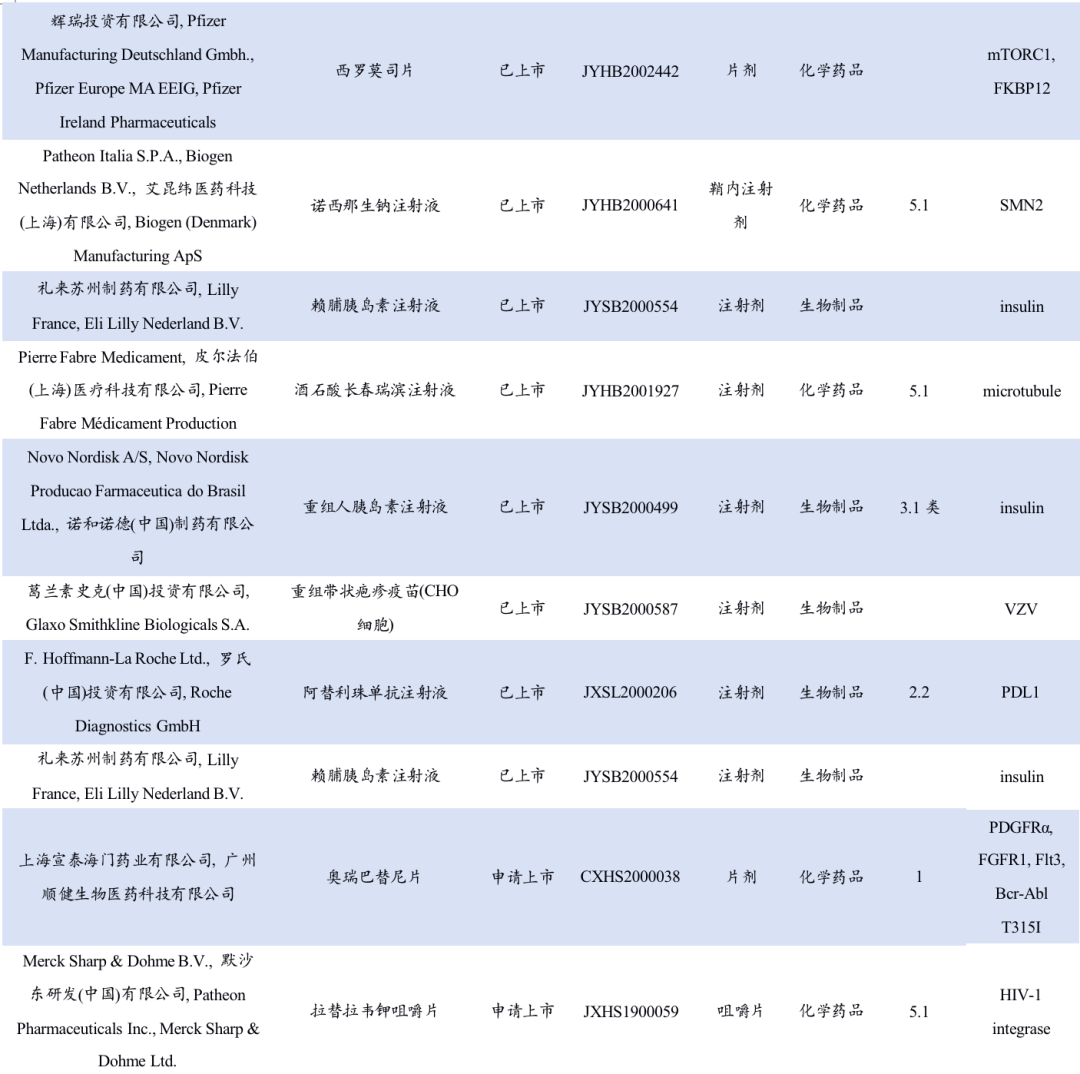
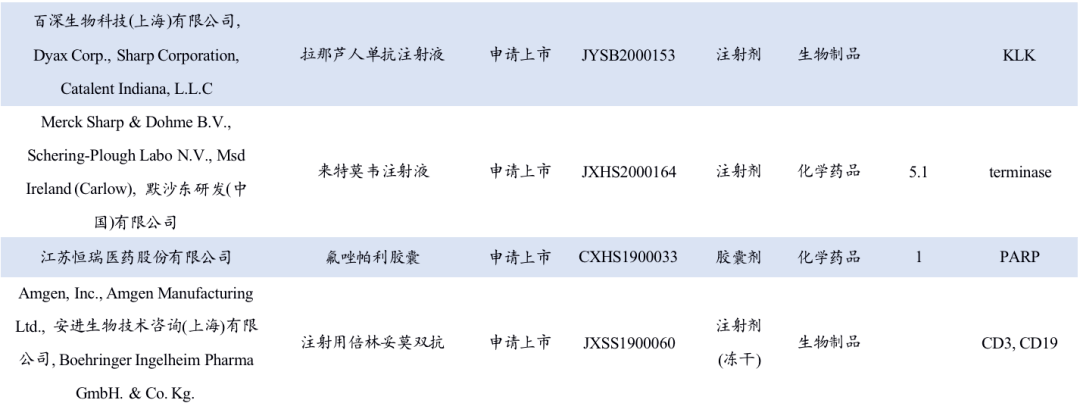
百济神州从安进引进的注射用倍林妥莫双抗获批上市,多款注射剂过评:百济神州负责Blincyto( 注射用倍林妥莫双抗)在中国的开发和商业化推广。该药用于治疗成人复发或难治性前体B细胞急性淋巴细胞白血病,为在中国获批的第2款双特异性抗体药物。与此同时,百济神州的BCL-2抑制剂BGB-11417获批临床,拟用于治疗成熟 B 细胞恶性肿瘤。目前除艾伯维开发的Venclexta(维奈克拉片)刚获批上市外,国内赛道中尚无同靶点抑制剂上市。仿制药方面,本周共有9款药物新通过一致性评价,其中5款为首家。来自南京正大天晴的首仿药物甲磺酸沙非胺片于12月3日报上市获受理。该药为目前治疗帕金森最有效也是应用最广泛的药物,患者服药比例较高,未来市场可观。辉瑞/BioNTech共同研发的mRNA新冠疫苗BNT162b2已获得英国药品和健康产品管理局(MHRA)紧急使用临时授权,这是全球首个给予BNT162b2紧急使用授权的国家,未来几天至几周,有望在全球更多国家获得紧急使用授权。
具体配置思路:1)医疗器械:眼科耗材:昊海生科、爱博医疗、欧普康视;医疗设备:迈瑞医疗、理邦仪器;诊断性耗材:安图生物、新产业;骨科治疗性耗材:威高股份、大博医疗;心血管治疗性耗材:微创医疗、沛嘉医疗;消化治疗性耗材:南微医学;低值耗材:威高股份、康德莱、三鑫医疗;2)原料药:华海药业、普洛药业、奥翔药业、九洲药业等;3)疫苗:康泰生物、智飞生物、沃森生物等;4)创新药及产业链:恒瑞医药、药明康德、泰格医药等;5)苏州创新药组合:信达生物、康宁杰瑞、泽璟制药等;6)医疗服务:信邦制药、通策医疗、爱尔眼科等;7)药店:大参林、老百姓、益丰药房等;8)医美:爱美客、华熙生物等。
风险提示:药品降价幅度超预期;疫情导致经济衰退影响消费支出。
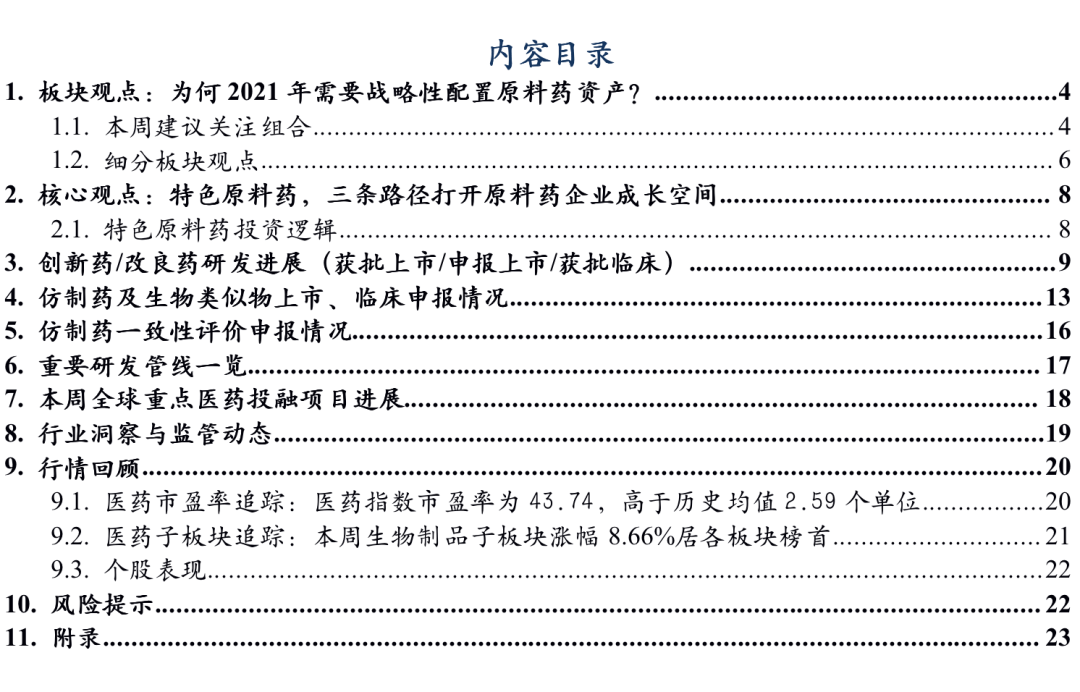
1. 板块观点:为何2021年需要战略性配置原料药资产?
本周、年初至今生物医药指数涨幅分别为5.98%、46.02%,其涨幅分别超过沪深300的1.71%、23.66%;本周原料药、疫苗等生物制品、医疗服务等涨幅居前,器械、化药、商业等涨幅较小;本周涨幅居前正川股份(+32.64%)、山河药辅(+27.59%)、博晖创新(+21.89%),跌幅居前泽璟制药(-8.58%)、同仁堂(-5.28%)、莎普爱思(-5.20%)。
涨跌表现特点:原料药、疫苗板块领涨,主要受益于前期跌幅较大及免疫国采政策;先知先觉资金开始为2021年布局,配置子行业龙头资产。
为何2021年需要战略性配置原料药资产?原因有四,其一中国制造业崛起,国内具备能够低成本生产出满足美国FDA、欧盟CE认证的医药产业“芯片”的原料药,新冠疫情对全球产业链压力测试、凸显国内原料药产业地位;其二原料药医药产业中国际化最强的子产业,大部分原料药公司收入来自海外,不仅不受制于国内医保控费、反而受益于带量采购;其三2020年部分原料药公司完成再融资,为未来2-3年高增长提供产能,如奥翔药业、富祥药业、天宇股份、昂立康等;其四原料药估值较低,吸引力最强。医药资产如何配置?建议重点配置华海药业、普洛药业等平台型公司;奥翔药业、九洲药业等积极转型CDMO公司;富祥药业、天宇股份等特色原料药公司等。
Q4为何是医药战略建仓最佳时机?原因有三,其一2017年以来Q3、Q4将是集采、医保谈判等政策集中时间点,股价调整幅度也比较明显。现已进入年底尾声,医保谈判也即将呼之欲出,也进入21年战略性布局医药股最佳时间点;其二年底也是估值切换最佳窗口期,错过后很可能全年与医药股失之交臂、已是屡试不爽的规律;其三随着医药股市值占比高达10%,已是机构投资者不得不配的重要领域,年底也是机构调仓换股重要窗口期。
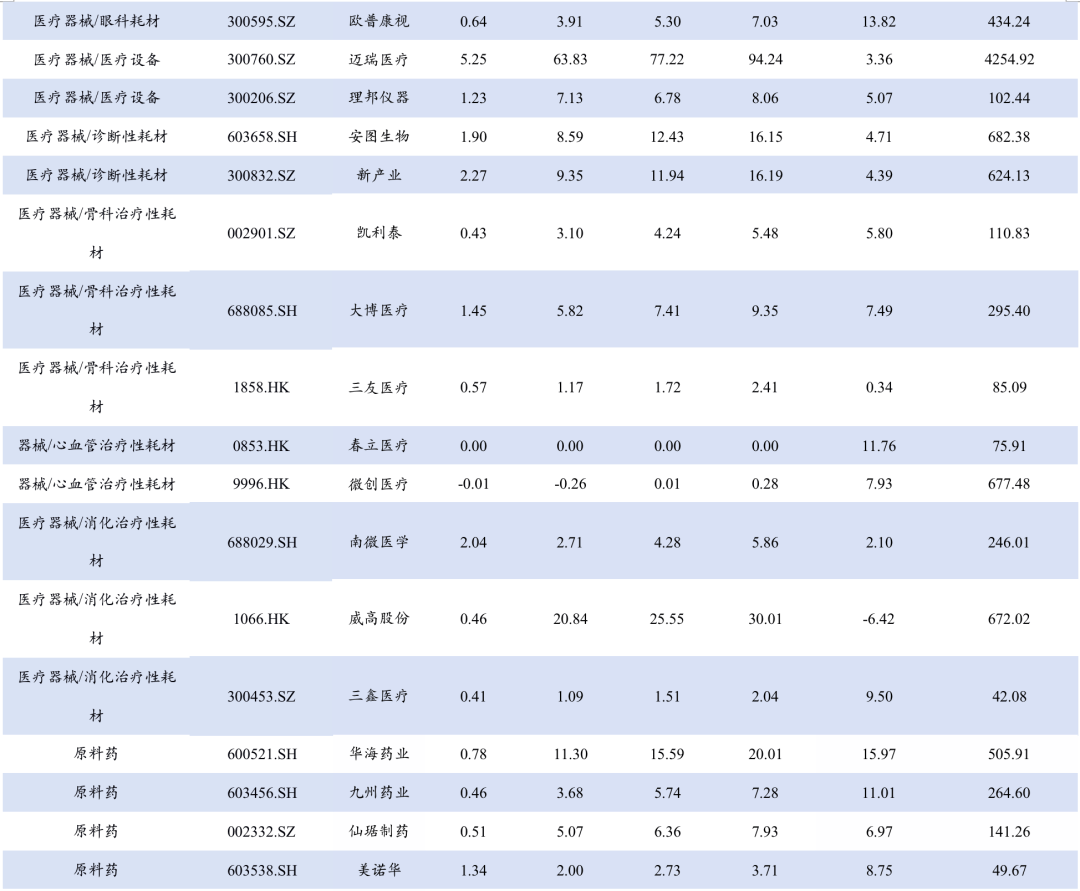
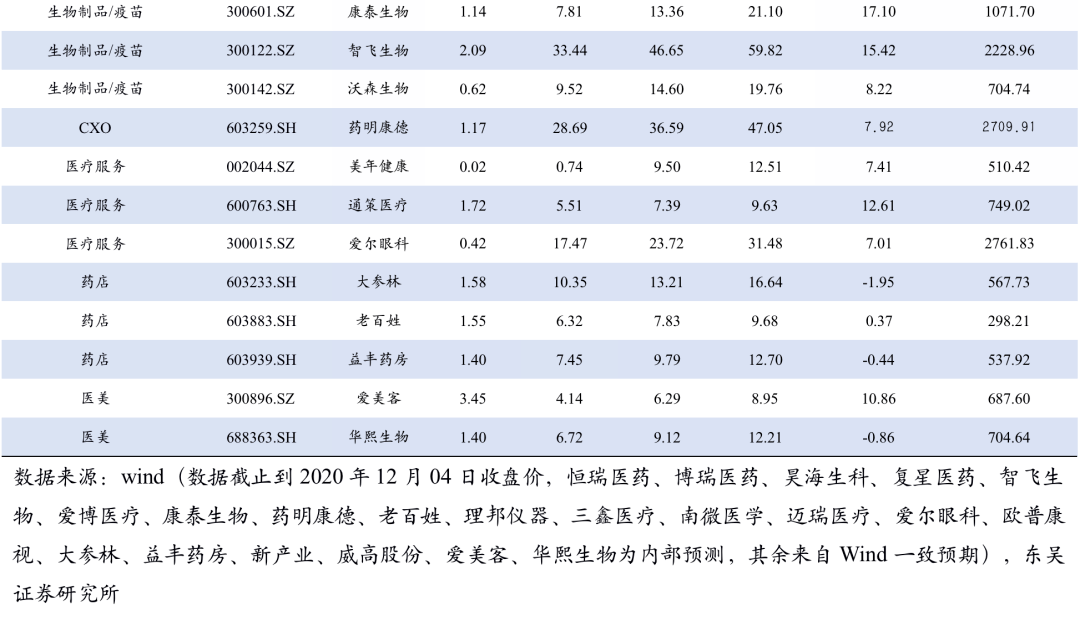
自2015我国药政改革开始,国内创新药的竞争环境更加开放、竞争方式也由以往后端的商业化推广往前端的靶点选择、临床开发等环节转移,创新药的竞争更加激烈和全方位。从2015年至今推出了一系列促进创新药研发上市、进口药加快进入中国市场的政策,随之而来的是整个新药开发模式的变革。从靶点选择、到临床试验方案的设计、再到研发管线的构建,都影响着未来企业的现金流和价值,这个过程中最关键的环节就是成药性评估和临床转化,尤其在临床转化环节效率与策略的正确与否最终决定着一个药品的上市进度与最终商业价值的大小。
百花齐放,板块迎来黄金投资时代,核心原因:1)国内医疗器械消费水平远低于欧美,此次新冠疫情有望加速国内医疗建设,医疗设备显著受益;2)国内厂家技术持续向中高端突破,进口替代加速;3)术式创新带来国内创新器械公司蓬勃发展;4)科创板将加快更多优质器械公司上市。另外,耗材集采等政策倒逼国产器械企业加速创新,龙头企业和创新企业价值凸显。建议关注中高端产业进口替代相关企业如迈瑞医疗、安图生物等,术式创新相关的创新性企业乐普疗、微创医疗、南微医学、启明医疗,以及平台型布局企业威高股份、大博医疗等。
【药店、医疗服务、医美领域】
药店:受益于新冠肺炎疫情对防疫产品、消毒产品的需求增长,2020年药店板块实现业绩快速增长。展望2021,我们看好药店板块,主要原因包括:1)国内复工复产持续推进,对疫情防御物资需求持续增长;2)资本助推,头部连锁药店公司融资不断加快,全国加速复制扩张;3)头部连锁药店企业精细化管理不断加深,内生性增长逐渐加快;4)处方外流持续推进,药店业务量不断增长。建议关注:大参林、老百姓、一心堂、益丰药房、健之佳等。
医疗服务:受疫情影响,2020Q1各医疗服务公司出现短暂下滑,在Q2快速恢复,Q3业绩出现了一定程度的恢复性增长。我们认为2020Q4医疗服务板块将延续恢复性增长,主要原因包括:1)医疗需求刚性,2020Q1由于疫情推迟了就医的时间,随着国内疫情控制良好,预计Q4将延续Q2、Q3就医需求延续快速恢复态势;2)随着居民消费意识的不断提高,医疗服务赛道具备长期投资价值,头部企业的投资价值更加突出。综上,我们认为应当积极关注医疗服务行业在2020Q4的业绩变化,建议关注:爱尔眼科、美年健康、通策医疗、锦欣生殖等。
医美:国内医美渗透率极低,2020疫情情况下医美板块仍然高速增长,体现医美板块的增长韧性。展望2021,我们看好医美板块,主要原因包括:1)我国医美渗透率提升空间较大,医美接受水平改善;2)医美产品呈现多样化,国内品牌份额趋于提升;3)医美行业监管趋严,行业发展更加健康,利于正规持证品牌获取存量市场份额。建议关注:爱美客、华熙生物、昊海生科、华东医药等。
CXO:中国在该产业链具备全球竞争优势,受益于海内外下游需求增长,行业高景气可以持续。临床前CRO和CDMO订单提前锁定,龙头公司订单已经排到21年下半年,今明两年业绩高增长确定性高,临床CRO也在Q3开始显著恢复。建议关注头部全产业链一体化公司及在产业链某阶段具备特色企业,推荐药明康德、凯莱英、九洲药业等。。
IVD:国内疫情得到较好控制,Q3开始医院门诊和手术量同比恢复并出现增长,检验公司业绩从Q3开始表现显著强于上半年(新冠受益影响抛除)。海外新冠相关检测供给厂商增多,对国内IVD厂家的边际贡献下降。展望未来,IVD整体行业增长依然较快,国内企业跟随式研发效率高,在政策的呵护下进口替代进度显著加快,我们看好主流赛道的优质龙头公司,推荐新产业、安图生物、金域医学,关注迈克生物、万孚生物。核心观点:江苏新一轮集采启动,有望加快进口替代。
原料药:特色原料药需求稳定、竞争格局优化,受疫情整体影响不大,原料药制剂一体化是传统化药必然趋势。建议关注客户结构优化、下游增速较快、掌握关键中间体环节的原料药企业:华海药业、司太立等。
2. 核心观点:特色原料药,三条路径打开原料药企业成长空间
展望2021年,我们认为原料药板块应当战略性配置。2020年全国仿制药带量采购如火如荼,我们观察到原料药企业向下游拓展延伸的路径被迅速放开,如博瑞医药卡泊芬净、磺达肝癸钠等逐渐上市,而明年公司奥司他韦将获批上市,预计贡献收入4亿元,上述产品有望依靠集采加速放量。同时2020年,上市原料药企业积极融资,奥翔药业、天宇股份、富祥药业、昂利康等均通过定增获得资本助力,产能进入新扩张期,对未来原料药或制剂放量起到积极影响。我们认为,特色原料药绝不仅是简单的顺周期属性,具体逻辑方面:1)环保趋严出清中小产能,竞争格局极大优化。2)仿制药带量采购政策等提高了原料药在产业链内的地位(原料药企业产业链话语权的提升带动量升,价维持高位),原料药企业进入制剂集采收入快速提升。3)特色原料药短期受益中国疫情领先全球复工,长期受益全球医药产业链转移及资本助力,产能不断扩张。
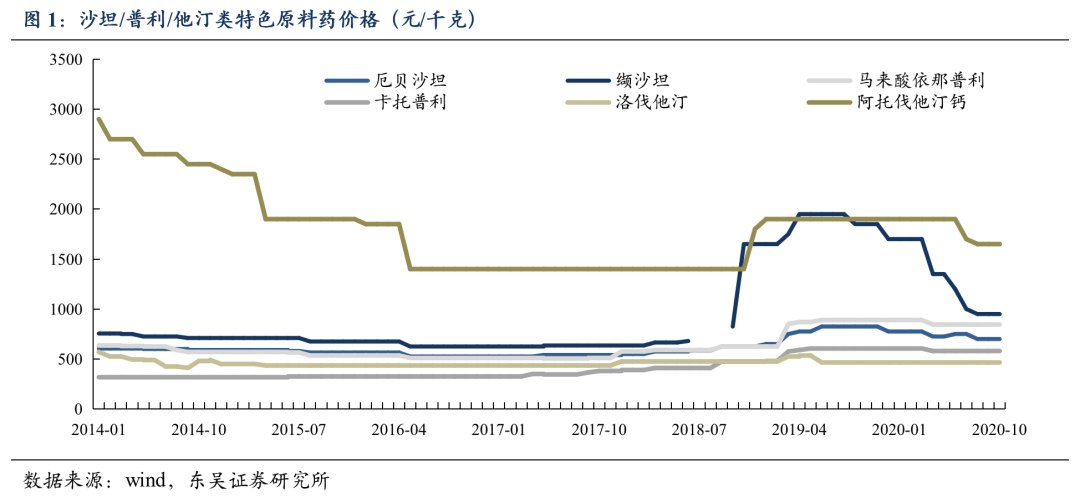
多方因素影响下,特色原料药价格已站上新台阶,2020年来,除沙坦类因行业产能供给恢复价格较大幅回落外,其他特色原料药品种价格总体维持稳定。
那么,如何判断原料药企业的成长性?我们认为,应当重点看三个方面:
第一,下游制剂产品处于生命周期的哪个阶段:特色原料药放量情况主要取决于下游仿制药生命周期,放量的关键节点是专利期后的前几年。而对于刚过专利期过期节点的难仿药,特色原料药厂商不仅能获得竞争环境相对宽松的竞争格局,而且能够依靠产业链议价权获得较高的产品定价权。原料药生命周期可以分为: 注册导入期:主要包括列汀类、列净类、沙班类等,国内美诺华、奥翔药业、天宇股份等集中于此类原料药研发,目前多数产品处于研发或待验证状态。 快速放量期:主要包括碘造影剂、芬净类、玻尿酸、部分培南类、替格瑞洛等,国内司太立、博瑞医药、华熙生物分别是是碘造影剂、芬净类和玻尿酸原料药的绝对龙头。 缓慢增长期:主要包括沙坦类、激素类、部分精神类药物、肝素等原料药,下游需求量已过渡到百吨至千吨的量级。 平台期和衰退期:处于专利到期后10年以上,主要包括普利类、恩替卡韦、头孢类药物等。下游需求相对固定,行业增速主要依靠价格上涨带动。
第二,纵向是否具备进入下游制剂快速做大收入的能力:在国内医保控费大环境下,国内仿制药价格承压,原料药+制剂一体化可大幅缩减成本,是目前原料药和仿制药企业重点布局方向。而对于原料药企业,一致性评价与带量采购政策大幅降低了原料药企业销售端门槛,缩减企业销售费用,放大原料药企业生产端优势。“赢者通吃”的游戏规则引导具有生产优势的原料药企业向下游制剂延伸,以量换价,抢占市场份额。目前原料药制剂一体化布局较好的企业包括华海药业、普洛药业、博瑞医药等。
第三,横向是否可以进入专利原料药(CDMO)提高自身的盈利水平:特色原料企业凭借生产经验及优势,转型CDMO/CMO公司具有天然优势。对于具有平台技术优势的企业,发展CDMO业务极大提高了企业的收入与盈利质量。目前原料药向CDMO拓展的标杆是九洲药业。
3. 创新药/改良药研发进展(获批上市/申报上市/获批临床)
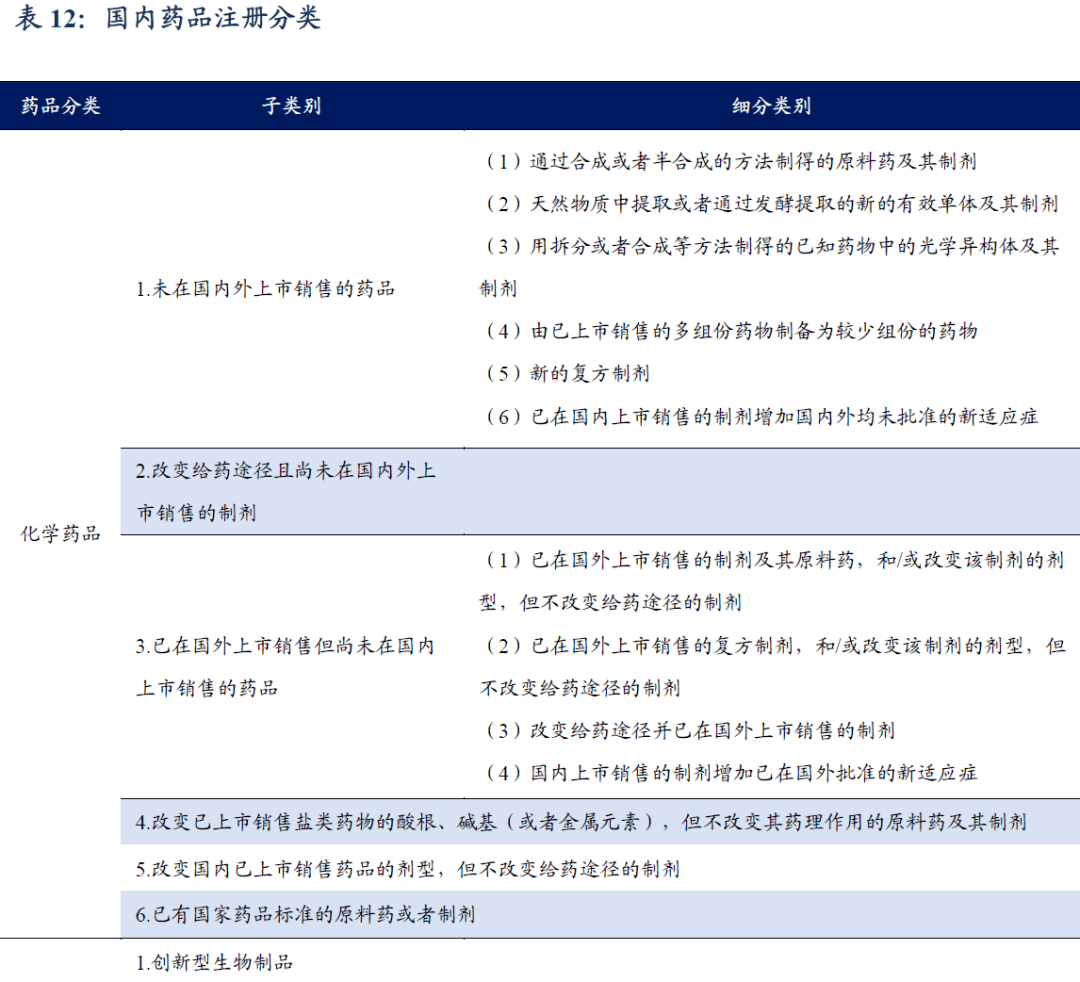
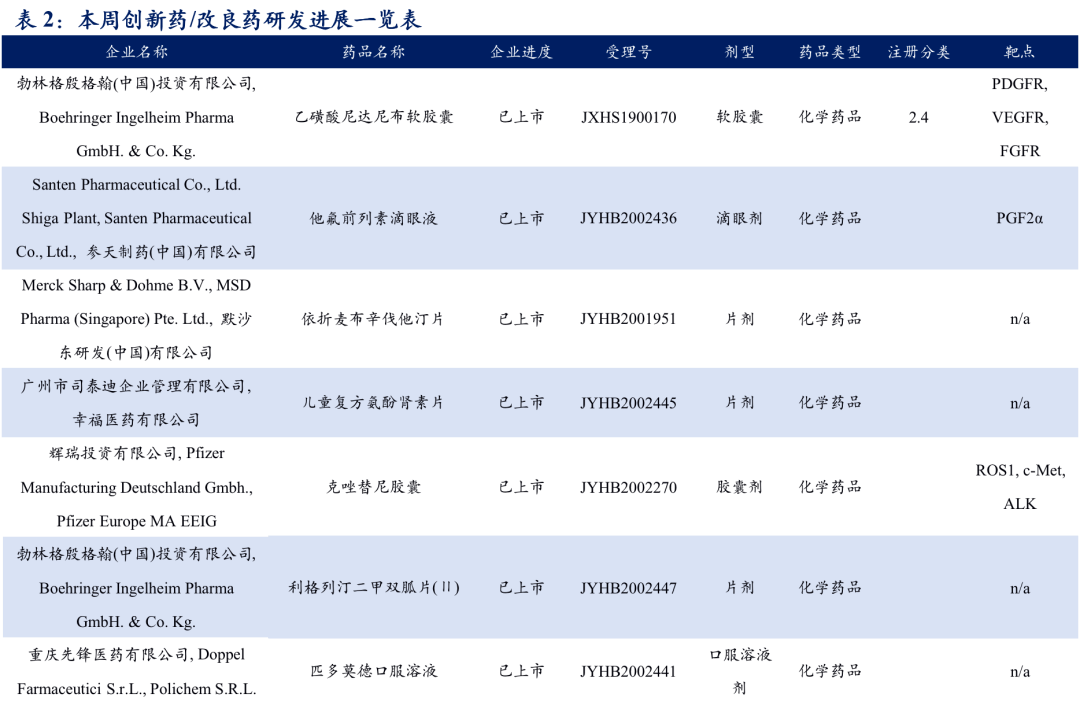
➡ 12月3日,艾伯维开发的B细胞淋巴瘤因子-2(BCL-2)抑制剂Venclexta(维奈克拉片)获NMPA批准上市,适应症为与阿扎胞苷或地西他滨或低剂量阿糖胞苷联用,治疗年龄75岁及以上或因合并症不适于接受强诱导化疗的新诊断成人急性髓细胞性白血病(AML)患者。这是中国批准的首个BCL-2抑制剂药物。
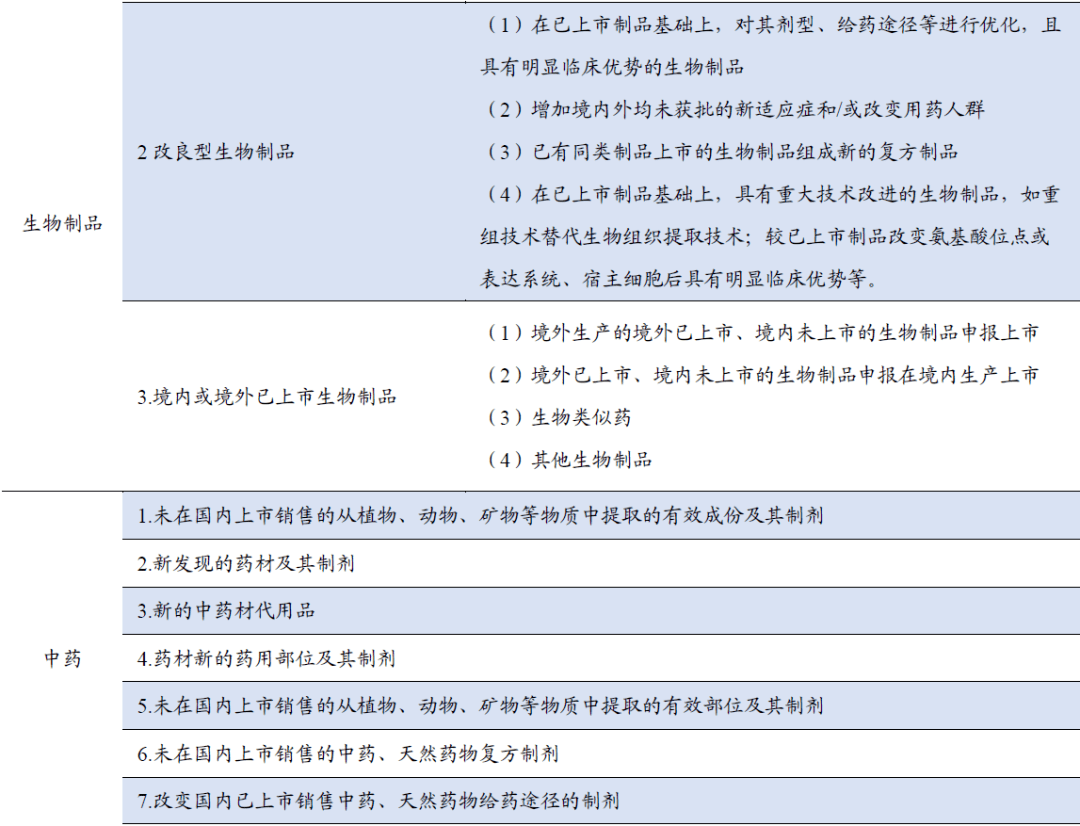
➡ 12月3日,安进公司的 Blincyto(注射用倍林妥莫双抗)获NMPA批准上市,用于治疗成人复发或难治性前体B细胞急性淋巴细胞白血病。这是继罗氏艾美赛珠单抗之后,在中国获批的第2款双特异性抗体药物。
➡ 12 月 3 日,恒瑞医药重磅 1 类新药氟唑帕利胶囊上市申请进入行政审批阶段,预计将在近日获批,该药是国内企业自主研发的首个 PARP 抑制剂,用于治疗既往经过二线及以上化疗的伴有 BRCA1/2 致病性或疑似致病性突变的复发性卵巢癌患者。除恒瑞医药之外,国内已有多个企业布局 PARP 抑制剂,其中10 个企业已进入临床阶段,包括再鼎医药,百济神州等。
➡ 12月2日,百济神州BGB-11417获批临床,拟用于治疗成熟 B 细胞恶性肿瘤。BGB-11417 是一款 Bcl-2 抑制剂,目前国内尚无同靶点抑制剂上市。
➡ 12月2日,恒瑞医药子公司 eVENUS 申报的SHR8058滴眼液获批临床,拟用于睑板腺功能障碍相关干眼病。
➡ 12月2日,中山康方宣布PD-1/CTLA-4双抗Cadonilimab治疗MSI-H晚期实体瘤的初步临床数据。Cadonilimab三线以后治疗MSI-H晚期实体瘤的7例患者(6例为结直肠癌),全部达到缓解,其中3例结直肠癌患者达到完全缓解,可清楚看到Cadonilimab的优异疗效
➡ 11月30日,上海科济制药的 CT053 全人抗 BCMA 自体 CAR-T 细胞注射液拟纳入突破性疗法,用于治疗复发难治多发性骨髓瘤。这是第 3 个拟纳入突破性疗法的 CAR-T 产品,与此前纳入突破性疗法的传奇生物 LCAR-B38M 同样靶向 BCMA。
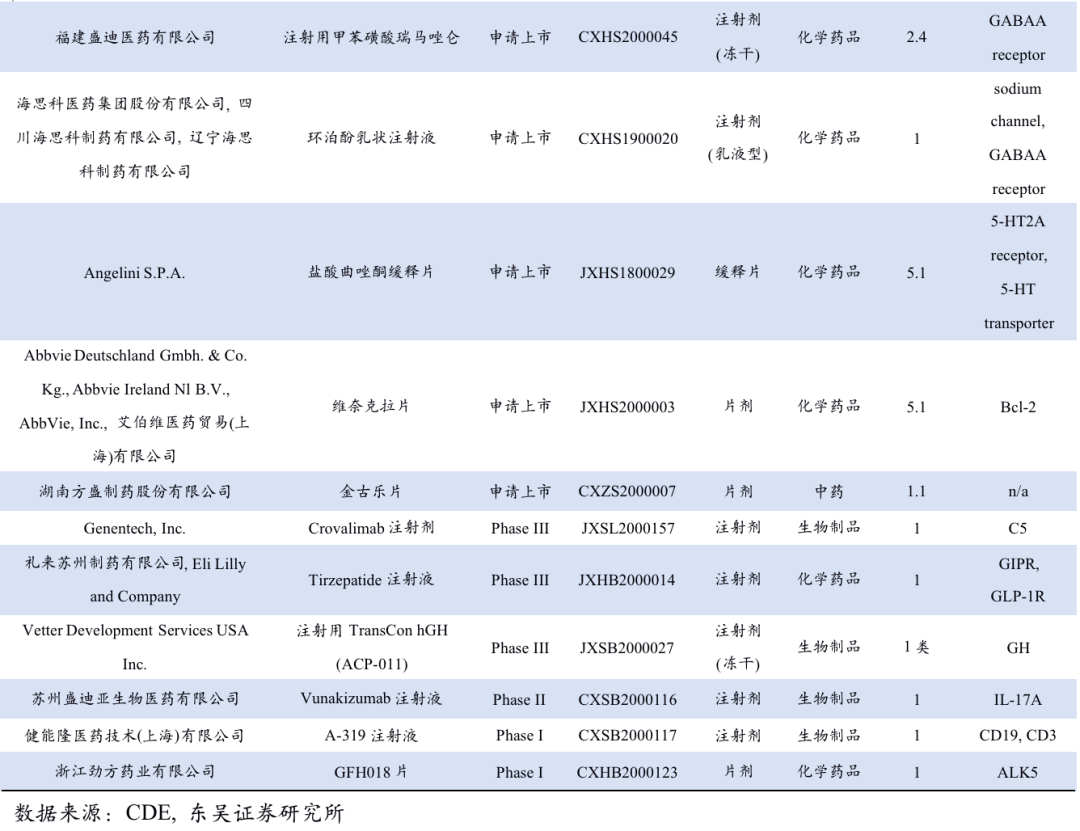
4. 仿制药及生物类似物上市、临床申报情况
➡ 12月3日,南京正大天晴的 3 类仿制药甲磺酸沙非胺片报上市获受理。该药是一款帕金森病治疗药物,沙芬酰胺由意大利 Zambon 及 Newron 公司研发于2017 年 3 月 22 日上市,成为美国 10 多年以来首个获批用于治疗帕金森病的新化学实体(NCE),适用于伴有 OFF 现象的帕金森患者的辅治疗,目前国内还未有其他企业申报。
➡ 11月30日,南京正大天晴3类仿制药注射用右雷佐生上市申请获受理。目前,奥赛康的右雷佐生是国内唯一获批的独家品种,但暂未通过一致性评价。
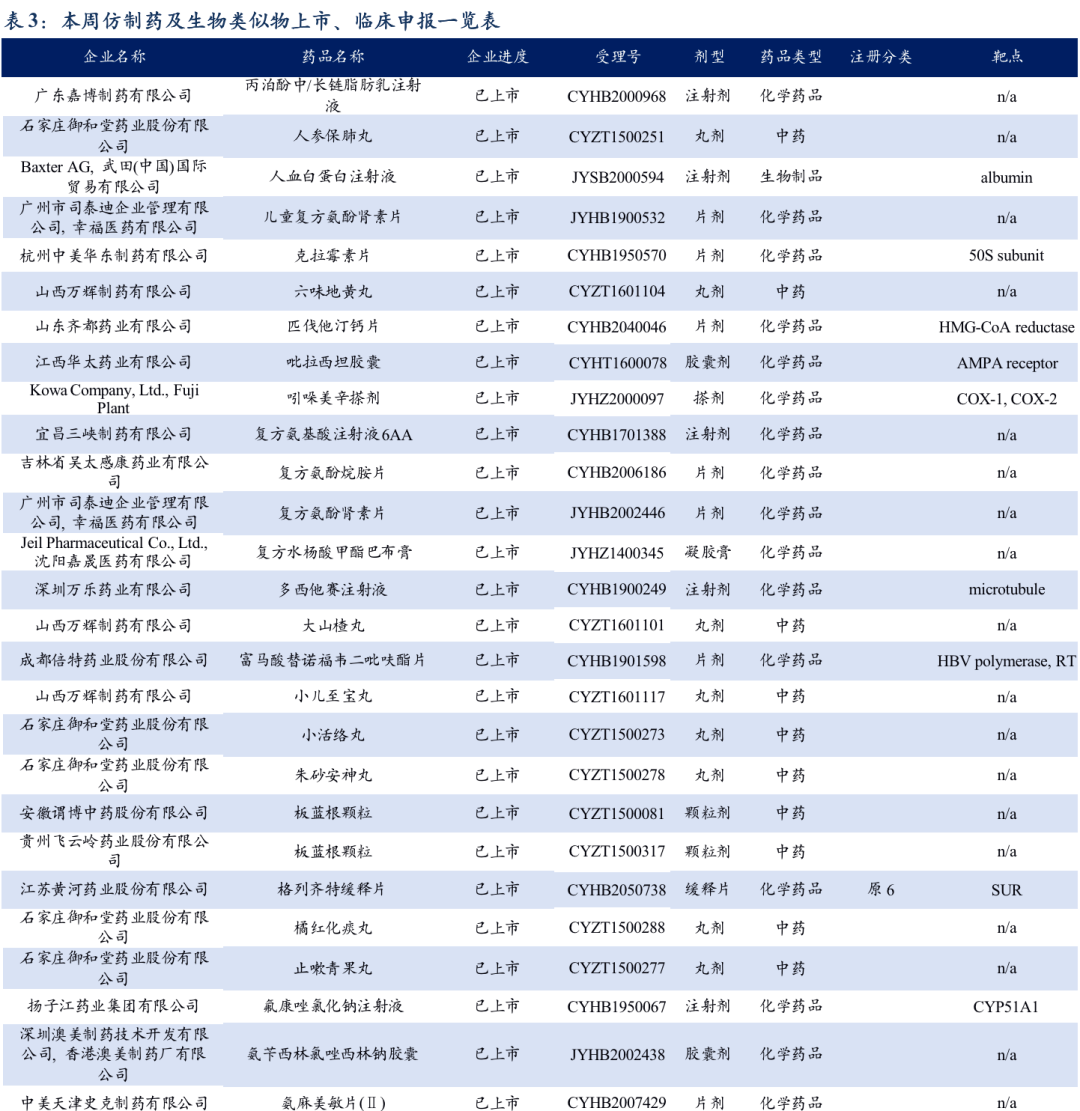
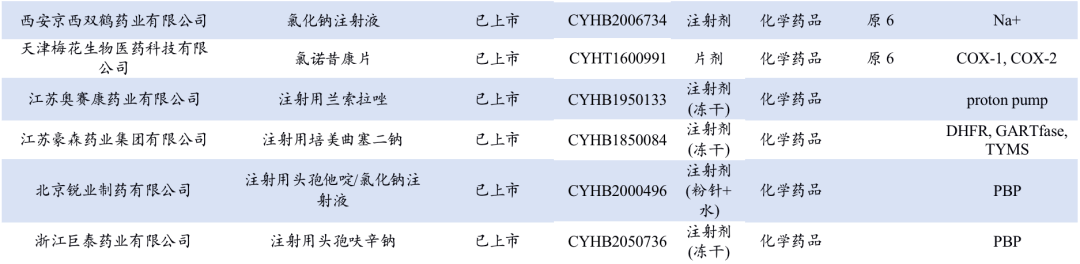
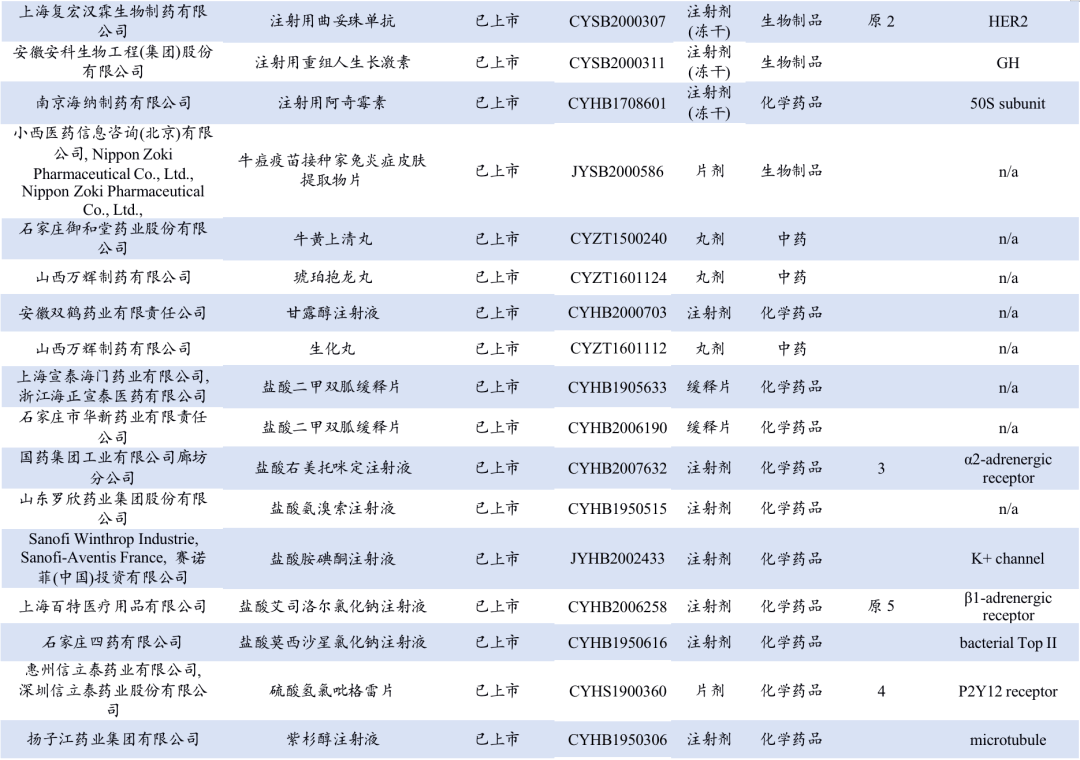
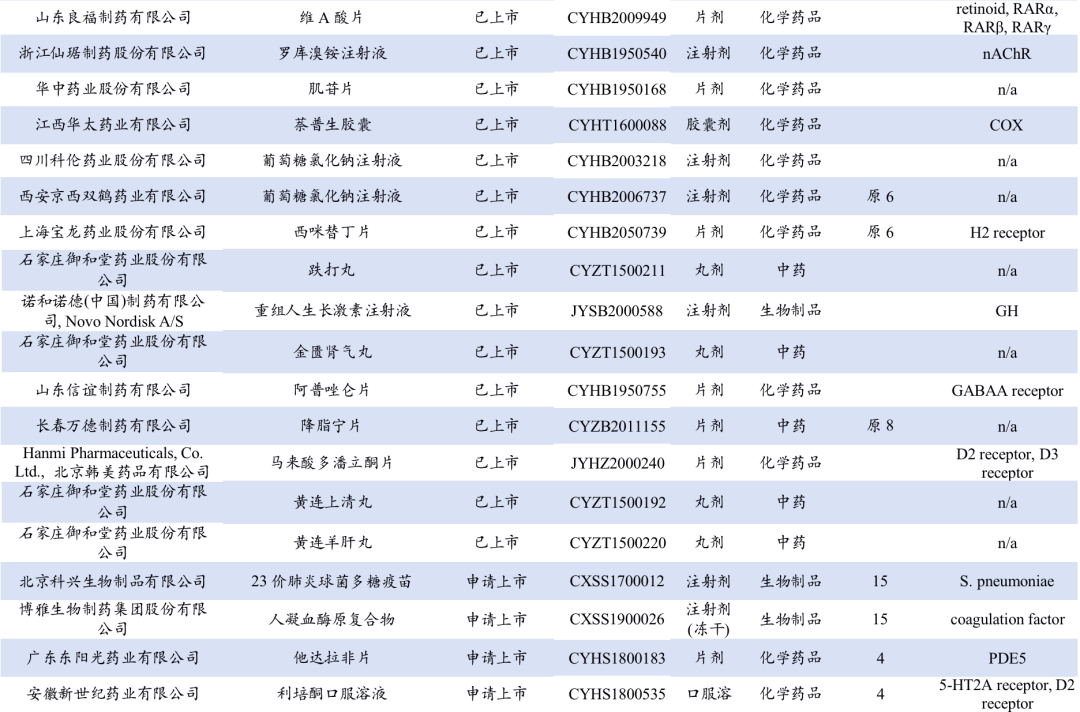
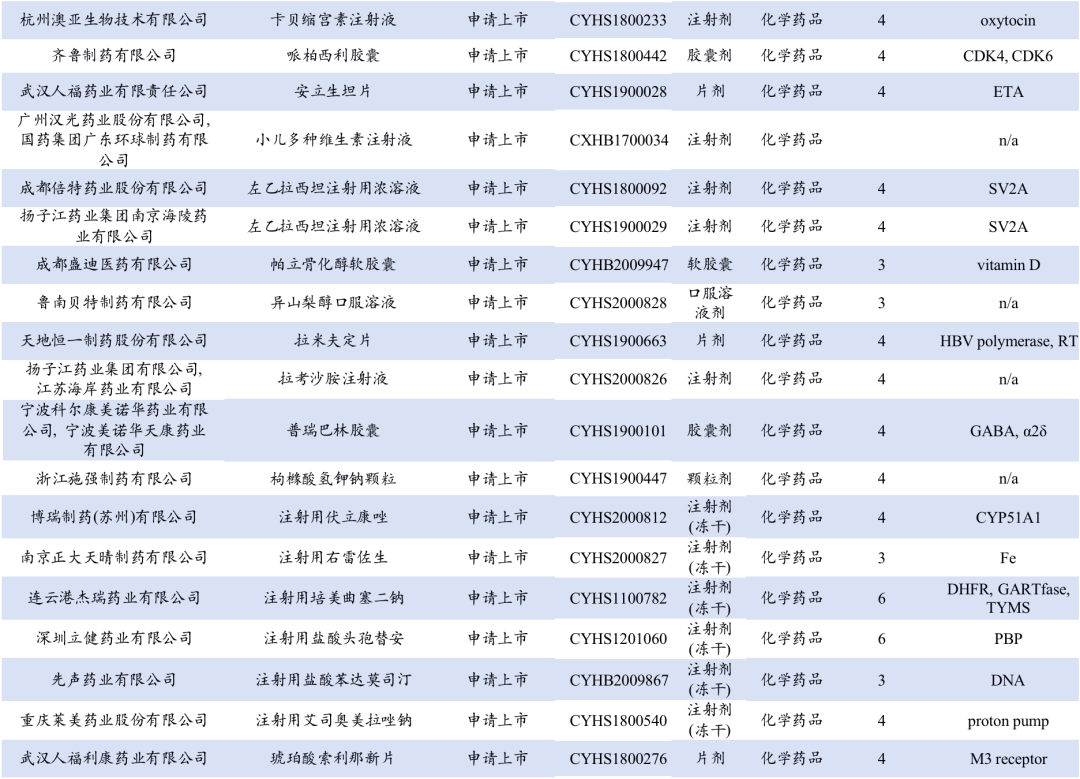
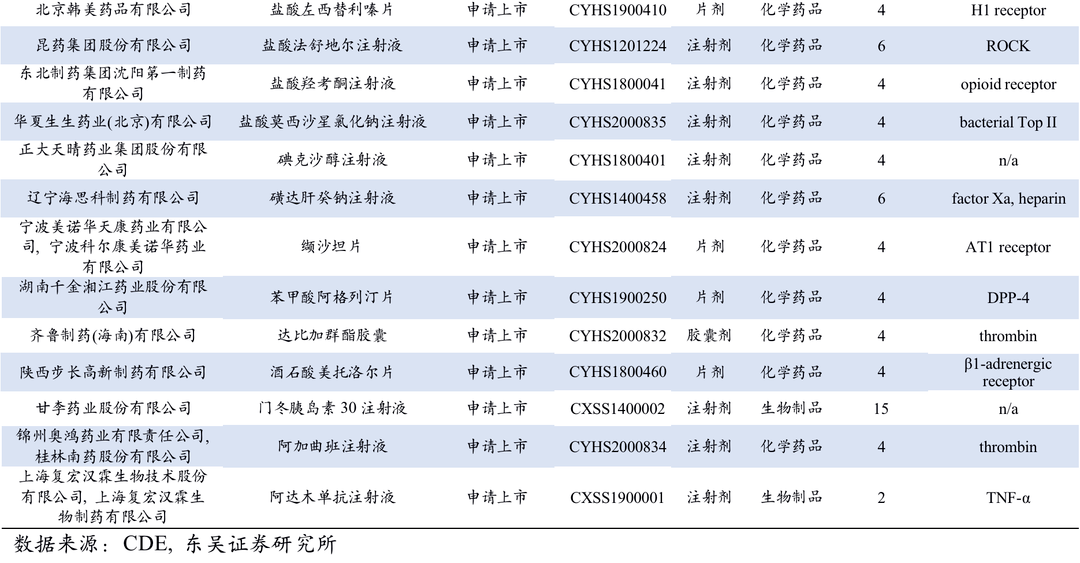
5. 仿制药一致性评价申报情况
➡ 12月4日,NMPA发布批件显示,奥赛康其注射用兰索拉唑为首家过评企业。奥赛康于2019 年 1 月完成该药一致性评价,并递交一致性评价补充申请。
➡ 12月4日,NMPA发布批件显示,扬子江其氟康唑氯化钠注射液和紫杉醇注射液两规格(5 ml:30 mg 和 16.7 ml:100 mg)过评,成为该品种首家过评。
➡ 12月2日,NMPA 发布批件显示,浙江仙琚制药其罗库溴铵注射液通过一致性评价,成为该品种首家过评的企业。
➡ 12月2日NMPA 发布批件显示,山东信谊制药其苯二氮卓类镇静催眠药阿普唑仑片通过一致性评价,成为该品种首家过评的企业。
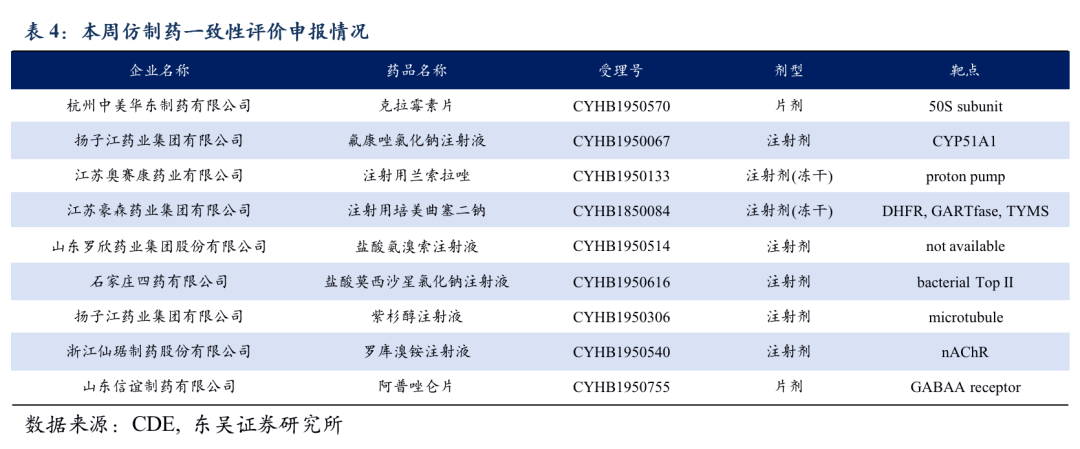
6. 重要研发管线一览
➡ 12月3日,强生集团旗下Janssen宣布,已经向美国FDA递交其双特异性抗体amivantamab的生物制品许可申请(BLA),用于治疗携带EGFR外显子20插入变异的转移性非小细胞肺癌(NSCLC)患者。这些患者在接受含铂化疗之后疾病继续进展。Amivantamab是一款同时靶向EFGR和MET的双特异性抗体。这是首个向FDA递交的旨在治疗这一患者群的监管申请。
➡ 12月2日,Pfizer和BioNTech公司宣布英国药品与健康产品管理局(MHRA) 已授予基于mRNA技术的新冠疫苗BNT162b2紧急使用授权(EUA)。辉瑞和BioNTech预计在未来数天和数周内将在全球范围内迎来更多监管决定,并已准备好在获得监管批准后供应这一新冠疫苗。
➡ 12月1日,Novartis和Genentech共同宣布,美国FDA已经批准Xolair ® (omalizumab)扩展适应症,用于作为辅助维持疗法,治疗18岁以上鼻息肉成年患者。这些患者对鼻用皮质类固醇疗法应答不足。新闻稿指出,这是FDA批准的首款通过阻断免疫球蛋白E(IgE)治疗鼻息肉的生物制品。
➡ 12月1日,Agios Pharmaceuticals宣布在研“first-in-class”口服丙酮酸激酶-R(PKR)别构激活剂mitapivat,在治疗丙酮酸激酶(PK)缺乏症成人患者的全球性3期临床试验中达到主要终点。与安慰剂相比,接受mitapivat治疗的患者血红蛋白水平得到统计显著并持久的增加。Agios计划明年向美国FDA和欧盟EMA递交监管申请。新闻稿指出,如果获得批准,这将是首款改变丙酮酸激酶缺乏症成人患者疾病进程的创新疗法。
➡ 12月1日,BridgeBio Pharma公司和其下属子公司QED Therapeutics宣布,美国FDA已接受为口服FGFR1-3选择性抑制剂infigratinib递交的新药申请(NDA),用于治疗胆管癌(cholangiocarcinoma)患者。FDA同时授予这一NDA优先审评资格,同时使用实时肿瘤学审评(RTOR)试点项目进行审评。
➡ 12月1日, 药明康德旗下专注于细胞和基因疗法的CTDMO药明生基今日宣布与基因治疗公司ViGeneron达成战略合作,为ViGeneron新一代眼科基因治疗产品VG901提供临床开发阶段的生产服务,助力客户加速创新疗法在临床阶段的测试和生产进程。
➡ 11月30日,Moderna公司宣布其基于mRNA技术的新冠候选疫苗mRNA-1273完成3期临床试验中的主要疗效数据分析。基于196例出现症状的COVID-19病例的主要疗效分析表明该疫苗保护出现症状的COVID-19的有效率为94.1%。值得一提的是,所有30名重症COVID-19病例均出现在对照组,意味着在预防重症COVID-19病例方面,这款疫苗达到100%的有效率。该公司同时宣布,计划同日向美国FDA递交紧急使用授权(EUA)申请,并向欧洲药品管理局(EMA)申请有条件批准。
➡ 11 月 30 日, 诺华的 TQJ230 注射液拟纳入突破性疗法,其拟定适应症为:通过降低脂蛋白(a)水平减少心血管疾病风险。该药是诺华 2019 年 2 月以 1.5 亿美元从 Ionis 子公司 Akcea 获得的一款反义寡核苷酸疗法,是诺华心血管研发管线中的重要产品之一。
➡ 11月30日, 美国FDA已授予Zymeworks人表皮生长因子受体2(HER2)靶向双特异性抗体zanidatamab突破性疗法认定,用于治疗HER2基因扩增的经治胆道癌(BTC)患者。突破性疗法认定让zanidatamab的研发过程能够得到FDA的更多指导,并且有资格获得优先审评和加速批准。
7. 本周全球重点医药投融项目进展
➡ 12月3日, AbbVie和Frontier Medicines公司联合宣布,双方达成一项全球战略合作,将利用Frontier公司独有的化学蛋白组学(chemoproteomics)技术平台,联合发现、开发和商业化针对“不可成药”蛋白靶点的创新小分子药物管线。根据协议,AbbVie将向Frontier支付5500万美元的前期付款,同时将支付Frontier临床前开发的部分费用。双方将合作推动针对E3连接酶、免疫学和肿瘤学靶标的科学发现和临床前开发项目。在成功达到预定的临床前开发阶段后,AbbVie将负责项目的后续全球开发和商业化活动。Frontier有资格获得可能超过10亿美元的里程碑付款。
➡ 12月3日,METiS Pharmaceuticals正式完成过亿元的天使+轮和Pre-A轮融资。天使+轮由红杉资本中国基金领投,峰瑞资本、源码资本、晶泰科技、Forcefield Venture跟投;Pre-A轮融资由光速中国领投,五源资本跟投以及老股东继续加码。本次融资后公司继续推动AI制剂平台开发及拓展药企合作,共同推动制剂新药至临床试验。
➡ 12月1日,派格生物医药宣布完成近8亿元人民币的pre-IPO轮融资,由云锋基金,盈科资本和泰福资本等机构领投,由前海母基金,元生创投,中鑫资本和园丰资本等多家国内外知名机构跟投。此次融资将主要用于推进公司多个产品的全球临床研究,自主研发及产品引进和合作。目前,派格生物已启动科创板上市准备工作。
➡ 11月30日,华道生物正式完成近2亿元C轮融资,本轮融资由浙江华睿控股有限公司领投,重庆科兴股权投资管理有限公司及上海彧辉投资管理有限公司、上海厚禄投资有限公司等资本跟投。本次融资将主要用于华道生物松江基地I期工程(HD CD19 CAR-T注射液中试基地+细胞免疫治疗全产业链产业化技术生产基地)建设和完成HD CD19 CAR-T注射液I期临床试验。
8. 行业洞察与监管动态
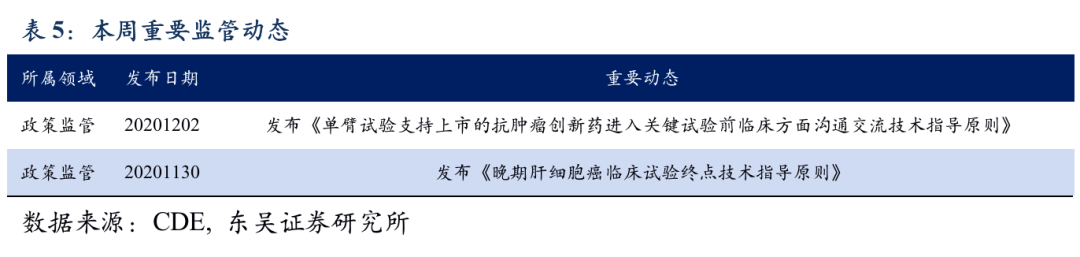
➡ 12月2日,为切实鼓励创新,保障抗肿瘤创新药以充分科学依据开展关键单臂试验,帮助申请人提高研发效率并更高效地沟通,在国家药品监督管理局的部署下,药审中心组织制定了《单臂试验支持上市的抗肿瘤创新药进入关键试验前临床方面沟通交流技术指导原则》。根据《国家药监局综合司关于印发药品技术指导原则发布程序的通知》(药监综药管〔2020〕9号)要求,经国家药品监督管理局审查同意,现予发布,自发布之日起施行。
➡ 11月30日,为指导在我国晚期肝细胞癌中的药物临床研发,提供可参考的技术标准,在国家药品监督管理局的部署下,药审中心组织制定了《晚期肝细胞癌临床试验终点技术指导原则》。根据《国家药监局综合司关于印发药品技术指导原则发布程序的通知》(药监综药管〔2020〕9号)要求,经国家药品监督管理局审查同意,现予发布,自发布之日起施行。
9. 行情回顾
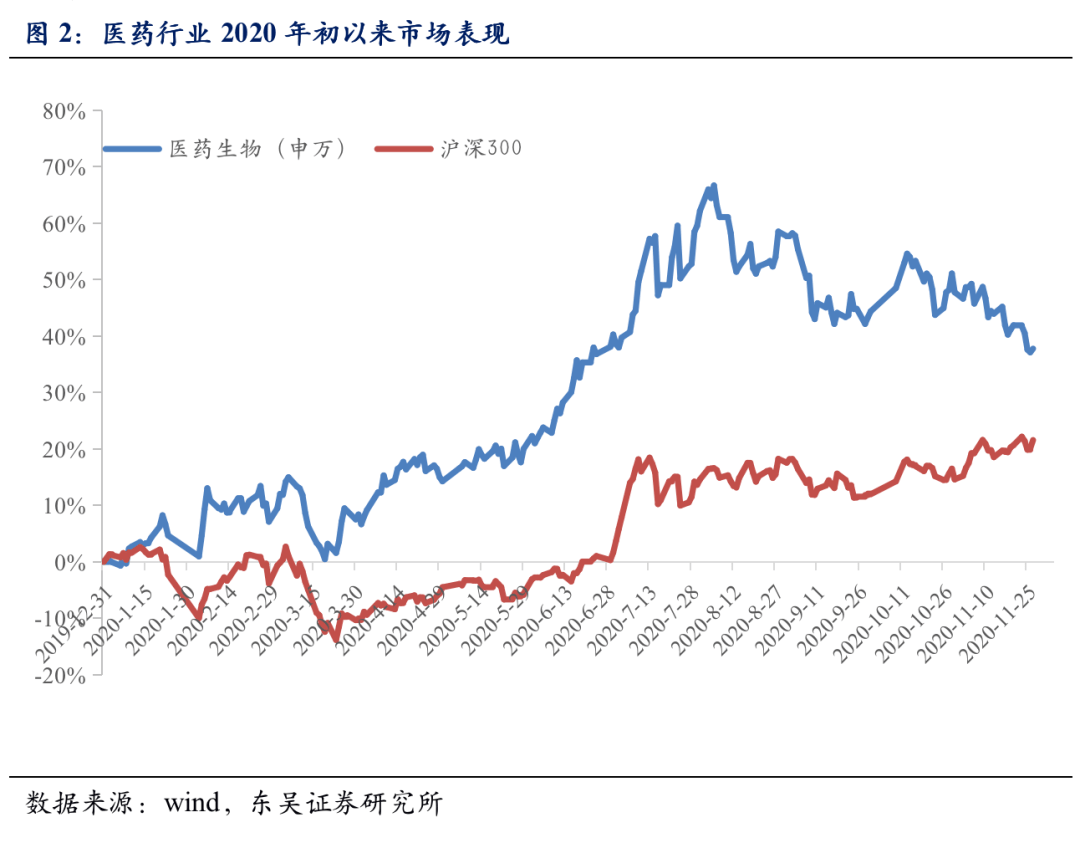
本周生物医药指数上涨5.98%,板块表现跑赢沪深300的1.71%的涨幅;截至本周,医药指数2020年至今表现好于沪深300的23.66%的涨幅。2020年初国内外新冠肺炎疫情爆发,对国内经济,尤其是全球经济一体化形成一定冲击,医疗产业的确定性成为国内外资金追捧对象;但由于医药板块位置高、估值贵、医疗基金收益率高,其板块短期有所回调为正常,不改变其趋势。
9.1 医药市盈率追踪:医药指数市盈率为43.74,高于历史均值2.59个单位
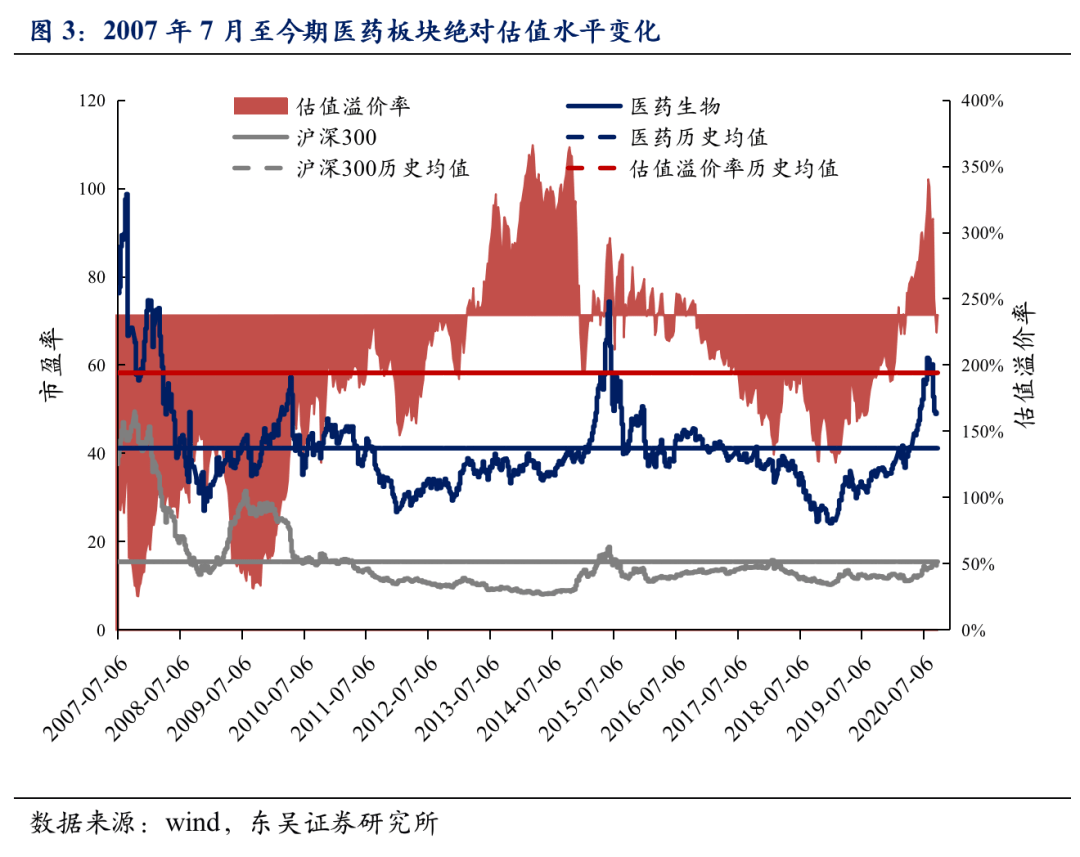
截至2020年12月04日,医药指数市盈率为43.74,环比上周上升2.52个单位,高于历史均值2.59个单位;沪深300指数市盈率为15.54,医药指数的估值溢价率为181.5%,环比上升13.1%,低于历史均值12.7个百分点。
9.2 医药子板块追踪:本周生物制品子板块涨幅8.66%居各板块榜首
本周生物医药指数上涨5.98%,板块表现跑赢沪深300的1.71%涨幅;子板块中,表现最佳的生物制品板块上涨8.66%,最弱势的医药商业板块上涨1.81%。2020年至今,表现最佳的子板块为医疗器械,涨幅为76.17%,优于医药指数46.02%的涨幅,好于沪深300指数23.66%的涨幅。
9.3 个股表现
10. 风险提示
11. 附录