卵巢癌是病死率最高的妇科恶性肿瘤,70%的卵巢癌患者就诊时已届临床晚期。虽然大多数患者经过初始治疗可获得临床缓解,但仍有70%的患者在2~3年内复发,5年生存率一直徘徊在40%左右。近年来,多腺苷二磷酸核糖聚合酶(PARP)抑制剂的问世为卵巢癌的治疗带来了重大变革。
2014年,阿斯利康和默沙东合作研发的PARP抑制剂Lynparza被批准,用于治疗晚期化疗后经常复发的卵巢癌患者,领跑全球PARP抑制剂市场。FDA现任肿瘤学卓越中心主任Richard Pazdur甚至称赞Lynparza为新型药物中首款迈向“靶向、个性化”的里程碑。
事实也不负Pazdur所望,Lynparza自上市后适应症不断扩展,一路销售额猛增。据企业年报显示,Lynparza2021年全球销售额已达23.48亿美元,同比增长30%,成为当之无愧的“重磅药物”。全球范围内,由于患者的快速增长,2020年PARP抑制剂市场规模就远超30亿美元,Zejula在上市后市场份额同样快速增长,也吸引众多企业前来布局,PARP抑制剂成为当之无愧广谱大品种。
但销售额不能代表一切,面对患病人群疗效才是衡量硬实力的标准。
近日,包括Lynparza、Zejula、Rubraca在内的三款药物,都由于其潜在增加的死亡风险,被撤销了其三线及三线以上治疗(皆基于加速审批适应症)的上市批准。
阿斯利康宣称经与FDA协商后,撤销Lynparza用于治疗已接受过三种或多种先前化疗方案的有害或疑似有害gBRCAm晚期卵巢癌的成年患者的适应症。
撤回是基于III期研究SOLO3试验亚组分析,经过两次或更多次化疗的患者与先前接受过两次或两次以上化疗的亚组患者相比,该治疗组的90名患者中有63人死亡,即死亡率为70%。中位生存时间也相对较短,为29.9个月。且该亚组的死亡风险比为1.33。值得注意的是,该适应症正是Lynparza首次获批的第一个适应症,本次撤回结局未免令人唏嘘。
GSK则表示现已主动取消了Zejula在复发性上皮卵巢癌、输卵管癌或原发性腹膜癌等适应症中的四线疗法。
经QUADRA的II期研究结果讨论,其没有提供可比较的总体生存(OS)信息,因此难以评估Zejula对事件终点时间的任何潜在影响,没有观察到新的安全性发现。并且在一项关键试验NOVA的最终OS结果中,Dana-Farber癌症研究所妇科肿瘤科主任Ursula Matulonis说,该试验OS益处仅见于非突变肿瘤,该试验的OS计算存在一些问题,包括数据缺失。
尽管该公司指出,撤回不影响其他适应症,包括作为维持治疗,但FDA仍安排其肿瘤药物咨询委员会于今年11月22日召开会议对此药物维持治疗疗效进行调查。
另一方面,FDA和Clovis在对ARIEL4试验的总体生存数据进行审查后,决定将Rubraca于今年6月被撤出作为BRCA突变卵巢癌的三线治疗药物。与此同时,EMA还在4月启动了对该适应症的审查,目前该批准也被撤回了。
在ARIEL4试验中,尽管结果发现了Rubraca延缓了疾病进展数据,但调查组仍强调了在晚期病例组患者的死亡风险更高。Clovis决定退出美国和欧盟市场,撤回适应症后,虽然Rubraca其他适应症仍然保留,但Clovis表明,此次撤回仍然可能会影响销售。
目前全球共获批六款PARP抑制剂,其中FDA批准了四款,而FDA对Lynparza、Zejula、Rubraca后线晚期卵巢癌适应症的接连撤销,使国外该靶点药物在末线治疗几乎“全军覆没”,这意味着一部分晚期患者将面临无药可医的局面,增加了末线卵巢癌的临床治疗需求。
国内市场,现也有4款PARP抑制剂获批。分别来自阿斯利康、再鼎医药、恒瑞医药以及百济神州。其中恒瑞医药的氟唑帕利和百济神州的帕米帕利都是国产原研,在今年ESMO大会中都展示了强悍疗效,共同助力了国内多线卵巢癌临床“去化疗时代”发展。
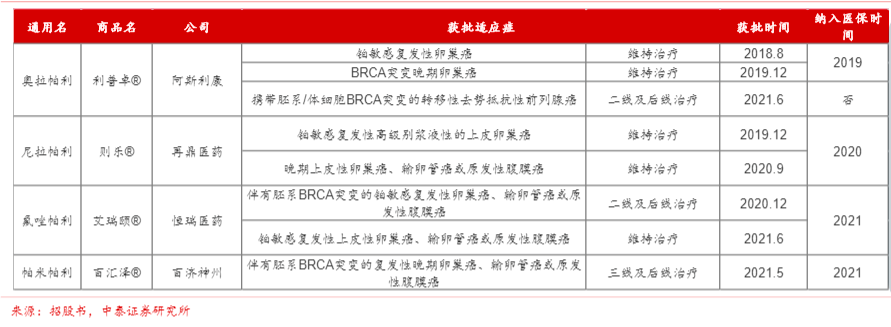
早于2013年11月,百济神州就与默沙东达成许可协议,授予后者帕米帕利在中国以外国家和地区的独家开发和商业化权益。有强悍的疗效加持,还有国外被“腾空”的市场,可以预见,百济神州未来将会在全球范围内开展属于末线卵巢癌的商业化时代。