










1. 板块观点:医药板块估值有多贵?哪些估值贵?
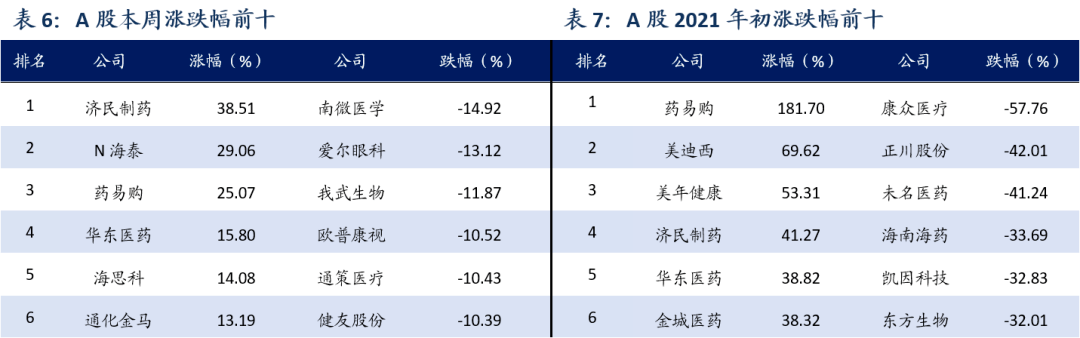
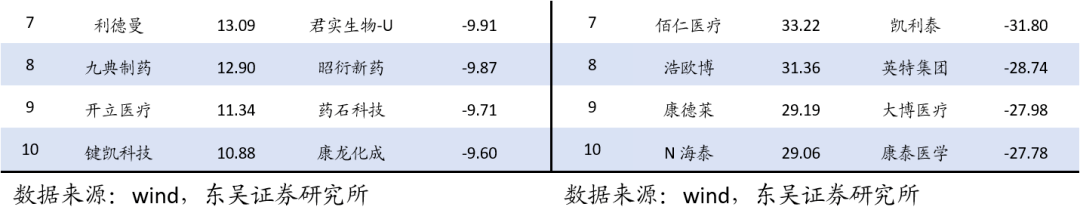
本周、年初至今生物医药指数涨幅分别为-2.10%、-3.15%,其为沪深300的超额收益分别为-0.71%、-4.14%;本周化药、中药及商业等跌幅较小,服务、器械及生物制品等跌幅较大;本周涨幅居前济民制药(+38%)、药易购(+25%)、华东制药(+15%),跌幅居前南微医学(-14%)、爱尔眼科(-13%)、我武生物(-11%)。涨跌表现特点:受到美国10年期国债利率继续上行,预期流动性可能收紧,高估值白马股大幅下跌,医疗服务、医美等机构重仓股成为重灾区,但跌幅有所收窄;低估值、位置低、业绩预期好的原料药板块较为强势;前期超跌小市值个股,较为强势。
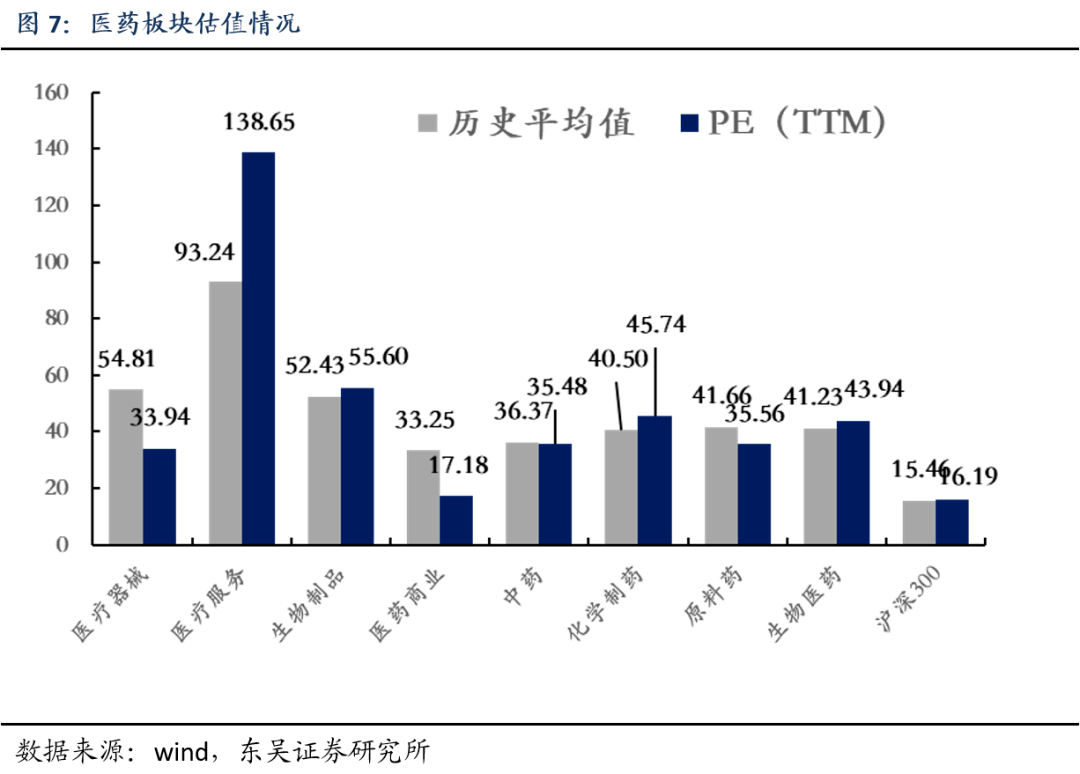
医药板块估值有多贵?哪些估值贵?医药行业PE(TTM)估值约为43倍,相对于全部A股溢价率约123%,2015年后平均溢价率约128%;大消费领域,医药相对食品饮料溢价率约-16%、2015年后平均溢价率约28%;恒瑞医药相对贵州茅台溢价率为57%,相对于2015年后平均值121%有所回落。无论是纵向看还是横向看,医药板块估值不算贵。从子行业看,医疗服务、生物制品和化学制药相对医药板块溢价率分别为160%、33%和4%,2015年后均值分别为109%、32%、-0.9%。生物制品和化学制药溢价率水平基本接近均值,仅有医疗服务溢价率显著超过均值。但如爱尔眼科等医疗服务可持续增长率较高,理应享受高估值。
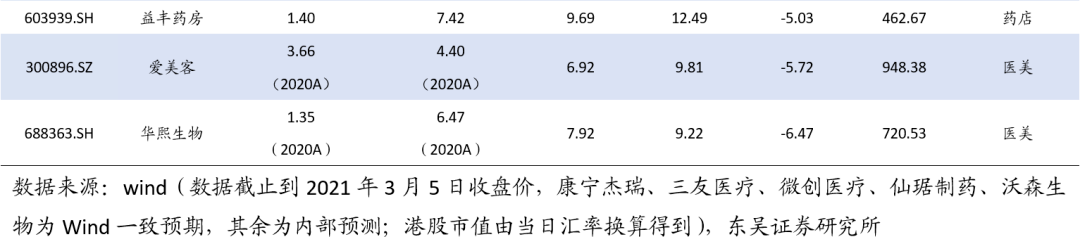
三种医药策略应对医药板块下跌:三种应对策略:其一长线资金底部重配产业景气度高、业绩好核心资产。2021年重点推荐十支核心资产个股:恒瑞医药、信达生物、智飞生物、迈瑞医疗、药明康德、长春高新、爱美客、爱尔眼科、益丰药房、康泰生物;其二关注Q1业绩大概率较好、全年业绩高增长、估值相对便宜的个股,重点推荐司太立、九洲药业、信邦制药、九强生物等;其三关注新技术,随着诺辉健康的上市,肿瘤早筛已经进入资本市场视野。
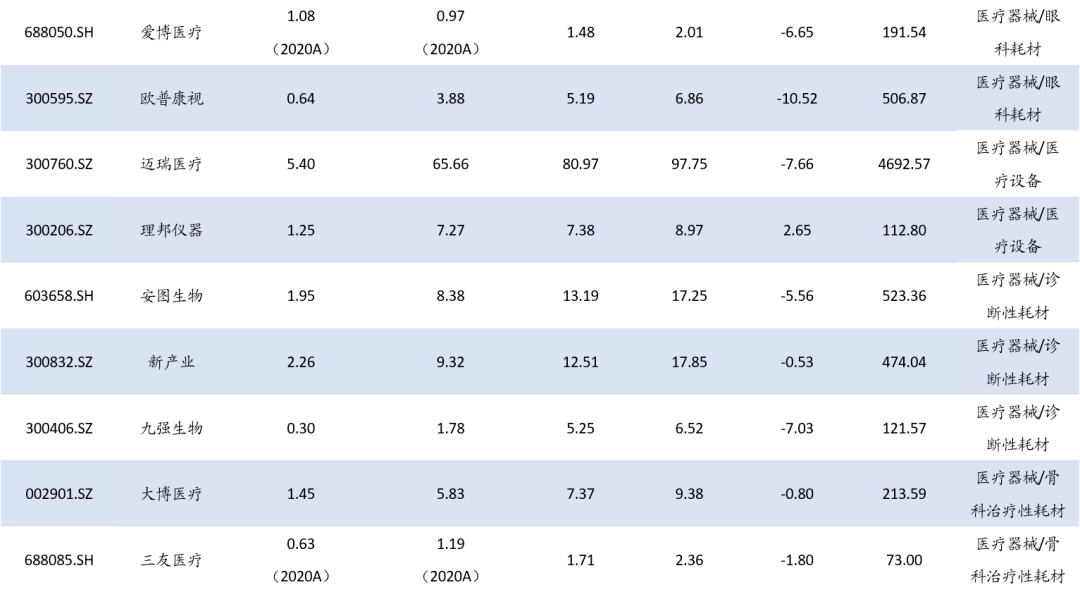
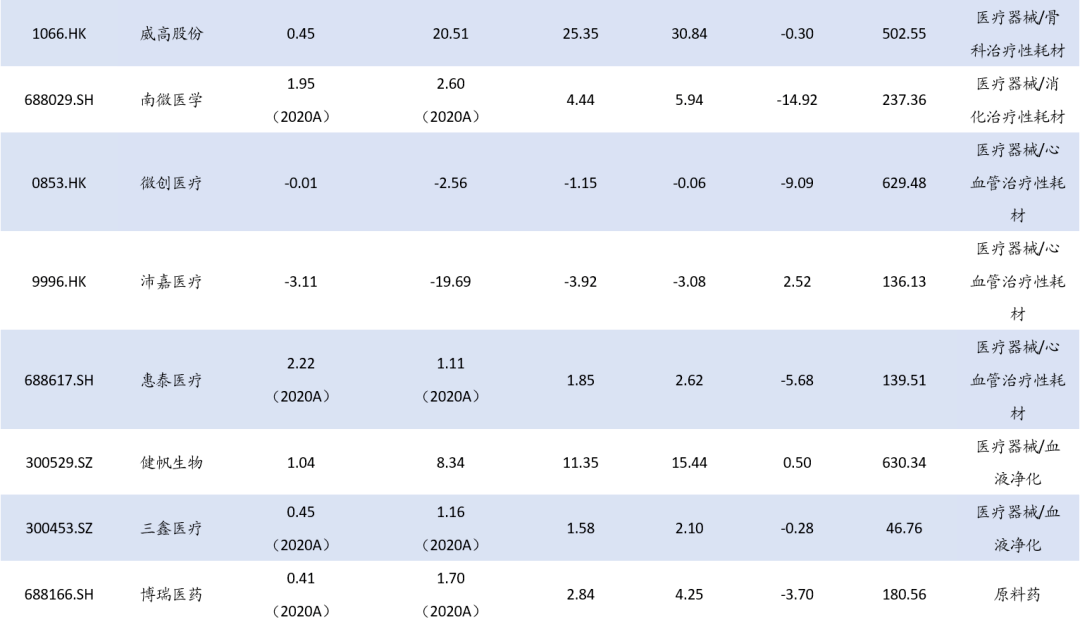
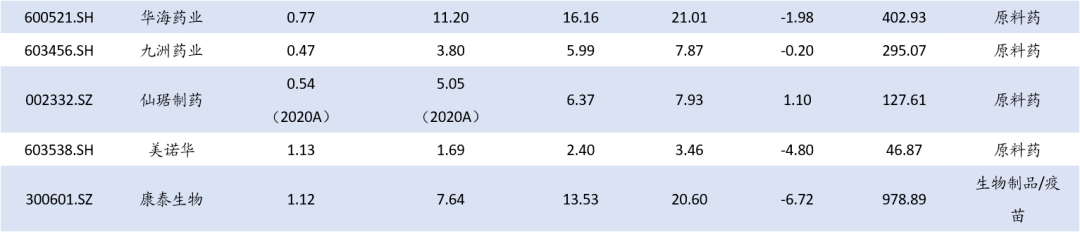
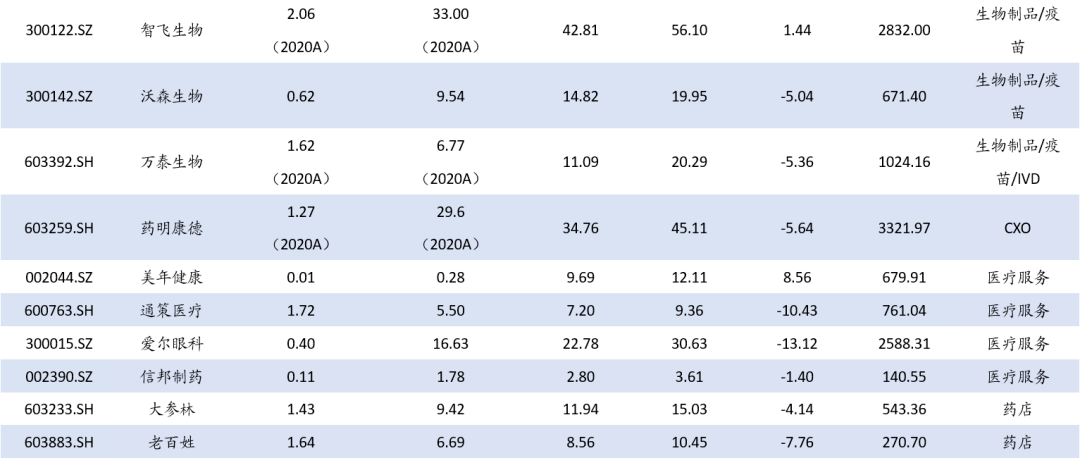
自2015我国药政改革开始,国内创新药的竞争环境更加开放、竞争方式也由以往后端的商业化推广往前端的靶点选择、临床开发等环节转移,创新药的竞争更加激烈和全方位。从2015年至今推出了一系列促进创新药研发上市、进口药加快进入中国市场的政策,随之而来的是整个新药开发模式的巨大变革。从靶点选择、到临床试验方案的设计、再到研发管线的构建,都影响着未来企业的现金流和价值,这个过程中最关键的环节就是成药性评估和临床转化,尤其在临床转化环节效率与策略的正确与否最终决定着一个药品的上市进度与最终商业价值的大小。
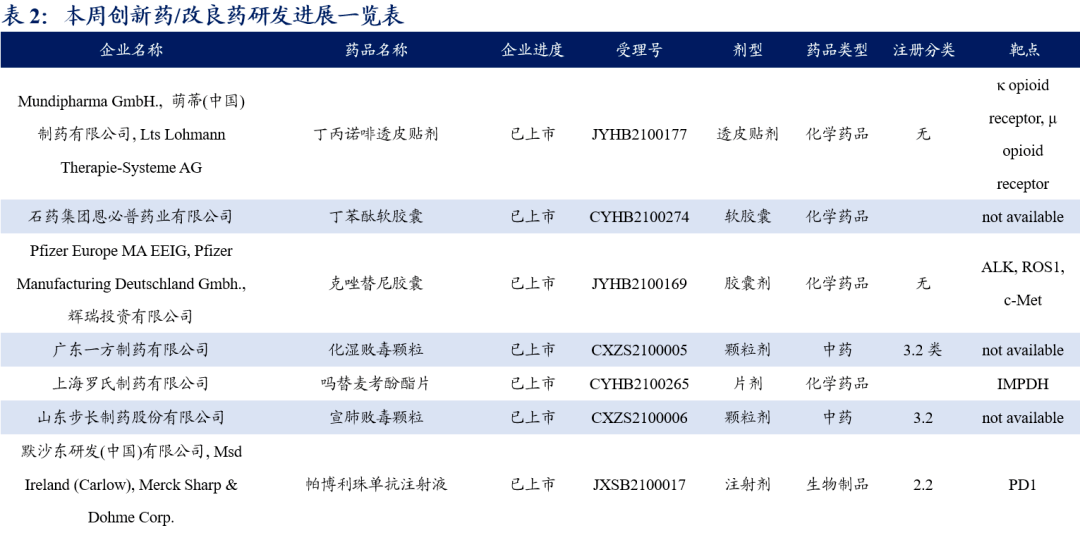
针对不同分类的新药,其开发策略也有差异。First-in-class新药更加注重靶点机制的验证,尤其是临床前研究的夯实。而Best-in-class、Me-better和Me-too产品更多寻求的是分子结构的差异,也更加适合当下绝大部分药企的研发策略。因此Fast-follow-on是当下企业寻求价值最大化的突破口之一,应充分利用好国内创新药系列药政,尤其是肿瘤药和罕见病用药的附条件上市等加速上市策略。在个股选择方面,重视研发费用率、未来潜力品种的市场空间外,同时更要重视医学团队体系的实力及是否具备全球多中心开展和注册能力。建议关注:恒瑞医药、贝达药业、中国生物制药、石药集团、翰森制药、君实生物、信达生物、亚盛医药、康宁杰瑞、康方生物、诺诚健华、神州细胞。
医用耗材集采持续推进,以骨科耗材为代表的企业短期业绩具有一定不确定性,长期发展空间受到压制,但我们认为,医疗器械行业百花齐放、黄金投资时代的大趋势不变,核心原因:1)国内医疗器械消费水平远低于欧美,此次新冠疫情有望加速国内医疗建设,医疗设备显著受益;2)国内厂家技术持续向中高端突破,进口替代加速;3)术式创新带来国内创新器械公司蓬勃发展;4)科创板将加快更多优质器械公司上市。我们建议关注以下几类,1)医疗设备类企业,不受集采影响,国产替代+海外出口推动长期稳定发展,如迈瑞医疗、理邦仪器等;2)国产化低的医用耗材,如化学发光、电生理、PCI介入耗材等领域;3)新技术、新术式带来的新的诊疗方向,如介入瓣膜、神经介入、癌症早筛等;4)自费产品,受益于消费升级,重点推荐眼科如角膜塑形镜领域。
逻辑1:众多重磅产品进入收获期,业绩确定性高。1)消费端:刚需品,短期受新冠疫情影响,中长期受益消费升级,二类苗接种率逐步提升;2)产品端:两大趋势:a、产品向多联多价升级,如三联苗、四联苗,以及四价流脑结合、四价流感疫苗,麻腮风水痘、五联苗等;b、国产新品种兑现:如13价肺炎疫苗、2价HPV疫苗,以及4/9价HPV疫苗、带状疱疹疫苗、人二倍体狂犬疫苗、重组金黄色葡萄球菌疫苗等。目前已进入国产重磅疫苗陆续上市的阶段,未来几年疫苗公司高业绩增速确定性较强。逻辑2:疫苗管理法出台,行业集中度提升,利好龙头。全球最严《疫苗管理法》出台后,行业再次发生重大安全事件的概率将大幅降低,在严管控的同时,疫苗管理法也明确鼓励疫苗生产节约化和规模化,行业集中度有望提高。逻辑3:新冠疫苗兑现在即,海内外目前已有多款新冠疫苗获批上市,预计短期内有望迎来接种密集期。
药店:新冠肺炎疫情催化下,药店板块业绩表现更加亮眼。展望未来,我们认为药店板块仍将在行业集中度提升、连锁化率提升的趋势下稳健增长。一方面,头部连锁药店公司在资本助推下,稳步推进在全国的复制扩张,同时精细化管理推动内生性增长加快。另一方面,处方外流持续推进,药店业务量仍将不断增长。建议关注:大参林、老百姓、一心堂、益丰药房、健之佳等。
医疗服务:在疫情考验下,医疗服务板块展现快速恢复能力与长期增长韧性,头部企业投资价值凸显。随着居民消费意识的不断提高,医疗服务赛道具备长期投资价值。尤其面对医保局控费等政策进一步推进,医疗服务作为避险赛道更值得投资。建议关注:爱尔眼科、美年健康、通策医疗、信邦制药、锦欣生殖等。
医美:伴随消费升级大趋势,医美行业蓬勃发展,医美赛道资产证券化加速且备受青睐。展望未来,我们看好医美板块,主要原因包括:1)我国医美渗透率提升空间极大,医美接受水平不断改善;2)医美产品呈现多样化,国内品牌份额趋于提升;3)医美行业市场逐步规范化,将利于正规持证品牌获取存量市场份额。建议关注:爱美客、华熙生物、昊海生科、华东医药等。
CXO:行业长期看有壁垒、有空间,中短期看景气度高,是医药领域牛股辈出的板块。我们判断18-28年是中国CXO公司发展的黄金十年,各细分领域龙头公司收入体量有十年8-14倍的收入空间,未来全球最大的CXO公司将出现在中国。中国在该产业链具备全球竞争优势,可以“多快好省”地为客户提供需求。建议关注头部全产业链一体化公司及在产业链某阶段具备特色企业,推荐药明康德、康龙化成、凯莱英、九洲药业、药石科技、昭衍新药等,关注药明生物、泰格医药等。
IVD:疫情对行业的边际影响逐渐削弱,不过海内外常规需求增长较快。国内企业跟随式研发效率高,在政策的呵护下进口替代进度显著加快,我们看好主流赛道的优质龙头公司以及新技术领先企业,推荐新产业、安图生物、金域医学,关注迈克生物、万孚生物、迪安诊断、诺辉健康。
原料药:特色原料药需求稳定、竞争格局优化,原料药制剂一体化是传统化药必然趋势。原料药公司在板块内的估值增速性价比较高,建议关注客户结构优化、下游增速较快、掌握关键中间体环节的原料药企业,推荐华海药业、博瑞医药、美诺华,关注天宇股份、司太立、普洛药业等。
2. 核心观点:估值接近历史水平,子行业分化较大
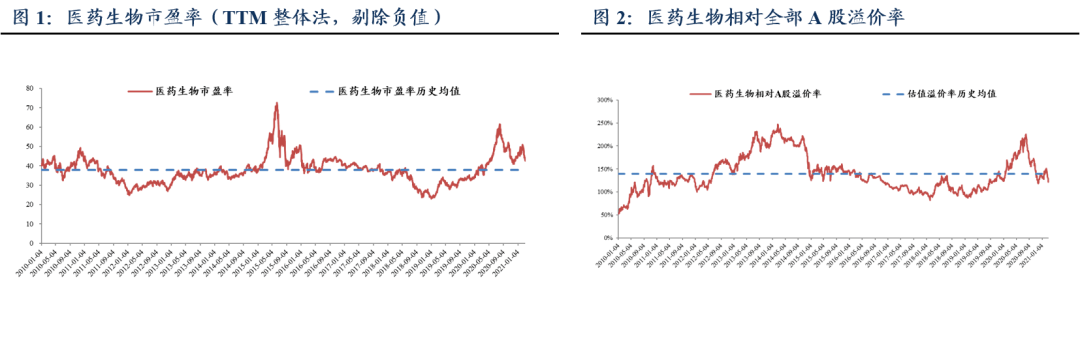
春节后医药板块出现明显调整,截止2021年3月5日,医药生物市盈率(TTM整体法,剔除负值)为43倍,距离2021年2月10日出现的阶段性高点51倍已经大幅回落,接近2010年后医药生物市盈率历史均值38倍。从估值溢价率角度看,医药生物相对于全部A股的溢价率为123%,已经低于历史均值139%。
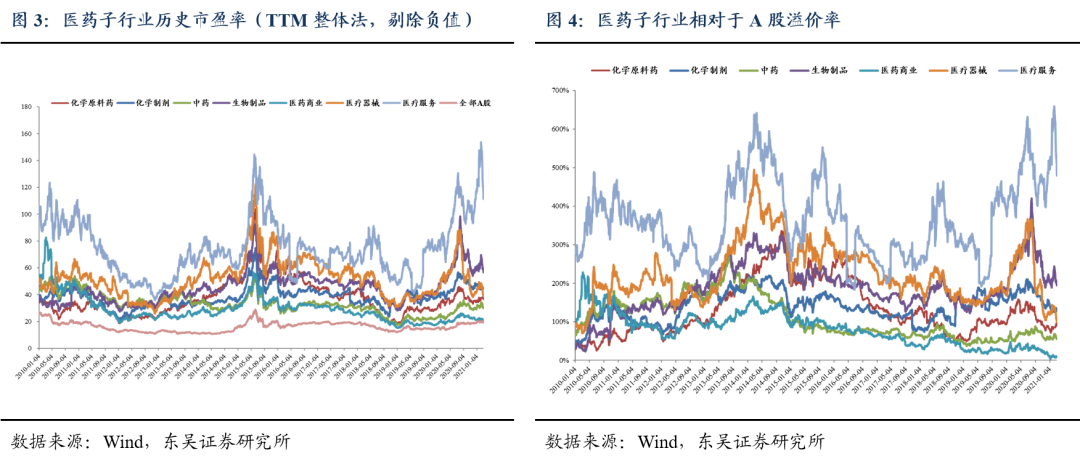
分子行业看,截止2021年3月5日,市盈率最高的为医疗服务111倍,高于历史均值75倍;其次是生物制品57倍,高于历史均值46倍;化学制剂市盈率为44倍,高于历史均值38倍。另一方面,医疗器械最新市盈率为 39倍,低于历史均值52倍,化学原料药市盈率为36倍,低于历史均值37倍,中药市盈率30倍,低于历史均值33倍,医药商业为21倍,低于历史均值29倍。
从子行业相对全部A股溢价率角度,医疗服务行业相对A股溢价率为479%,仍高于历史均值365%;其次是生物制品溢价率为197%,略高于历史均值187%;另一方面,化学制剂相对A股溢价率为132%,低于历史均值141%;医疗器械为100%,远低于历史均值227%;化学原料药为90%,低于历史均值133%;中药为57%,低于历史均值110%;医药商业为9%,远远低于历史均值81%。
➡️3月4日,Provention Bio公司宣布,其靶向CD3的抗体疗法teplizumab的长期随访研究数据在《科学》子刊Science Translational Medicine上发表。研究结果显示,在高危1型糖尿病患者中,接受一次为期14天的teplizumab治疗,能够将患者依赖胰岛素的临床疾病发作时间推迟大约3年(中位时间为32.5个月)。目前,这款创新免疫疗法正在接受美国FDA的审评,有望在今年夏天获批上市。
➡️3月4日,辉瑞(Pfizer)公司宣布,美国FDA批准Lorbrena(lorlatinib,劳拉替尼)扩展适应症,用于一线治疗间变性淋巴瘤激酶(ALK)阳性非小细胞肺癌(NSCLC)患者。Lorbrena曾于2018年在美国获加速批准用于经治ALK阳性转移性非小细胞肺癌(NSCLC)患者。本次批准同时也将2018年的加速批准转化为完全批准。
➡️3月3日,葛兰素史克与合作伙伴Vir Biotechnology提供了对美国国立卫生研究院加速COVID-19治疗干预和疫苗项目3期临床试验中VIR-7831分支的更新。根据公告,双方已被告知,虽然VIR-7831符合最初预先规定的标准,可以继续进行ACTIV-3试验的下一阶段,而且没有报告安全信号,但对现有数据的敏感性分析引起了对潜在益处大小的担忧。
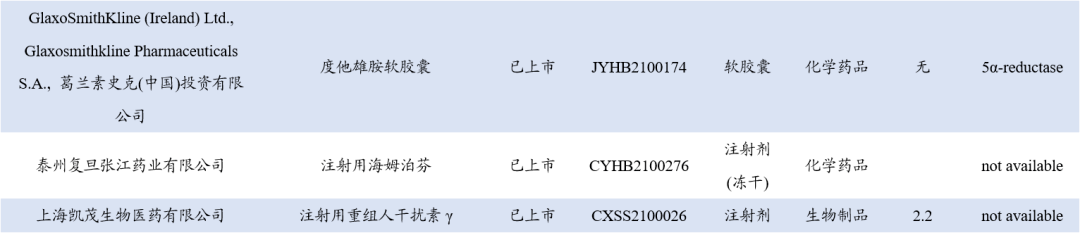
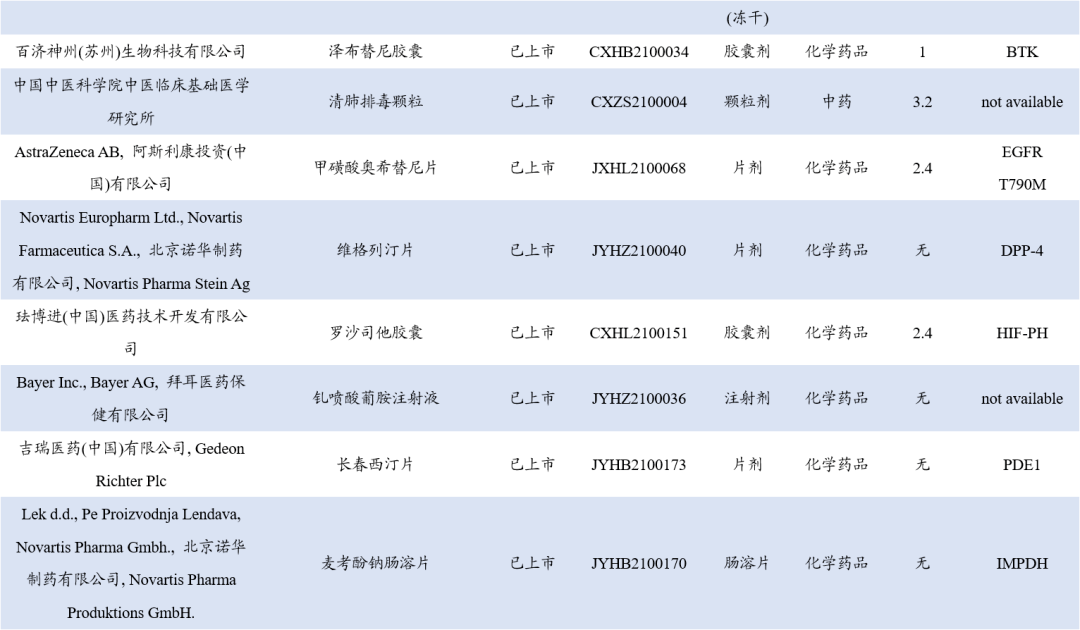
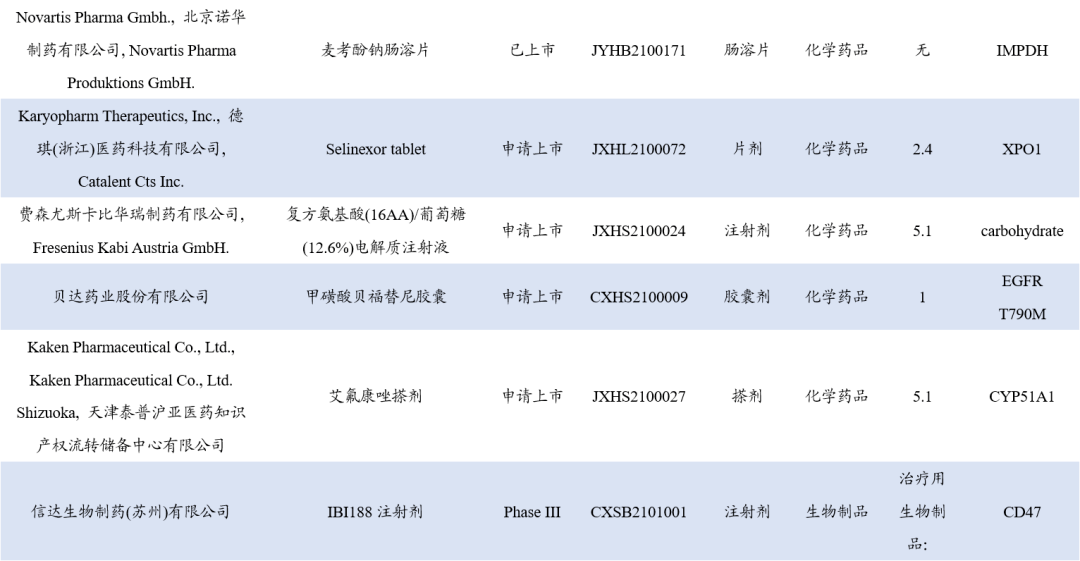
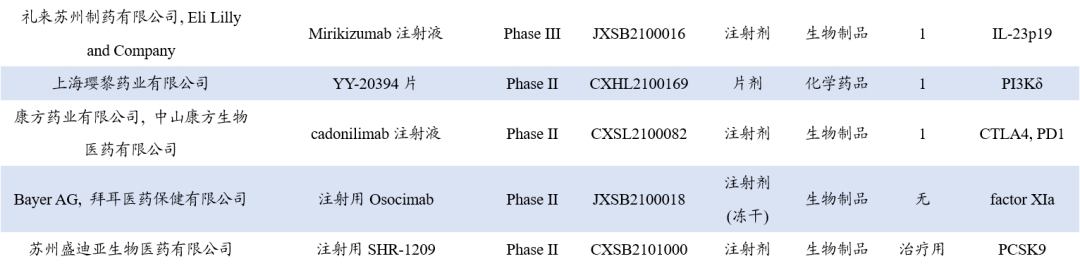
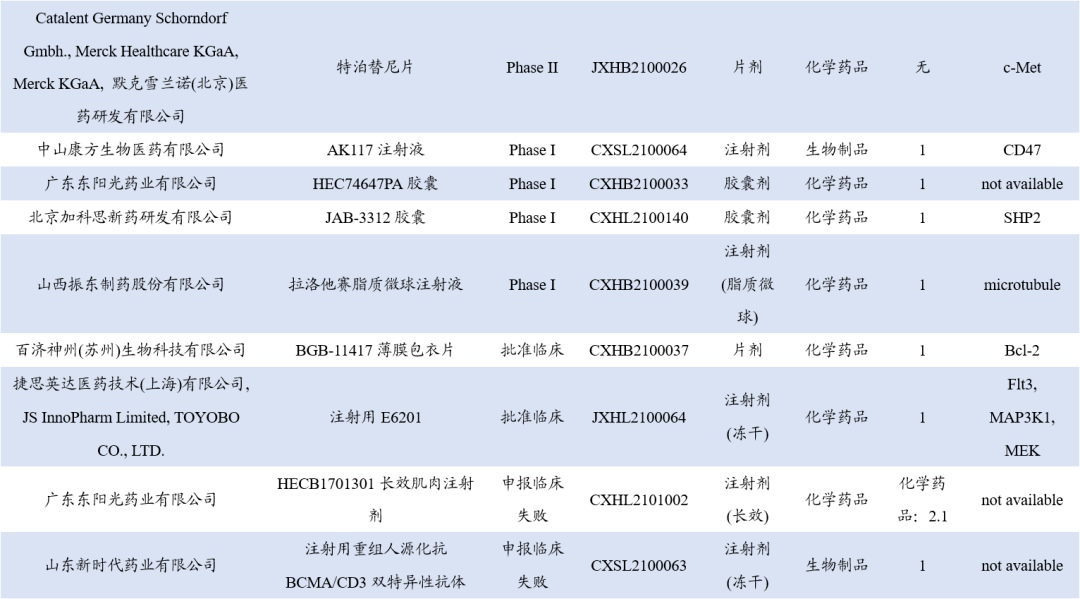
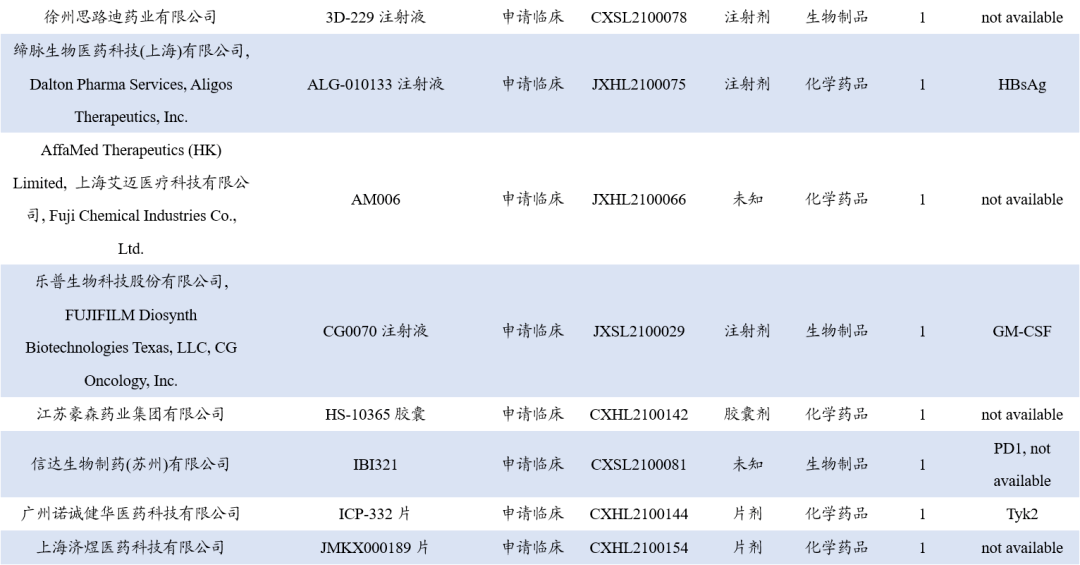
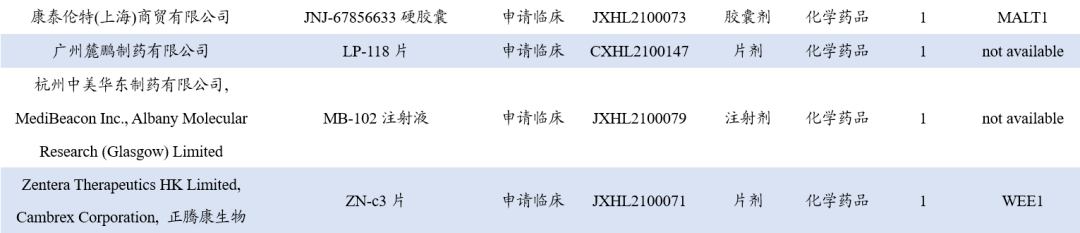
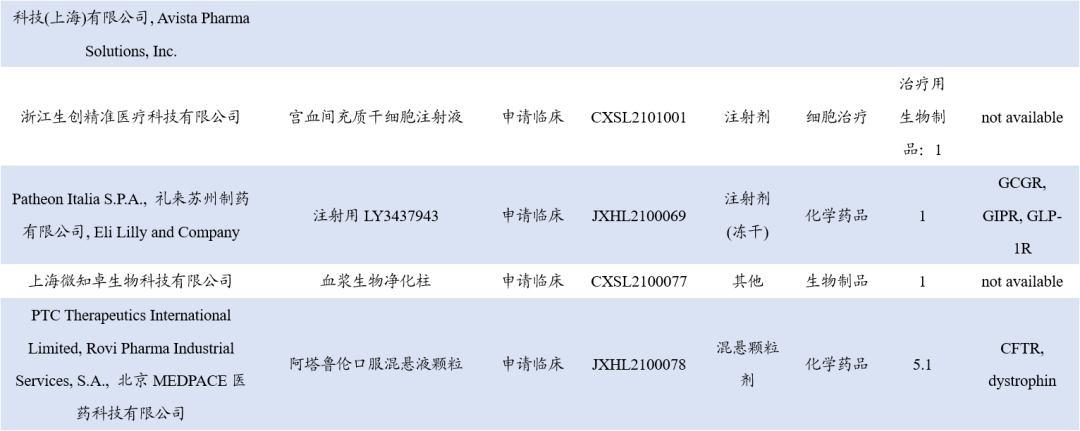
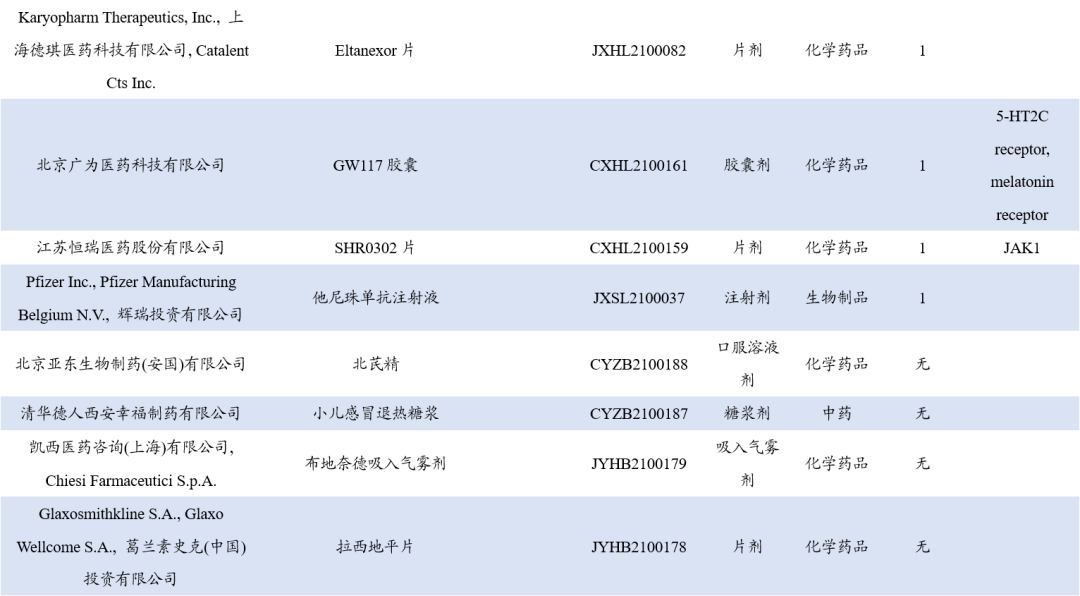
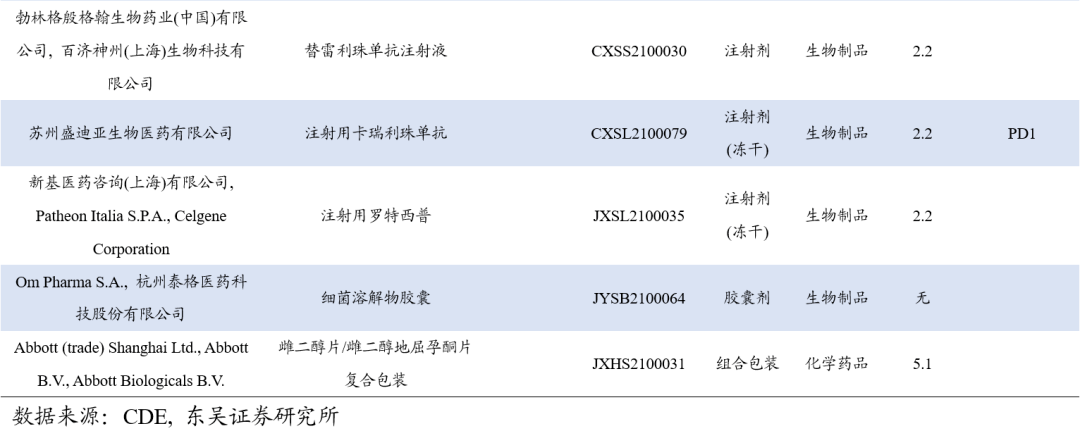
➡️3月3日,诺华宣布,欧洲药品管理局人用医药产品委员会已通过了抗炎药Cosentyx(可善挺,通用名:secukinumab,司库奇尤单抗)II类标签变更的最终意见,纳入来自同类首个MAXIMISE试验的银屑病关节炎(PsA)轴向表现数据。值得一提的是,这是首次数据显示一种生物制剂在管理PsA轴向表现具有疗效和安全性。
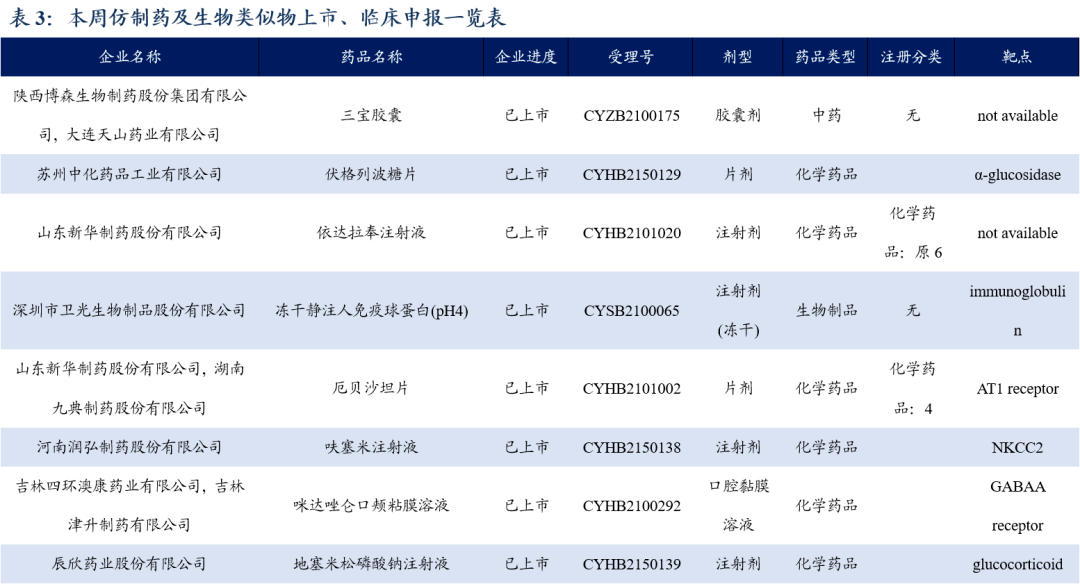
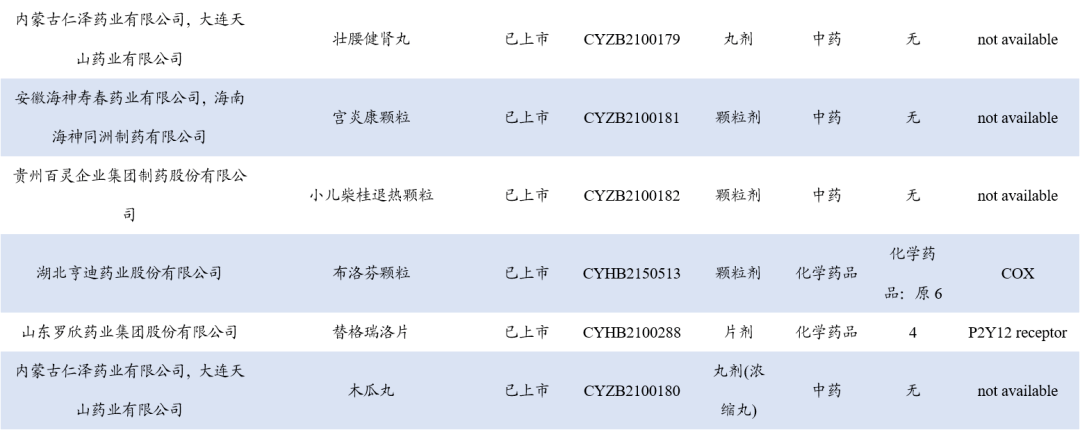
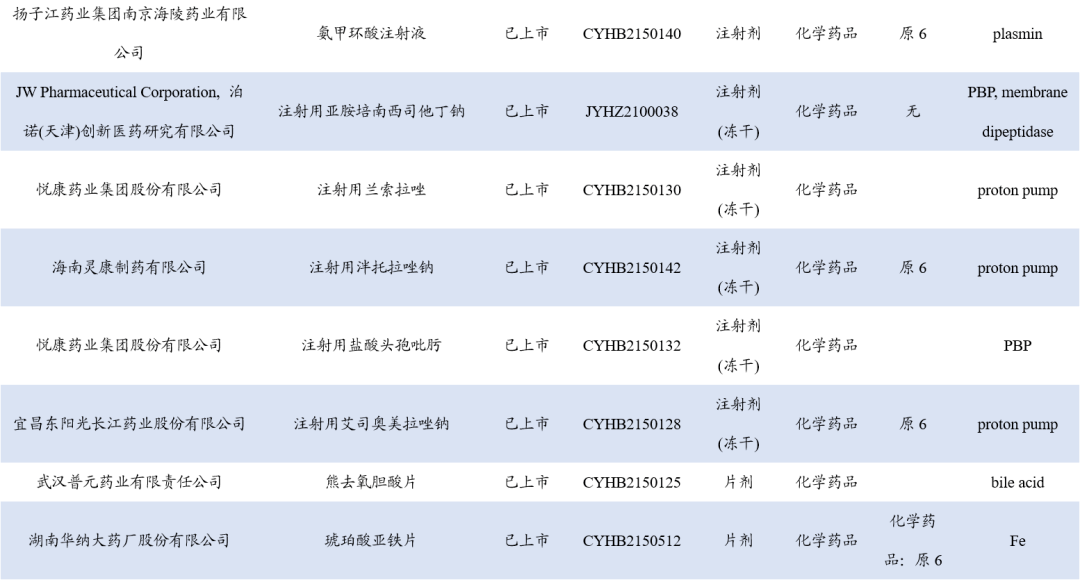
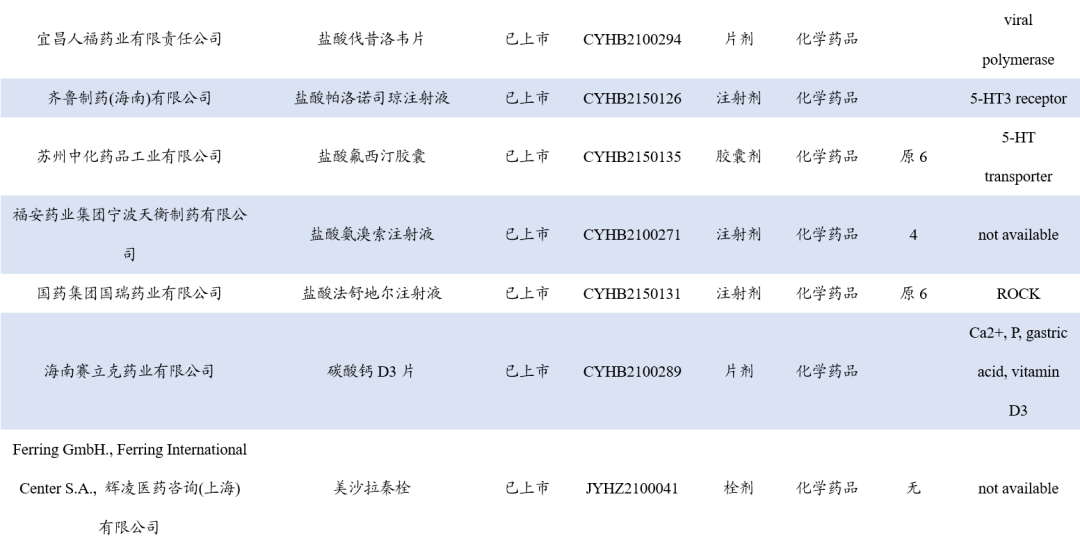
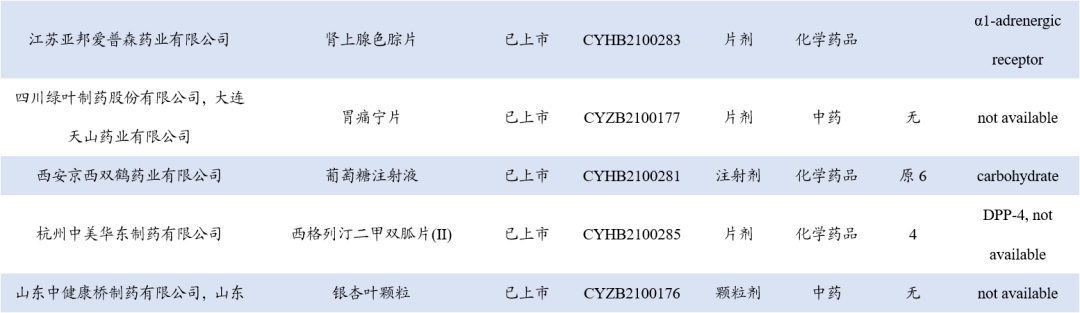
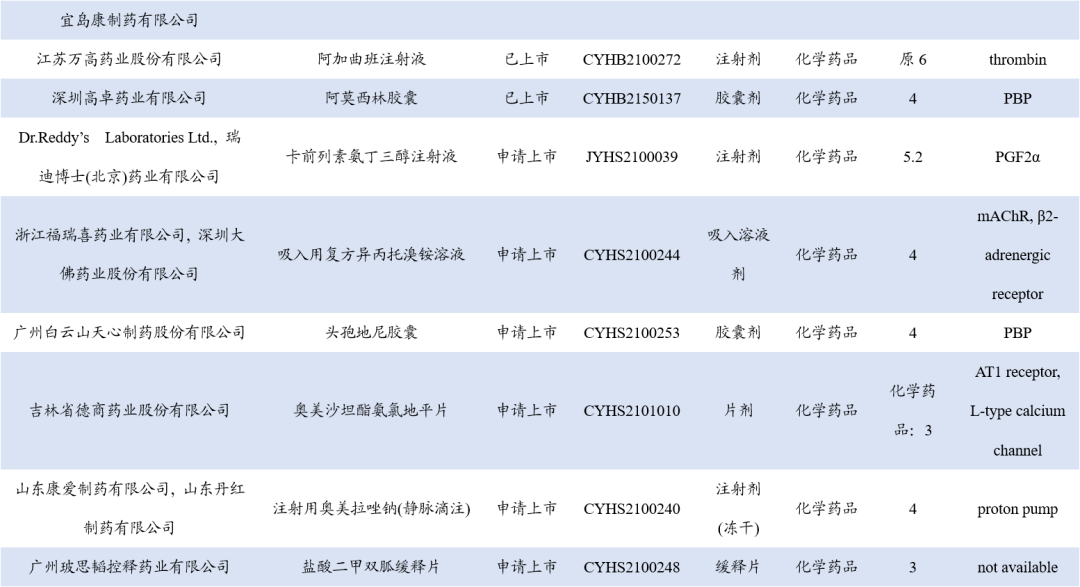
➡️3月3日,NMPA官网显示,恒瑞医药4类仿制药「托伐普坦」获批上市,成为该品种国内首仿。托伐普坦(tolvaptan)是一种选择性、竞争性血管加压素 V2 受体拮抗剂,由大冢制药研发,2009年5月首次获FDA批准上市,商品名为Samsca。
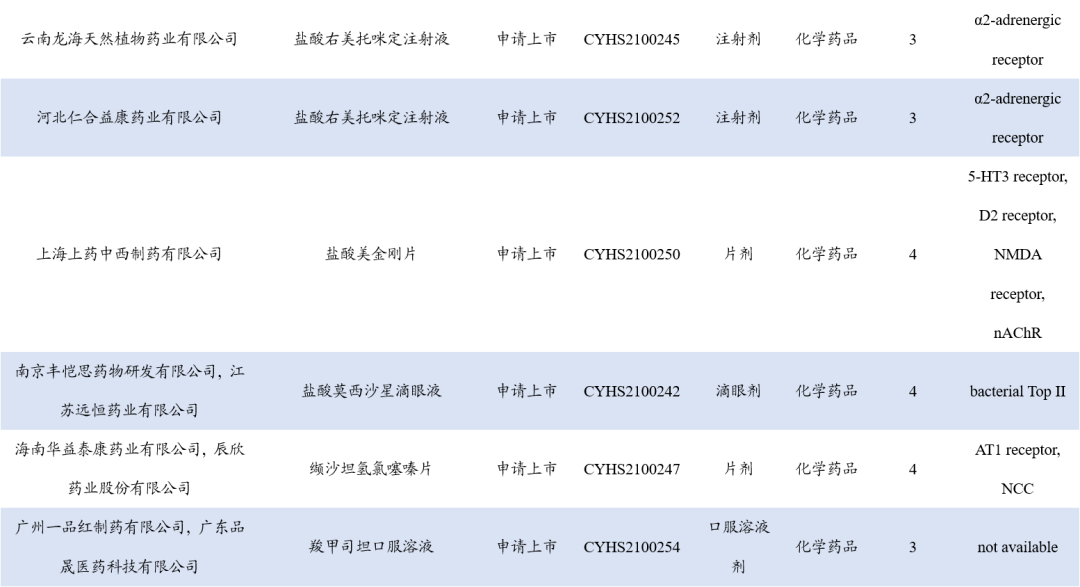
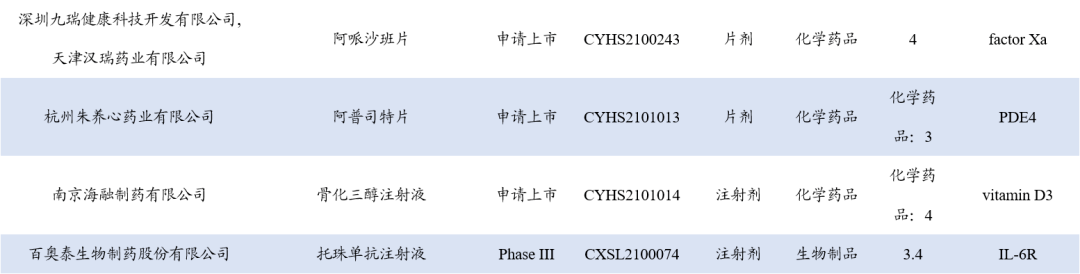
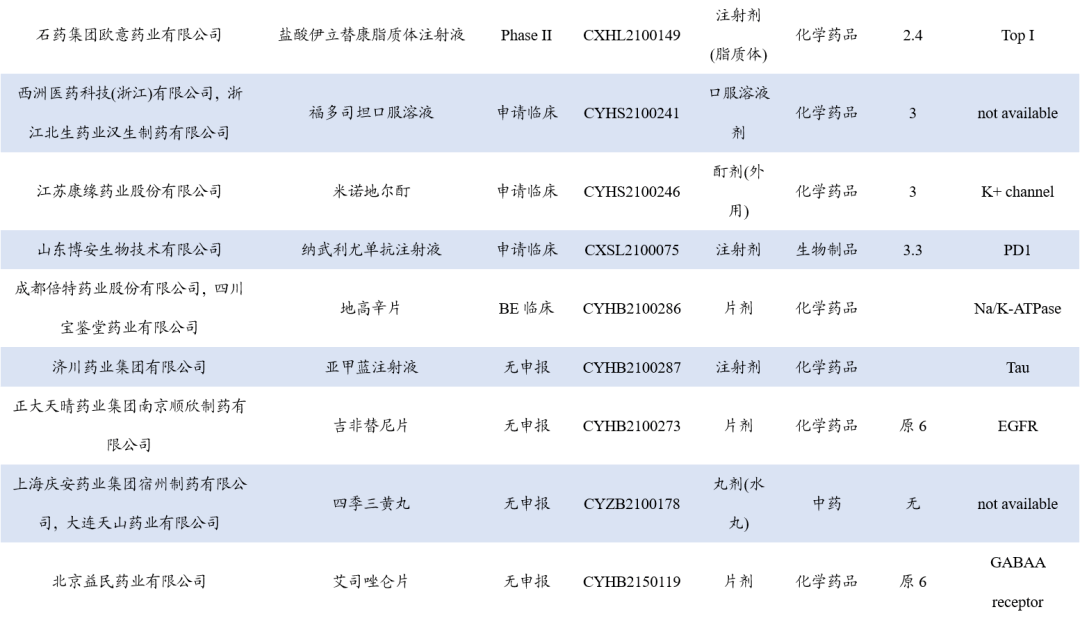
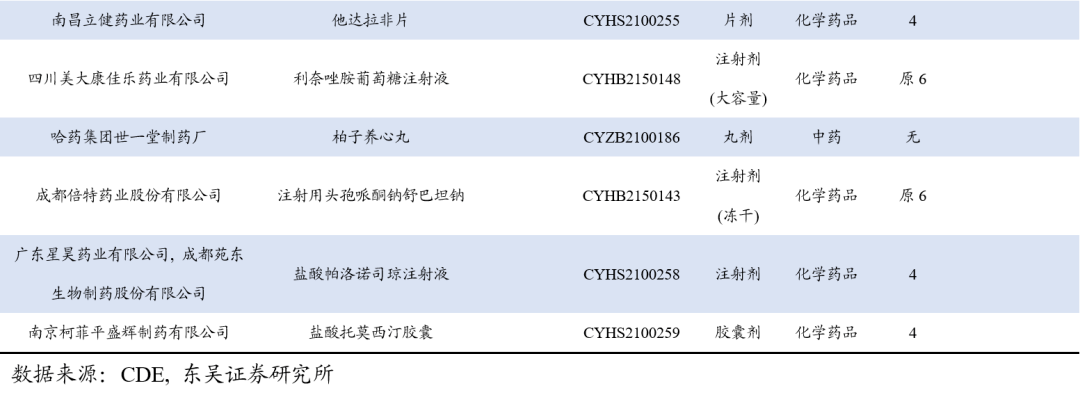
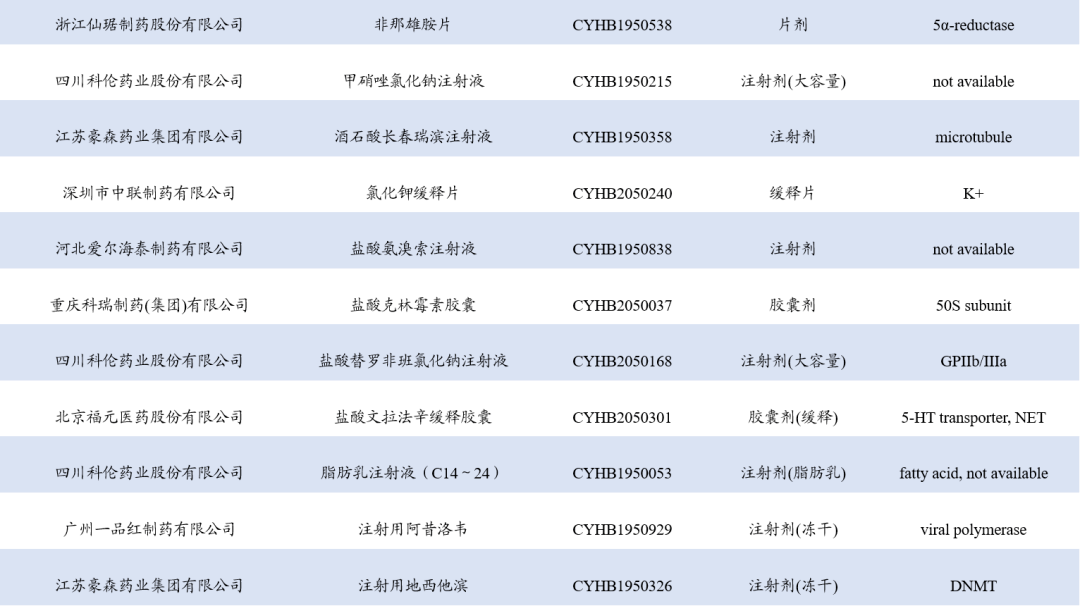
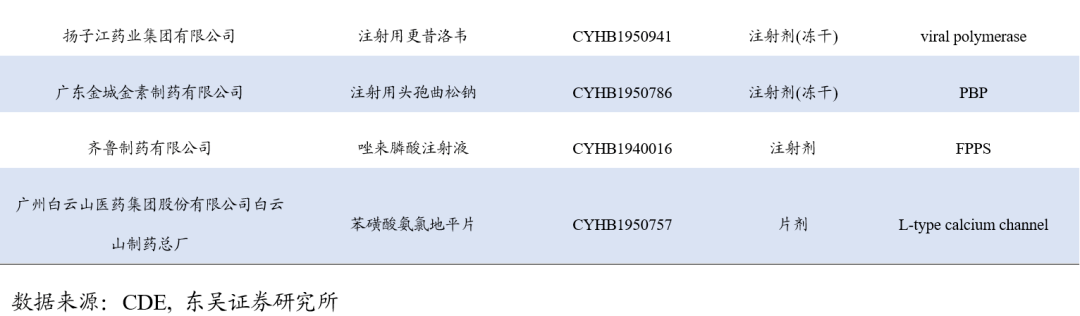
➡️3月4日,安进宣布与FivePrime Therapeutics 达成最终协议,将以38美元/股的价格全现金收购后者股票,对应股权总金额大约19亿美元。安进通过此次收购补强了自己的肿瘤创新药管线,包括获得了first in class的FGFR2b单抗bemarituzumab,该药针对晚期胃癌或胃食管衔接部癌的临床开发已处于III期阶段 。
➡️3月4日,百奥泰发公告称,经公司审慎考量药物的后续开发风险,决定终止BAT800(即注射用重组人源化抗Trop2单克隆抗体-美登素偶联物)和BAT1306(即重组人源化抗 PD-1 单克隆抗体注射液)项目的临床试验。
➡️3月4日,祐和医药宣布其抗CTLA-4抗体联合君实生物抗PD-1单抗药物特瑞普利单抗注射液在澳洲I期临床研究剂量递增阶段显示出了积极的抗肿瘤活性。研究期间,未观察到剂量限制性毒性(DLT)事件,与研究药物相关的不良事件仅有1级疲乏,无2级及以上不良事件发生。
➡️3月4日,礼来宣布,其开展的一项为期40周的 SURPASS-2研究的顶线结果证明了全部3个剂量的tirzepatide在改善成人2型糖尿病患者的血糖水平和体重方面均优于司美格鲁肽1mg。
➡️3月4日,礼来和Incyte公司联合宣布,口服JAK抑制剂baricitinib在治疗严重斑秃成人患者的3期临床试验中达到主要终点。在治疗36周后,与安慰剂组相比,显著改善患者的头发再生。
➡️3月4日,德展健康公告称,公司于3日收到子公司东方略的告知函,东方略的美国合作方Inovio宣布了其与东方略联合研发的一项DNA治疗药物VGX-3100与器械CELLECTRATM5PSP联合治疗HPV-16/18相关宫颈高度鳞状上皮内病变的首个III期临床试验的积极结果,在全部可评估受试者中,达到临床疗效的主要终点和所有次要终点。
➡️3月4日,吉利德科学合作伙伴Galapagos NV公布了来自2项研究MANTA和MANTA-RAy的中期结果。这2项研究正在评估抗炎药Jyseleca(filgotinib)对患有炎症性肠病和风湿性疾病的男性患者精子参数的影响。此次公布的2项研究中,投资者认为,filgotinib治疗组与安慰剂组表现出的相似数据,对filgotinib和Galapagos来说是一个积极的迹象。
➡️3月5日,希格生科宣布超额完成约6000万元人民币的天使轮融资。本轮投资由天图投资领投,力合创投、晶泰科技以及云九资本等众多投资机构跟投。本轮融资将用于研发团队的扩建以及迅速将现有管线向临床阶段推进,并同时开展新靶点的先导化合物筛选 。
➡️3月5日,武汉智化科技近日宣布完成超3000万人民币的A轮融资,由红杉中国种子基金领投,巢生资本与老股东峰瑞资本跟投,融资所得主要用于市场拓展,新方向的探索与资深研发人才的招募。此前,该公司曾在2019年完成天使轮融资。
➡️3月4日,Exscientia宣布,由BlackRock管理的基金参与了公司的C轮投资。现有的C轮投资者还包括Novo Holdings、Evotec、百时美施贵宝和GT Healthcare Capital,本轮融资总额为1亿美元。这笔新资金将用于支持Exscientia朝着自主药物设计的平台发展。
➡️3月3日,致力于开发与人类兼容的器官、组织和细胞的eGenesis公司宣布,已完成1.25亿美元的C轮融资。获得资金将用于促进公司在肾脏和胰岛细胞移植方面的主打研发项目进入人类概念验证研究。此外,这笔资金将用于公司专有的基因编辑平台的持续开发和扩展GMP生产规模。
➡️ 3月2日,药明康德宣布完成对英国基因治疗技术公司OXGENE的收购。此次收购将进一步拓展药明康德细胞和基因疗法平台的技术能力,为客户提供一体化、端到端的细胞和基因疗法产品开发及生产服务,促进创新疗法惠及全球患者。
4. 行情回顾
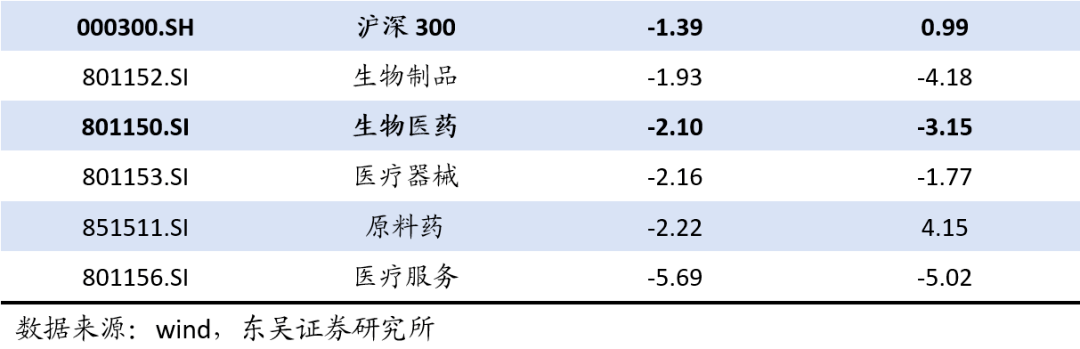
本周生物医药指数下跌2.10%,板块表现跑输沪深300的1.39%的跌幅;截至3月5日,医药指数2021年至今跌幅为3.15%,表现弱于沪深300的0.99%的涨幅。2020年初国内外新冠肺炎疫情爆发,对国内经济,尤其是全球经济一体化形成一定冲击,医疗产业的确定性成为国内外资金追捧对象;但由于医药板块位置高、估值贵、医疗基金收益率高,板块短期有所回调为正常。近期由于预期流动性可能收紧,高估值白马股大幅下跌,医疗服务、医美等机构重仓股成为重灾区,但长期来看,医药行业仍将不改持续向好的发展态势。
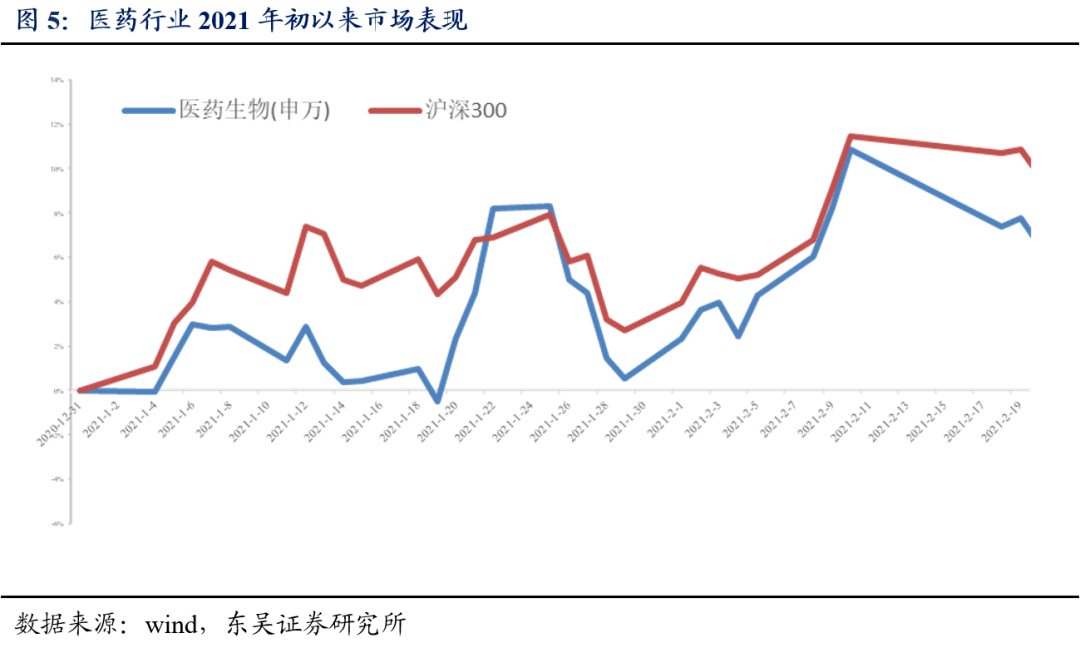
4.1.医药市盈率追踪:医药指数市盈率为43.94,高于历史均值2.7个单位
截至2021年3月5日,医药指数市盈率为43.94,环比上周下降0.8个单位,高于历史均值2.7个单位;沪深300指数市盈率为15.46,医药指数的估值溢价率为171.4%,环比下降2.9%,低于历史均值22.5个百分点。
4.2. 医药子板块追踪:本周中药子板块跌幅0.51%居各板块榜首
本周生物医药指数下跌2.10%,板块表现跑输沪深300的1.39%的跌幅;子板块中,表现最佳的中药板块下跌0.51%,最弱势的医疗服务板块下跌5.69%。2021年至今,表现最佳的子板块为原料药,涨幅为4.15%,优于医药指数3.15%的跌幅,优于沪深300指数0.99%的涨幅。
4.3. 个股表现
5. 风险提示
6. 附录
免责声明:




