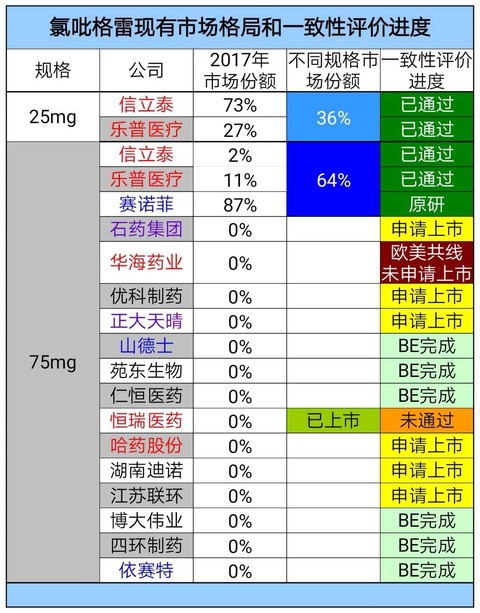
大家都知道去年4+7集中采购,信立泰氯吡格雷降价60%中标,导致数周之内股价惨遭腰斩。即使今年有匹伐他汀、贝那普利、替格瑞洛等重要品种独家通过一致性评价注册上市,仍然没有走出谷底。 根源就在于氯吡格雷占信立泰营收比重过大。考虑到极端情形之下,信立泰氯吡格雷(75mg规格)今年降价至1元/片(再降价60%),即使全国氯吡格雷销售收入归于一家公司,200万名PCI患者*365天*1元/天=7.3亿元。信立泰既往24亿元氯吡格雷收入仍然有17亿元大坑需要新上市药品来填补。 所以,4+7集中采购的危机在于,目标公司有多大的回旋余地(竞争对手)?