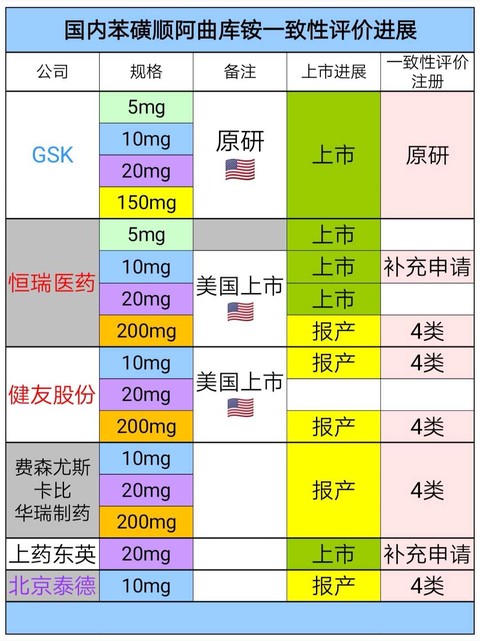
第一轮4+7集中采购,右美托米啶中标者是扬子江。$恒瑞医药(SH600276)$占有该品种绝大部分市场份额(16+亿元),无论如何降价应对,利润损失不可避免。 四川汇宇已经通过多西他赛一致性评价,由于汇宇今年培美曲塞二钠中标,所以恒瑞15+亿元的多西他赛份额也会遭遇激烈竞争。 顺阿曲库铵,恒瑞年销售12+亿元,目前为止国内没有品种通过一致性评价注册,但是恒瑞和健友股份均已通过FDA批准上市。健友股份的销售模式是经销模式,40元/支(10mg规格)的零售价,也是恒瑞财报的中标价,估算健友的出厂价只需要10元就能有丰厚利润。(健友向美国销售注射剂只有10%利润率) 伊立替康,四川汇宇、海正药业、齐鲁制药、恒瑞医药四家药厂均在欧美上市。恒瑞一家在国内市场份额高达57%,仍然不能通过降价换量来弥补损失。 笔者简单统计了一下,恒瑞医药2018年174亿元营收,以上8种主要仿制药销售额>75亿元,如果均纳入集采对象,无疑对于恒瑞是一场考验,是一种危机。