重要提示:通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
文|贺菊颖 袁清慧 王在存 程培 刘若飞 胡世超 阳明春 朱红亮 李虹达 赖俊勇
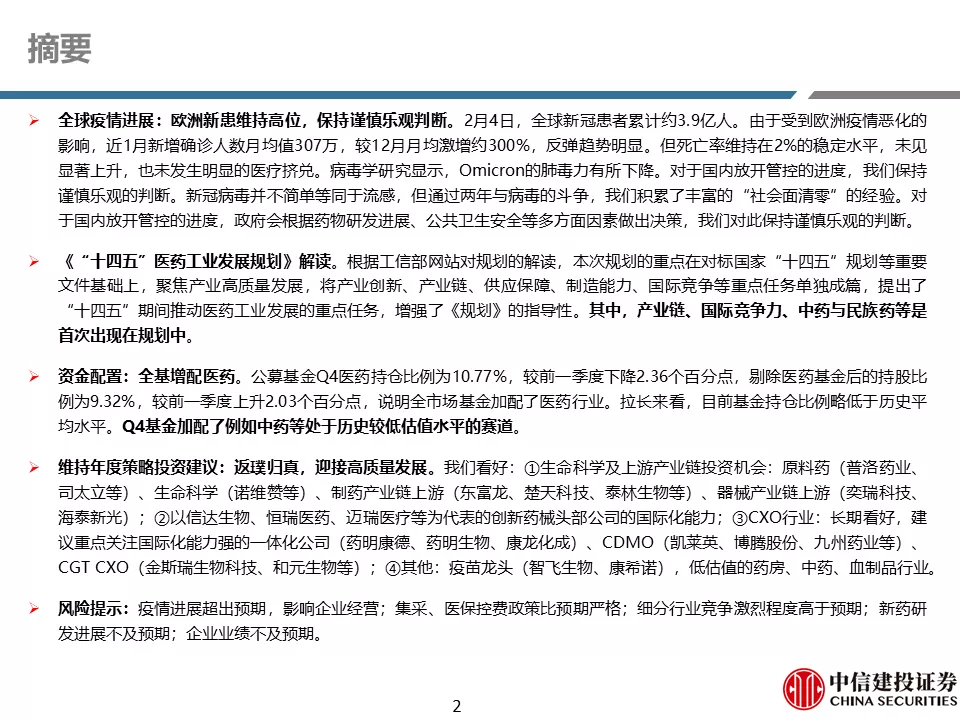
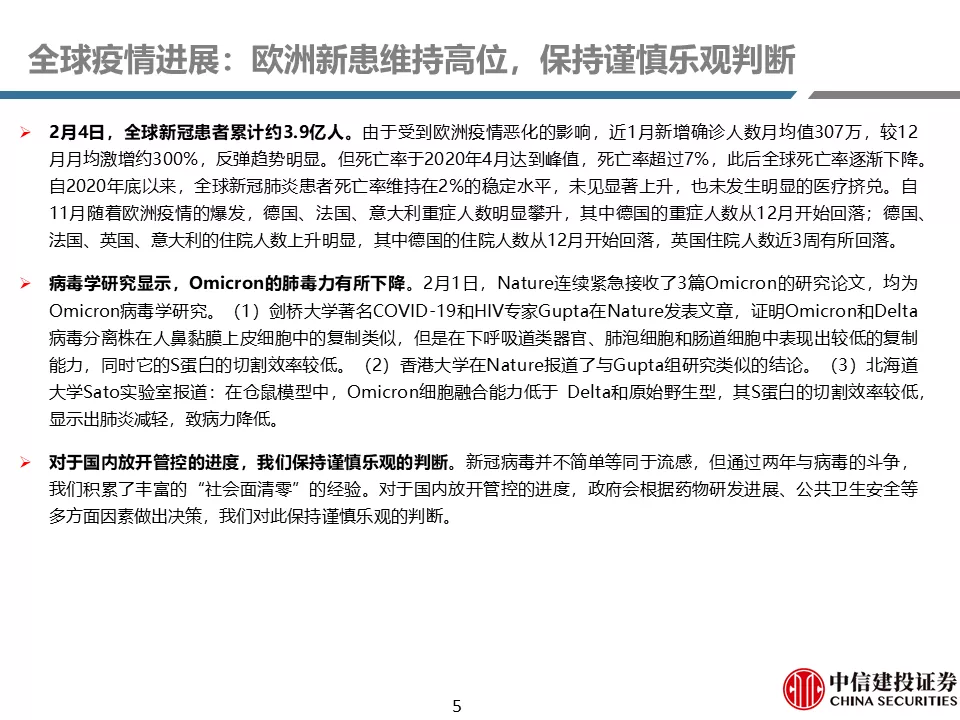
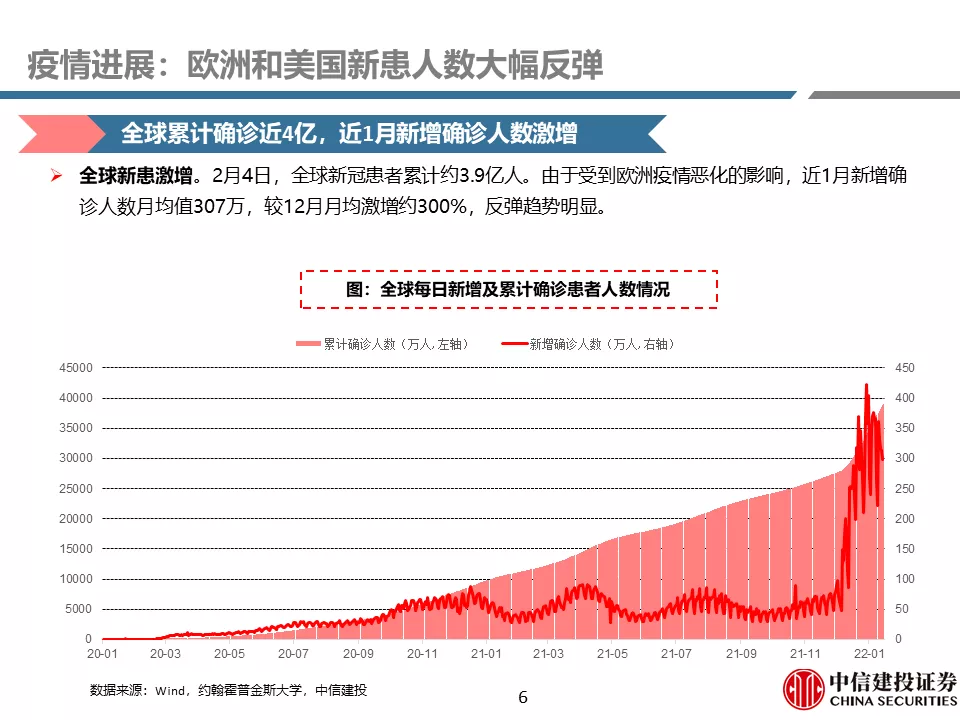
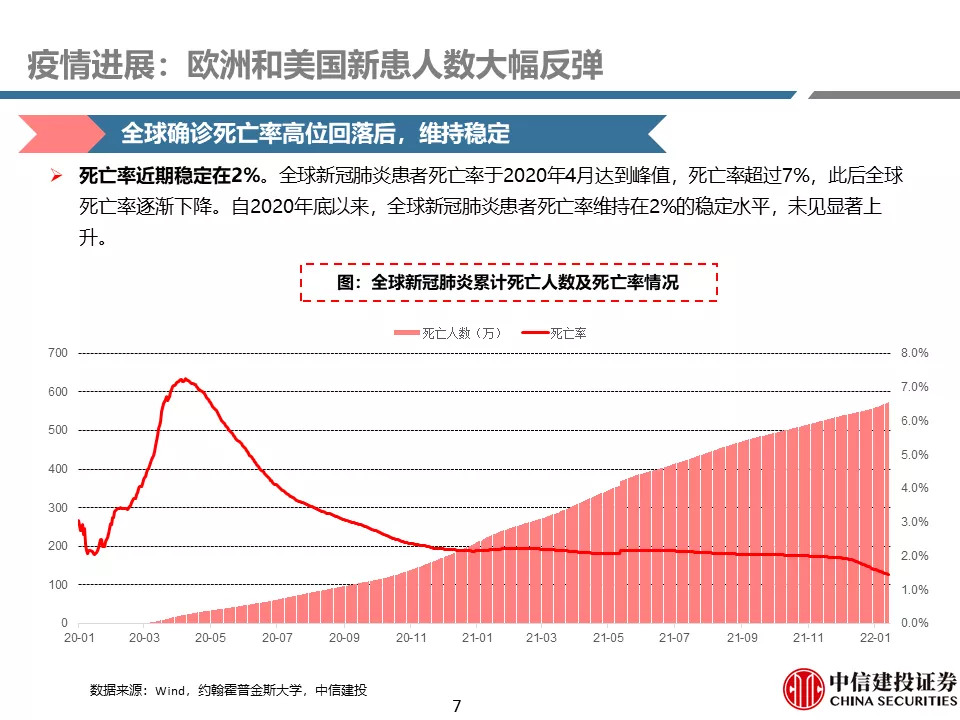
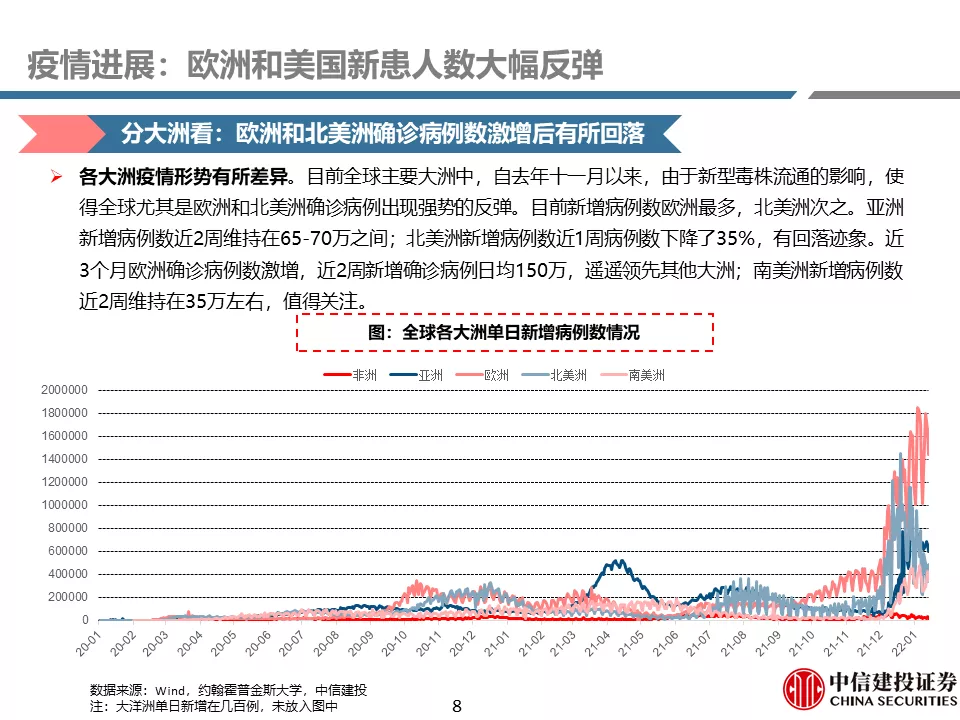
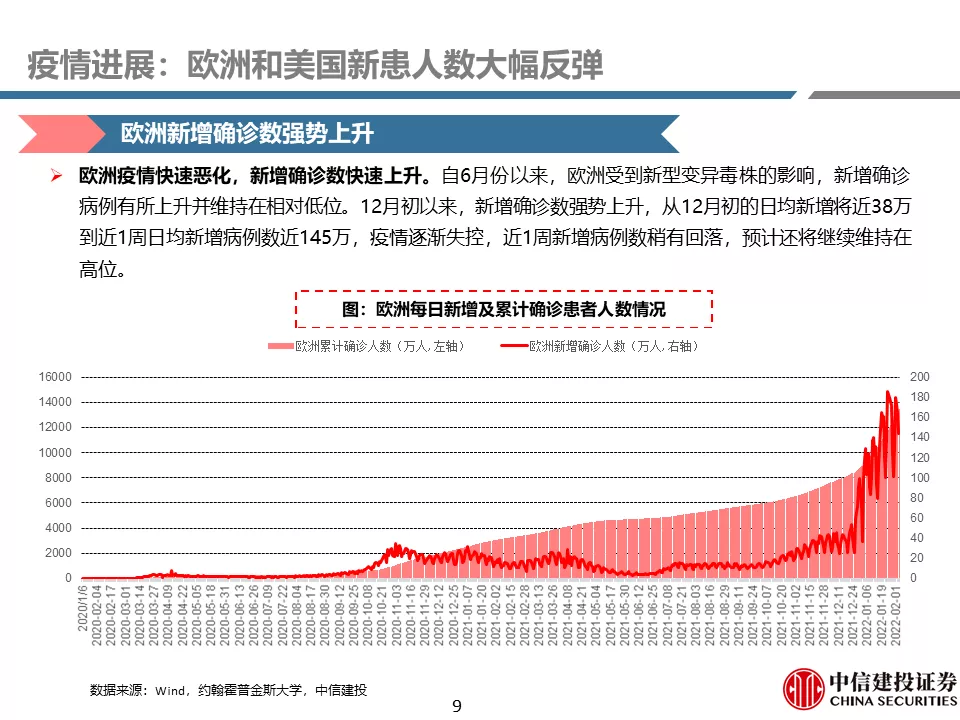
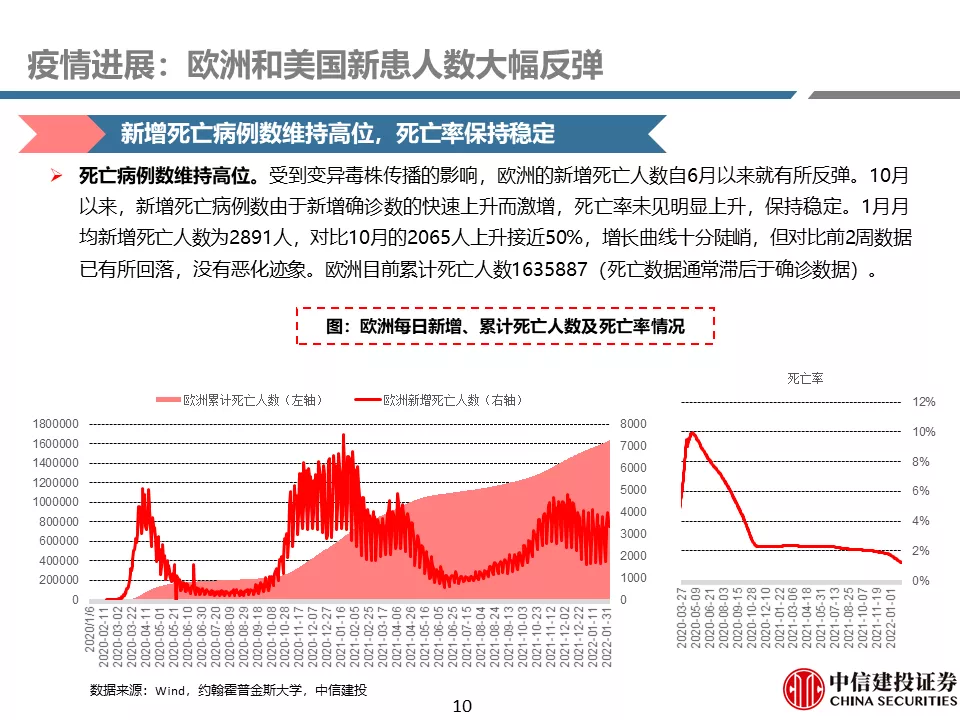
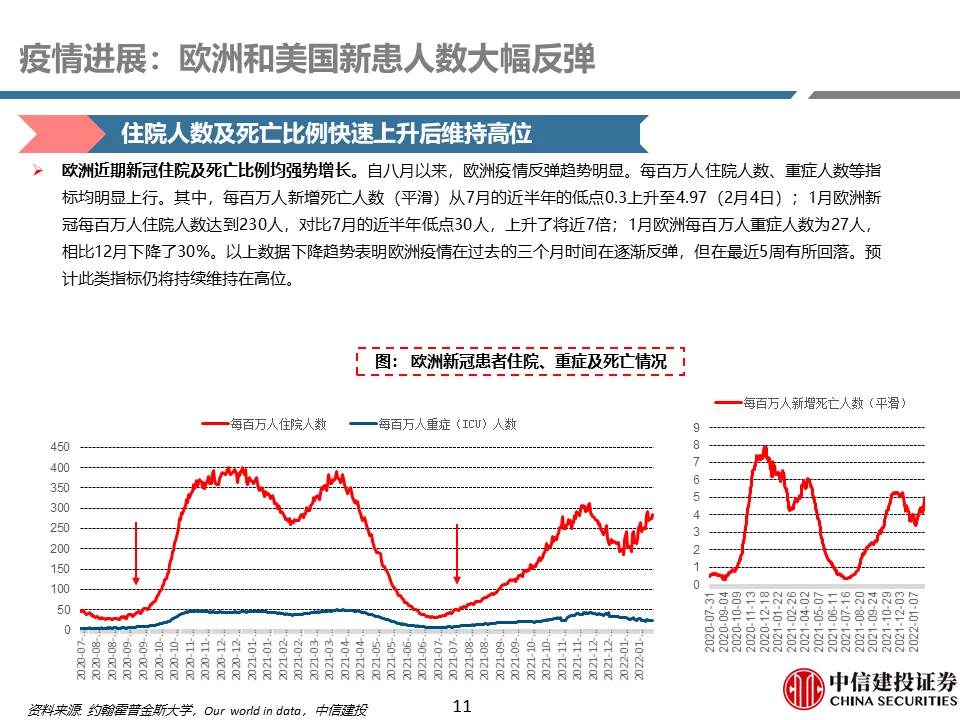
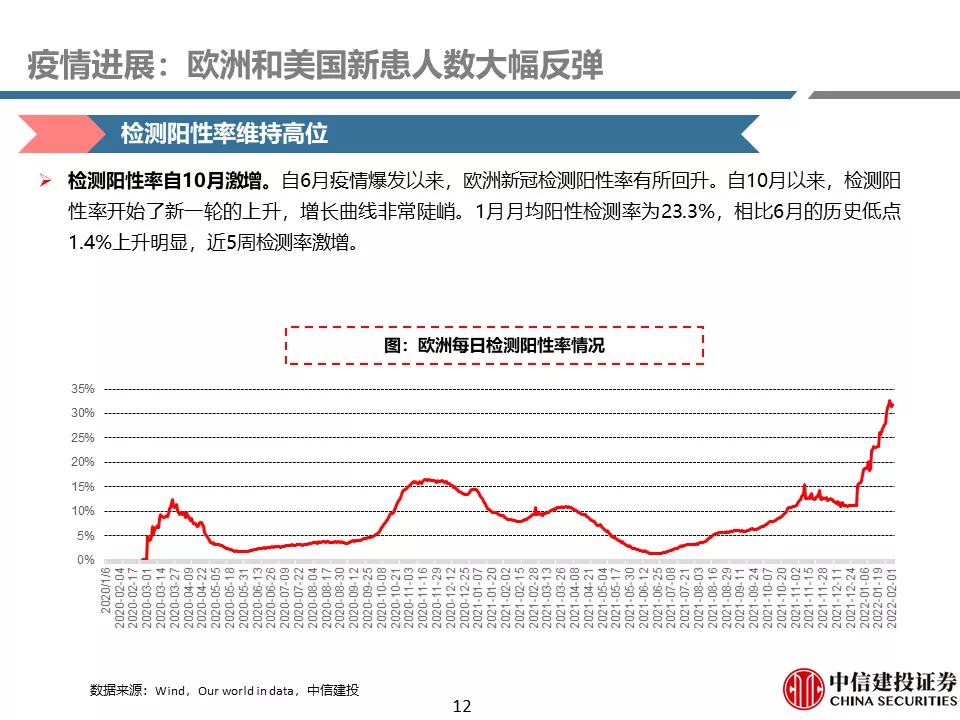
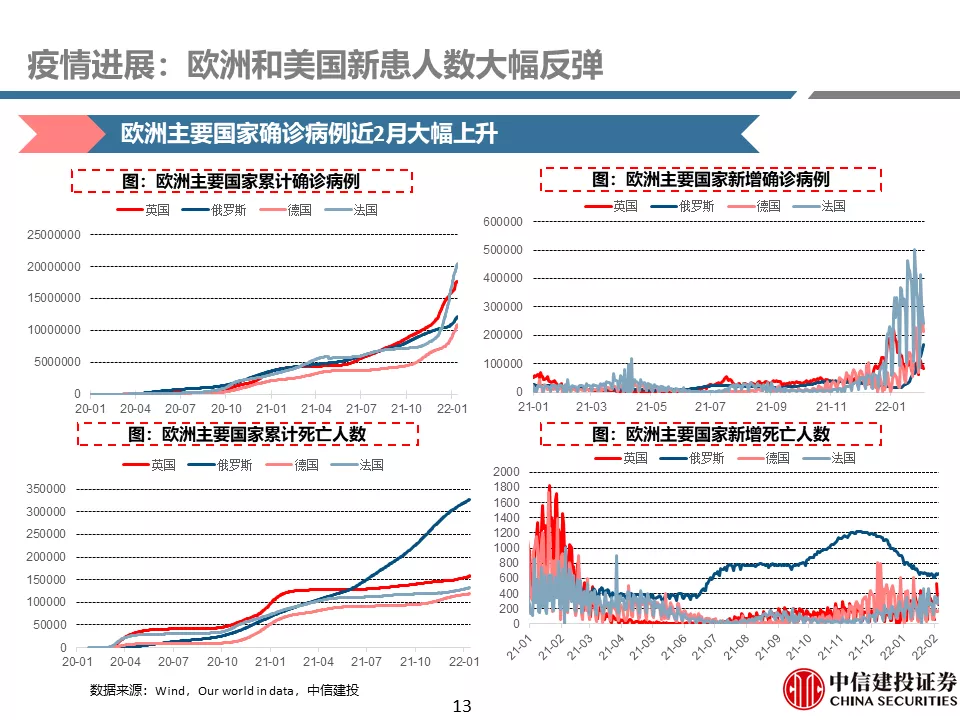
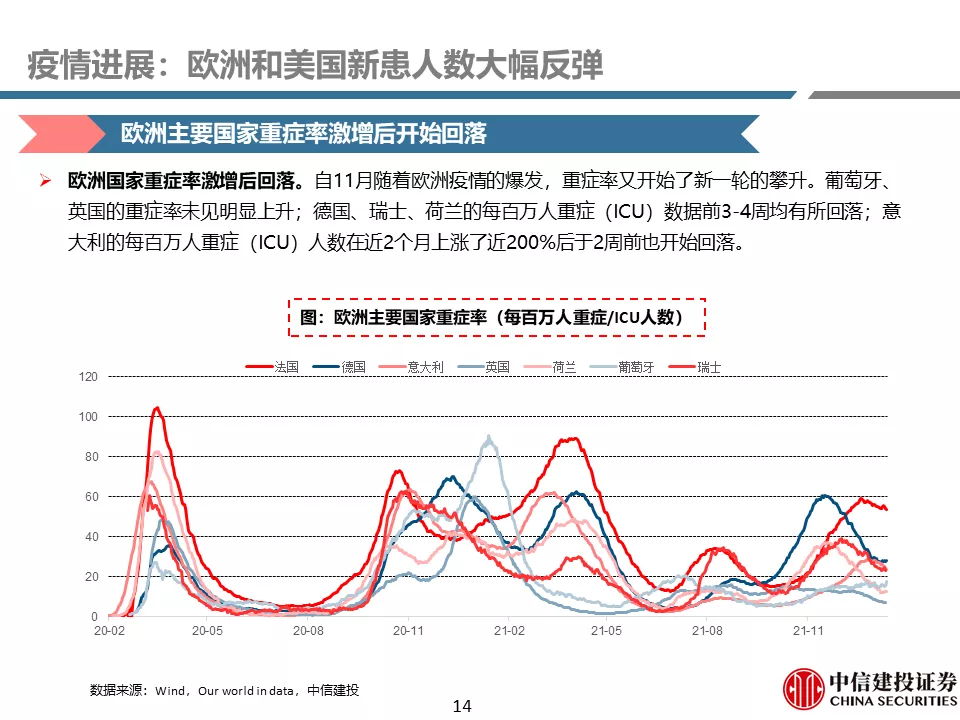
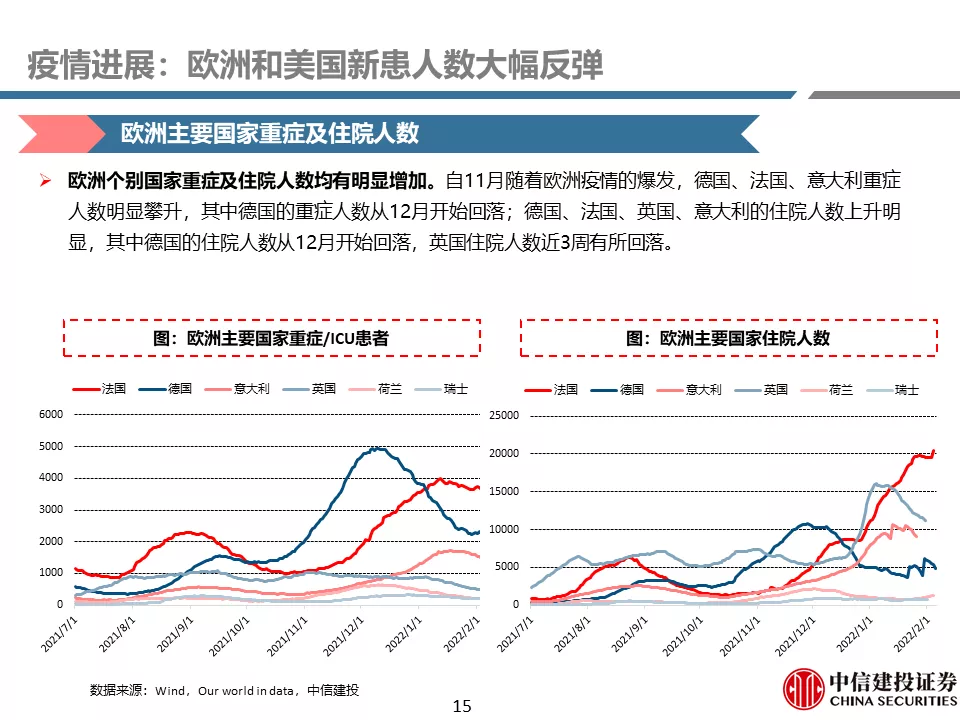
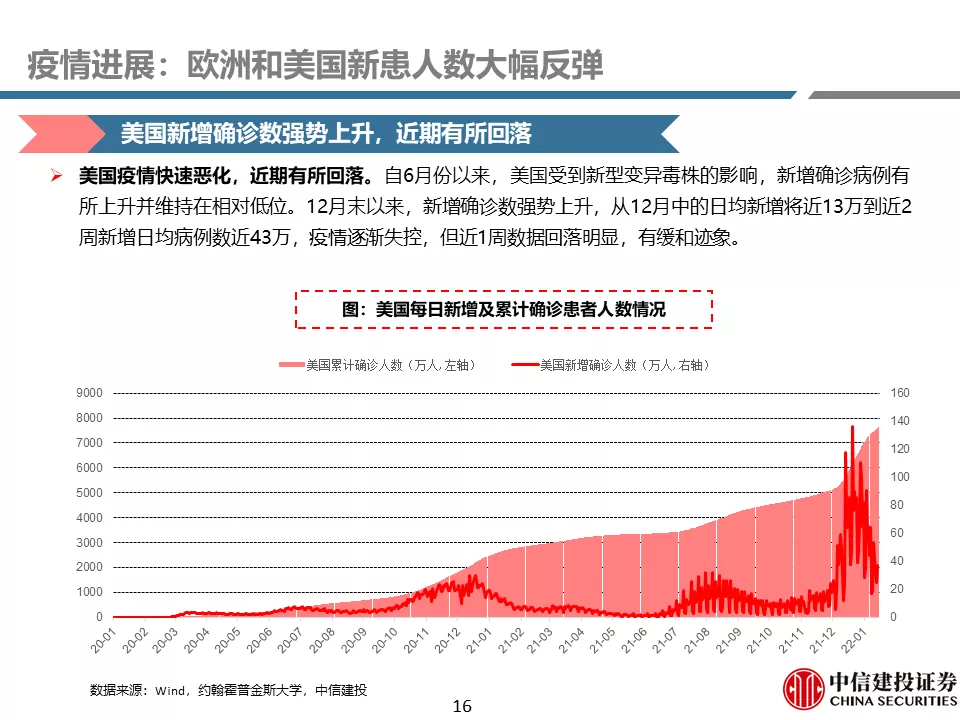
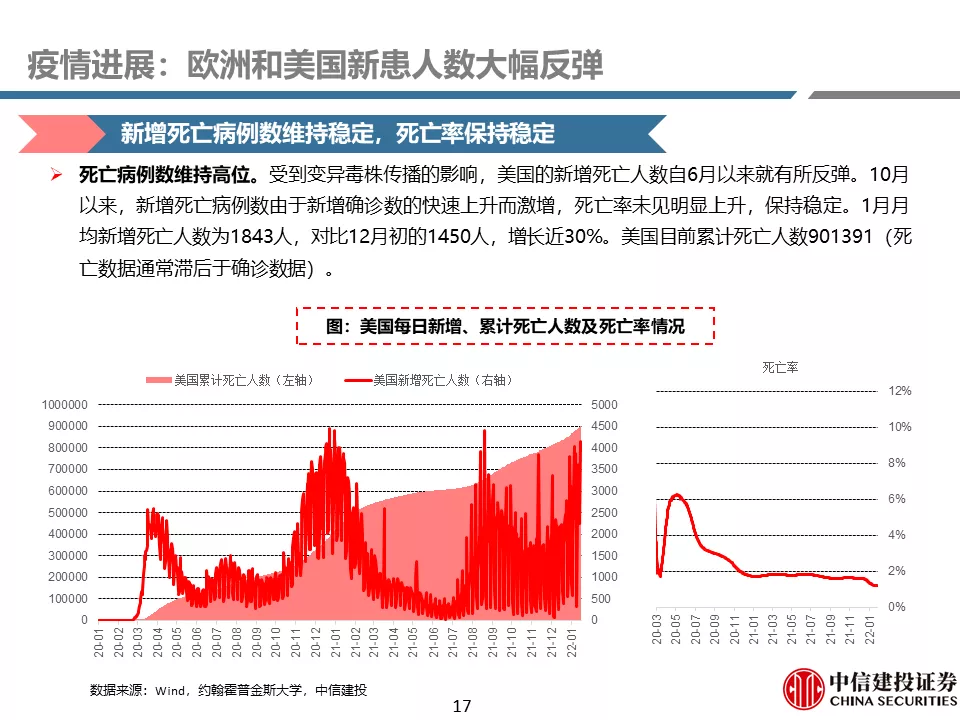
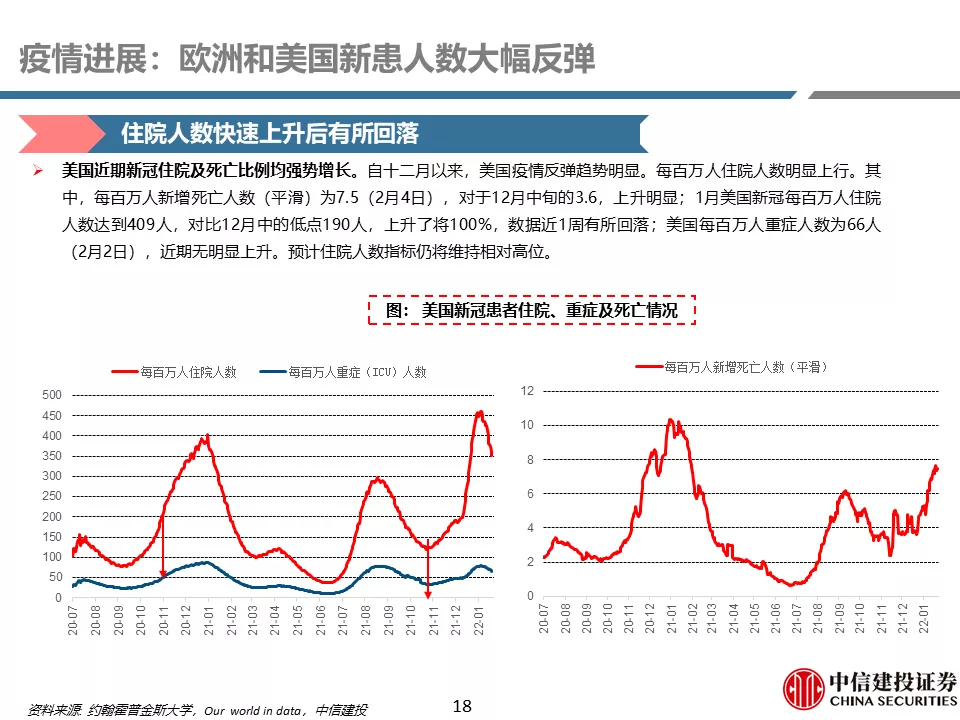
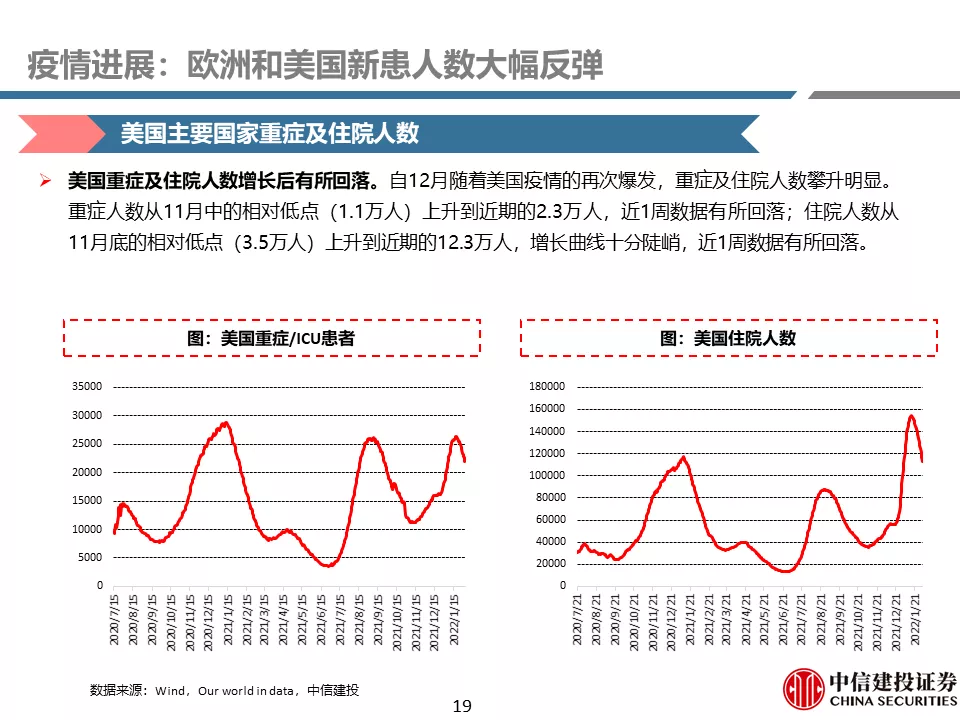
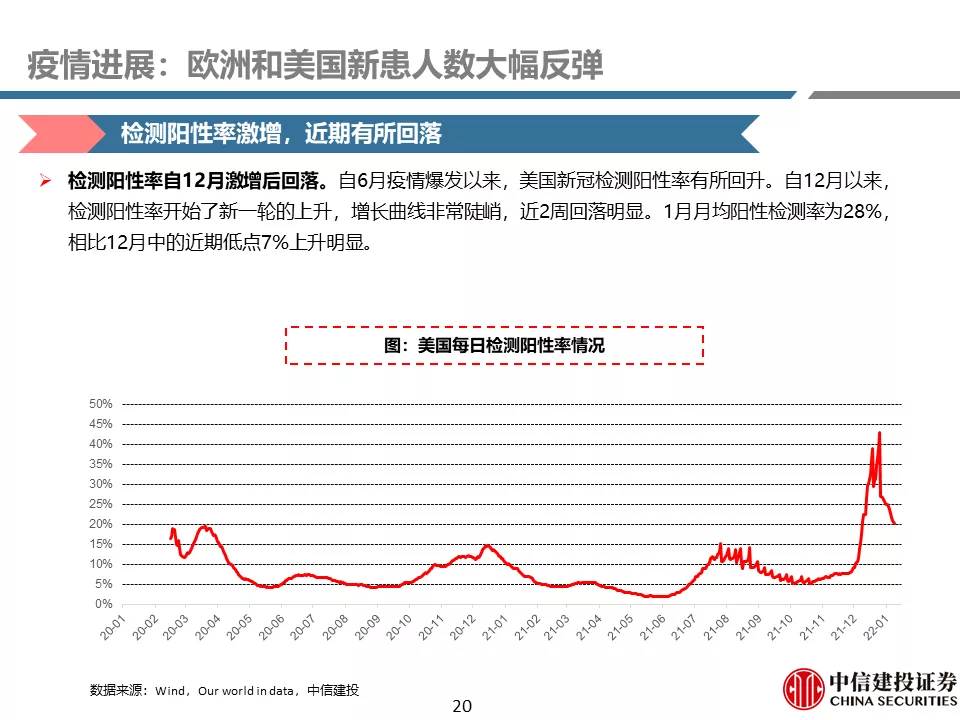
全球疫情进展:欧洲新患维持高位,保持谨慎乐观判断。2月4日,全球新冠患者累计约3.9亿人。由于受到欧洲疫情恶化的影响,近1月新增确诊人数月均值307万,较12月月均激增约300%,反弹趋势明显。但死亡率维持在2%的稳定水平,未见显著上升,也未发生明显的医疗挤兑。病毒学研究显示,Omicron的肺毒力有所下降。对于国内放开管控的进度,我们保持谨慎乐观的判断。新冠病毒并不简单等同于流感,但通过两年与病毒的斗争,我们积累了丰富的“社会面清零”的经验。对于国内放开管控的进度,政府会根据药物研发进展、公共卫生安全等多方面因素做出决策,我们对此保持谨慎乐观的判断。
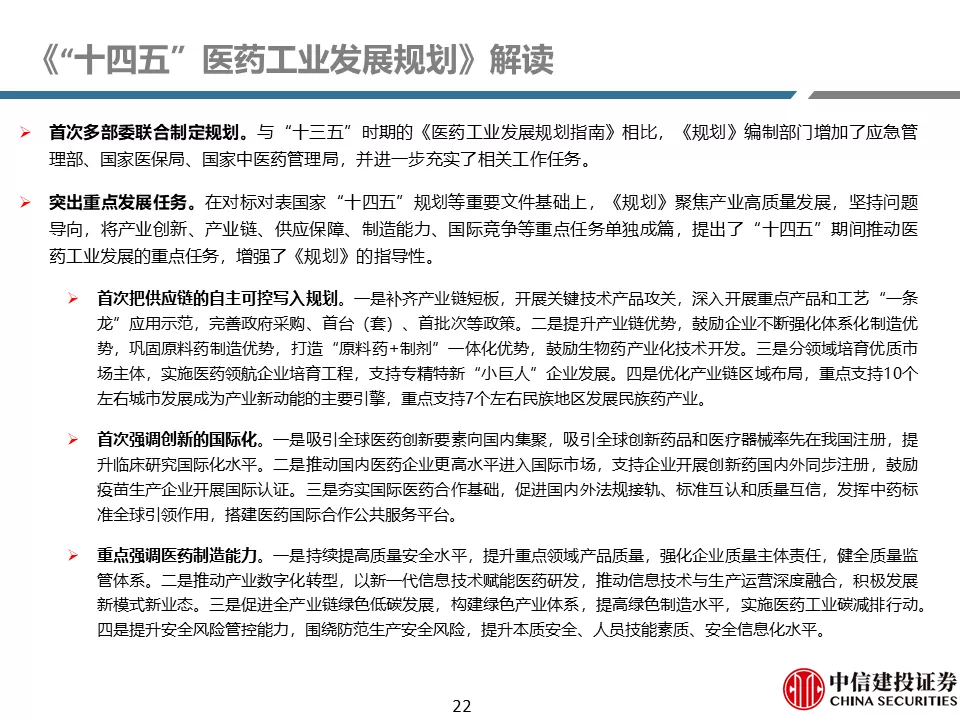
《“十四五”医药工业发展规划》解读。根据工信部网站对规划的解读,本次规划的重点在对标国家“十四五”规划等重要文件基础上,聚焦产业高质量发展,将产业创新、产业链、供应保障、制造能力、国际竞争等重点任务单独成篇,提出了“十四五”期间推动医药工业发展的重点任务,增强了《规划》的指导性。其中,产业链、国际竞争力、中药与民族药等是首次出现在规划中。
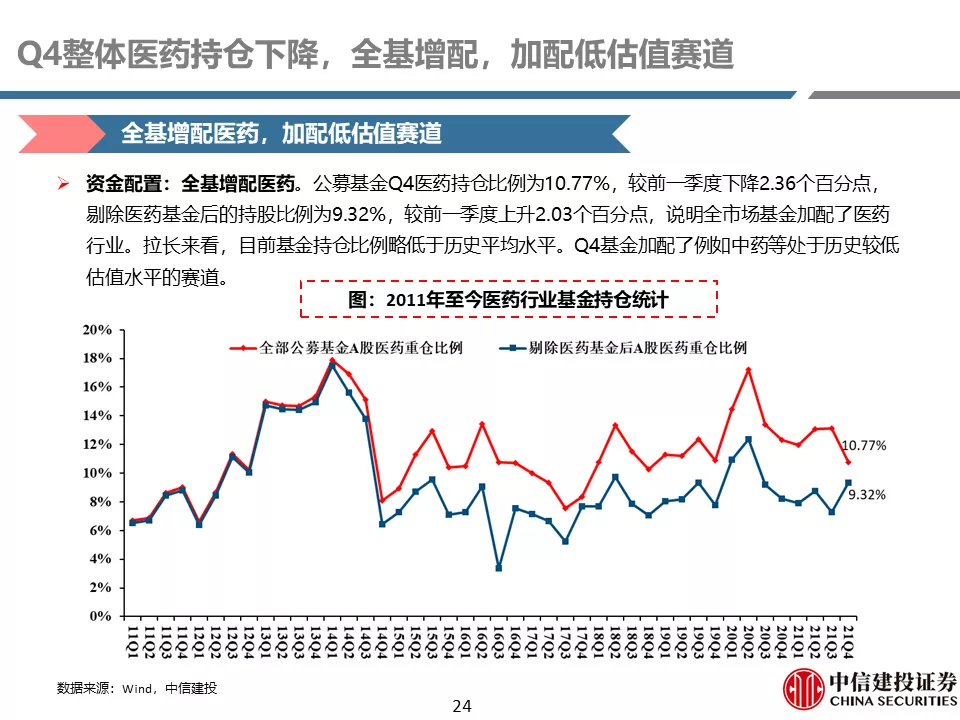
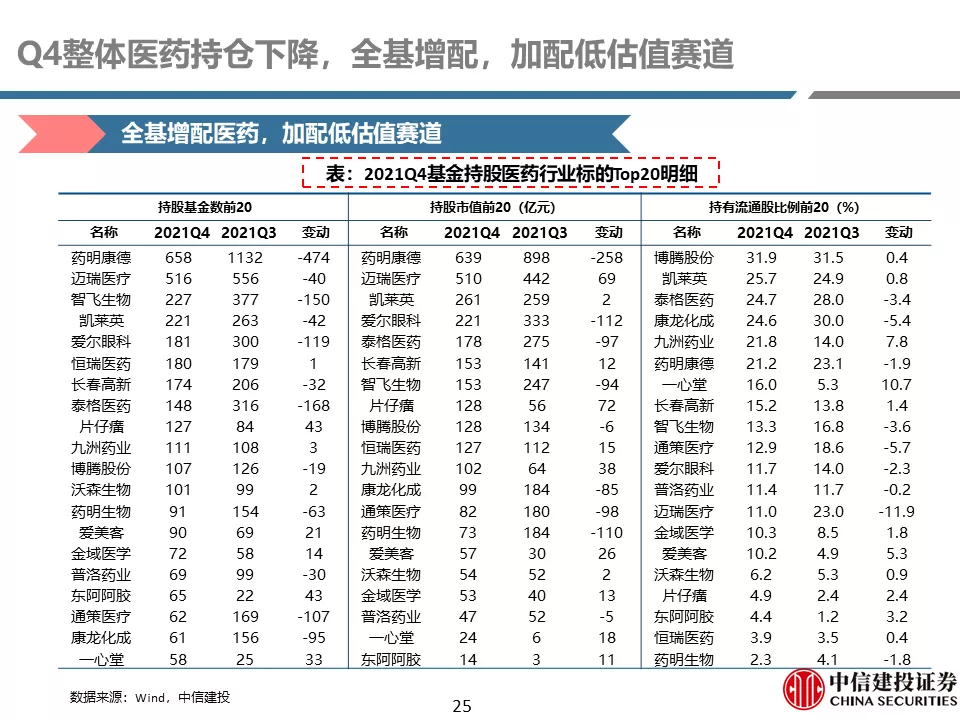
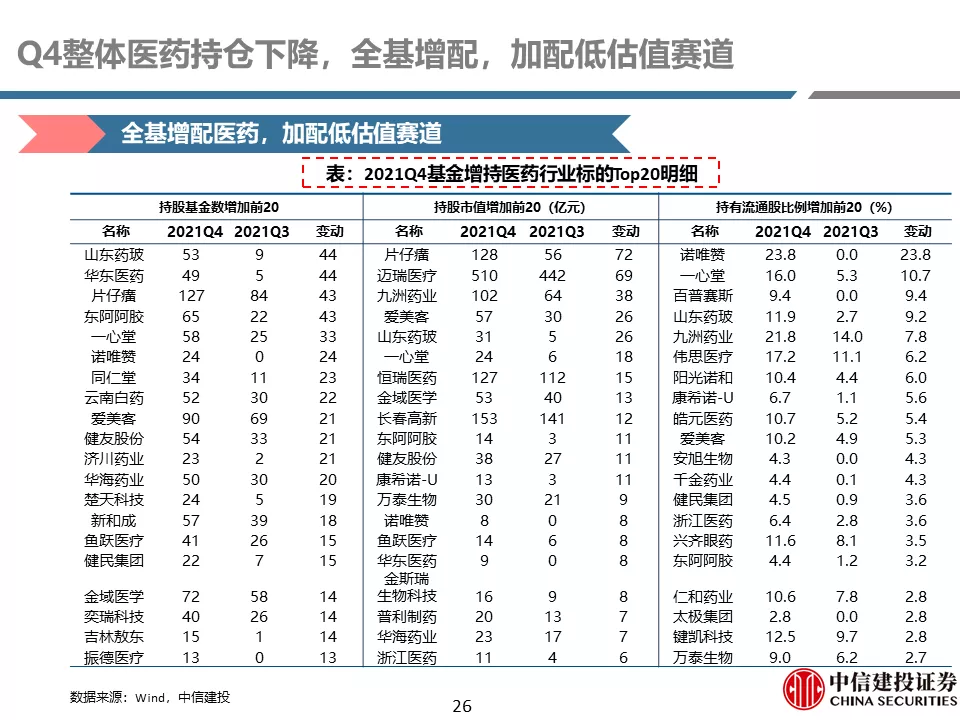
资金配置:全基增配医药。公募基金Q4医药持仓比例为10.77%,较前一季度下降2.36个百分点,剔除医药基金后的持股比例为9.32%,较前一季度上升2.03个百分点,说明全市场基金加配了医药行业。拉长来看,目前基金持仓比例略低于历史平均水平。Q4基金加配了例如中药等处于历史较低估值水平的赛道。
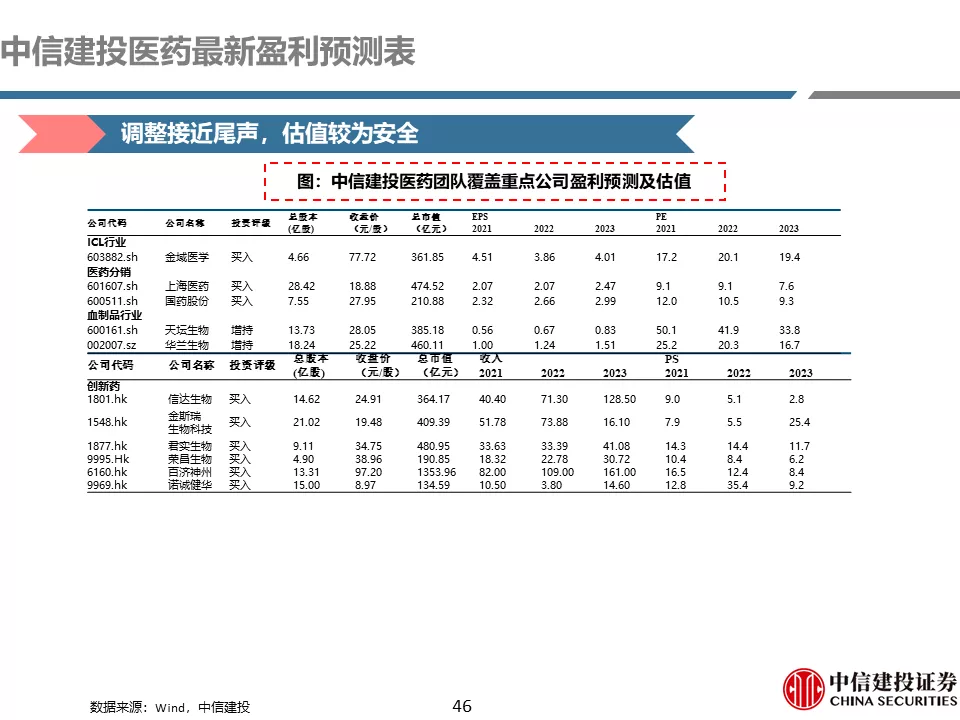
维持年度策略投资建议:返璞归真,迎接高质量发展。我们看好:①生命科学及上游产业链投资机会:原料药(普洛药业、司太立等)、生命科学(诺维赞等)、制药产业链上游(东富龙、楚天科技、泰林生物等)、器械产业链上游(奕瑞科技、海泰新光);②以信达生物、恒瑞医药、迈瑞医疗等为代表的创新药械头部公司的国际化能力;③CXO行业:长期看好,建议重点关注国际化能力强的一体化公司(药明康德、药明生物、康龙化成)、CDMO(凯莱英、博腾股份、九州药业等)、CGT
CXO(金斯瑞生物科技、和元生物等);④其他:疫苗龙头(智飞生物、康希诺),低估值的药房、中药、血制品行业。
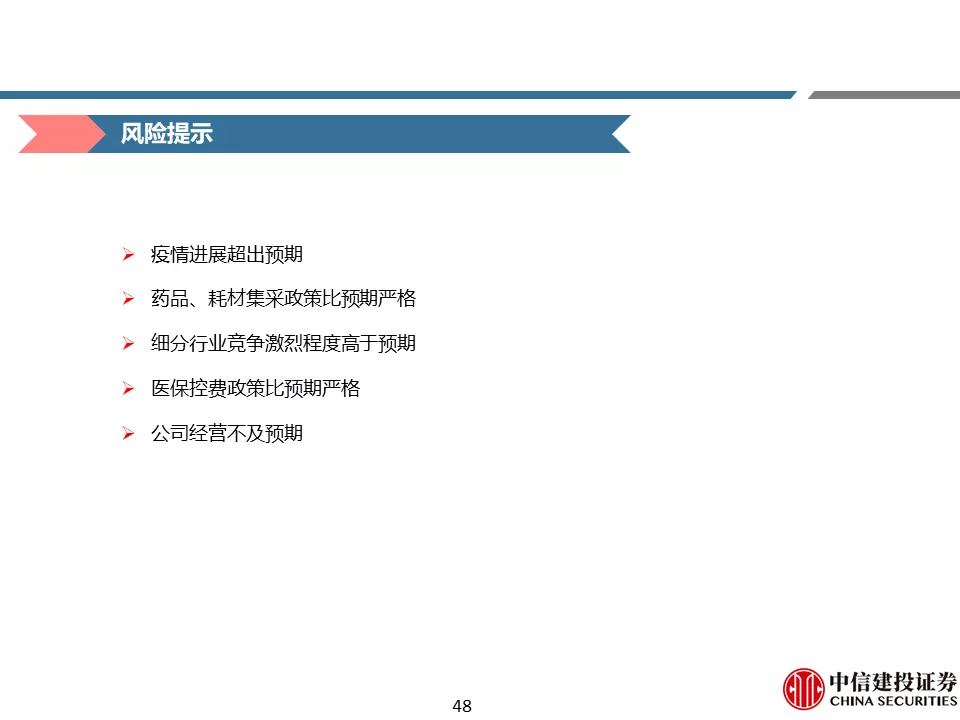
风险提示:疫情进展超出预期,影响企业经营;集采、医保控费政策比预期严格;细分行业竞争激烈程度高于预期;新药研发进展不及预期;企业业绩不及预期。
报告作者介绍
贺菊颖:中信建投证券医药行业首席分析师,复旦大学管理学硕士,10年以上医药卖方研究从业经验,善于前瞻性把握细分赛道机会,公司研究深入细致,负责整体投资方向判断。2020年度新浪财经金麒麟分析师医药行业第七名、新财富最佳分析师医药行业入围、万德最佳分析师医药行业第四名等荣誉。2019年Wind“金牌分析师”医药行业第1名。2018年Wind“金牌分析师”医药行业第3名,2018第一财经最佳分析师医药行业第1名。2013年新财富医药行业第3名,水晶球医药行业第5名。