










一
行业投资策略
过去一周,大盘逐步上行,诸多行业表现良好,医药指数单周也上涨超过 1%,但在各子行业中仅列第 22 位,并不突出。这也是自 11 月 20 日医药指数创出阶段性高点后连续第三周表现差强人意。那么投资者自然要问,为什么医药板块出现了这波回调?面对当下医药行业的一些政策变化,我们是否需要担心?今天我们便来讨论一下这些问题:
1.1
政策:要关注,但大可不必过于担心
近期,投资人对政策的关注度较高,这里既包括创新药的价格谈判,也包括第二批带量采购的开展,医疗器械的编码,还有部分地区集采的试点,这些政策似乎成为了近期医药回调的重要原因。医保市场国产为主。
——在我们看来,这些政策虽有必要关注,但对于企业长期盈利能力并不构成重大影响。
创新药价格谈判——国产企业“痛并快乐着”。从此次公布的结果来看,很多创新药虽然价格大幅下降(初次谈判品种平均降幅约 60%,二次谈判品种平均降价26%),但能够起到以价换量的效果。除此之外,我们注意到,相比国产产品,外资企业同靶点品种很难接受与国内产品相同的医保定价(PD-1 中 Keytruda 便是例子),这是因为国际企业需要考虑其全球价格体系。这就意味着以后中国创新药价格虽然可能是全球最低,但新靶点医保市场仍将以国产为主。中国庞大的患者基数(以肿瘤为例,每年新发超过 400 万,存量病人上千万)足以在类似 PD- 1、TNF-α、Her2 这样的大靶点上创造出数百亿的市场空间。
集采的扩围——不必误读政策。近期相关媒体和网络报道中提到了医保局可能推进第二批品种的集采,其中包括个别非医保品种,引发了一些投资人的政策联想。由于相关报道没有官方消息来源,我们对此不予置评,但仅就后续第二批集采开展后的各种可能性进行讨论。
首先需要明确,医保局本来就有集采非医保品种的权力——在国务院机构改革后,医保局承担了原卫计委条线的招标职能,此前非医保品种入院也需要进行招标,那么长期来看通过集采对非医保品种进行市场准入管理也是正常的。
其次,我们推测即使纳入部分非医保品种,对这类品种的集采更多在于“投石问路”,为后续非医保品种的市场准入积累经验,在药监局系统没有对生物药产品进行类似化药一致性评价的可替代性进行充分研究前,预计生长激素等生物药产品纳入全国集采的可能性不大。
再者,即便压力最大的情况发生,很多企业也有后续的品种能够应对。例如恒瑞医药,白蛋白紫杉醇只是放量品种之一,还有 PD-1、吡咯替尼、19K 在快速增长,2020 年还有恒格列净、瑞格列汀、PARP 抑制剂、瑞马唑仑等品种获批放量的预期,而长春高新也有长效生长激素作为升级换代产品。
此外,对于第一批医用耗材全国统一编码的公布,我们的看法是政策旨在加强高值医用耗材规范化管理,探索实施高值医用耗材注册、采购、使用等环节规范编码的衔接应用;但需要注意到,耗材的复杂程度远高于药品,且在部分领域进口替代空间更大,一些产品(如仪器试剂封闭化的 IVD)也无法套用现有的集采政策。未来符合卫生经济学、具有明确临床诊疗价值的耗材有望受益,国产耗材由于具有性价比高优势,有望逐步抢占进口的市场份额;拥有自主创新能力、业务多元化布局,或是单一产品具有高技术含量和高附加值,在差异化竞争中具有明显的优势的国产龙头企业有望在行业集中度提升中受益。
至于近期各地的一些试点政策,我们的判断是,虽然对部分地区的试点政策需要予以关注(确实有推广的可能性),但历史经验证明,作为区域性的尝试,其政策中偏严厉的部分往往会在全国推广中有所淡化(类似当年的安徽模式中独家最低价中标,和去年“4+7”中的独家中标),因为区域性试点中的严厉政策而导致的板块大幅下跌,往往在后续行情中会被修正。
1.2
投资策略:三条主线各自强化布局
展望未来一个阶段的医药投资,我们认为政策与业绩并不构成重大的股价压力。在政策方面,虽然各类控费降价的措施会延续,但拥有药物经济学优势,效果明显,能够进行进口替代的药品/耗材依然有着广阔的市场空间;在业绩上,考虑到龙头企业的行业地位愈发稳固(其优势不仅仅在于研发立项,更在于临床执行、销售、市场准入等多个方面),以及基数效应(2018 年利润增长基数前高后低,2019 年 Q4 有望继续加速)和减税效应(持续到 2020 年 Q1),在半年内诸多头部公司的收入利润仍有望保持良好的增速。我们认为,11 月下旬以来医药板块的调整表观原因在于政策的预期变化,而更内在的原因在于 2019 年 Q3 医药板块的持续上涨推高了头部公司的整体估值,以及机构持仓集中度创出历史新高(从 Q3 重仓持有几大龙头标的的公募基金数量即可看出),如果在 2019 年年底板块能够适当消化估值,作为持续成长、内需为主、创新不断的行业,医药板块在 2020 年仍将有不错得表现。在具体投资标的上,我们建议从三个方面着手:一是有能力保持稳健增长,行业地位稳固的核心资产:这部分标的虽然估值水平并不低,但行业优势地位明显,依然具备获得绝对收益的空间(收益幅度将立足于业绩增长,而非估值提升),这些标的包括恒瑞医药(无争议的创新药一线龙头)、中国生物制药(4-5 年前的恒瑞,估值更合理)、长春高新(PEG 具吸引力的生物制品龙头)、药明康德(临床前 CRO 全球龙头)、石药集团(业绩持续高增长,品种线不断改善)、迈瑞医疗(医疗器械领域的国产最大龙头)、泰格医药(国内临床 CRO 龙头)、爱尔眼科(医疗服务龙头企业)。二是细分领域龙头公司,这些是高成长的超额收益来源,这部分企业(特别是医疗器械、连锁药店等)往往在细分市场领域拥有龙头地位,政策影响较小(例如医疗器械,目前仅对高值耗材进行了部分地区的集采),业绩有望保持高速成长(30%乃至 40%以上),在 MSCI 纳入中盘股的背景下也会被外资逐步加配,值得投资人重视。这部分标的包括:金域医学(ICL 龙头企业)、安图生物(高成长的 IVD 领军企业)、艾德生物(国内伴随诊断龙头)、健帆生物(血液净化领域国内龙头企业)、益丰药房(优秀的连锁药店企业)、大参林(业绩加速增长的药店龙头)、万孚生物(POCT 龙头)。三是建议关注业绩复苏的二线龙头,有望复制 2019 年港股石药集团的投资逻辑,这类公司既包括具有销售能力,研发投入较大的制药企业(典型的是复星医药、丽珠集团、华东医药),也包括低估值业绩有望提速、预期有望改善的医疗器械医疗服务公司(典型的例子包括乐普医疗、万东医疗、迈克生物、美年健康),还包括同样没有政策影响,但 2019 年发生了估值收缩的医药消费品(同仁堂、片仔癀、云南白药等)和特殊领域化学药(如东诚药业、仙琚制药),这部分标的虽然可能不会是涨幅最大的品种,但确实获得绝对收益的理想标的。
1.3
投资组合
恒瑞医药:创新药龙头,新品不断上市,进入业绩加速期
长春高新:生长激素国内龙头,估值合理业绩保持较快增长
迈瑞医疗:医疗器械龙头企业,研发销售能力突出,估值合理
药明康德:全球临床前 CRO 龙头企业,行业地位突出
二
一周医药板块行情概述
2.1
医药板块行情概述
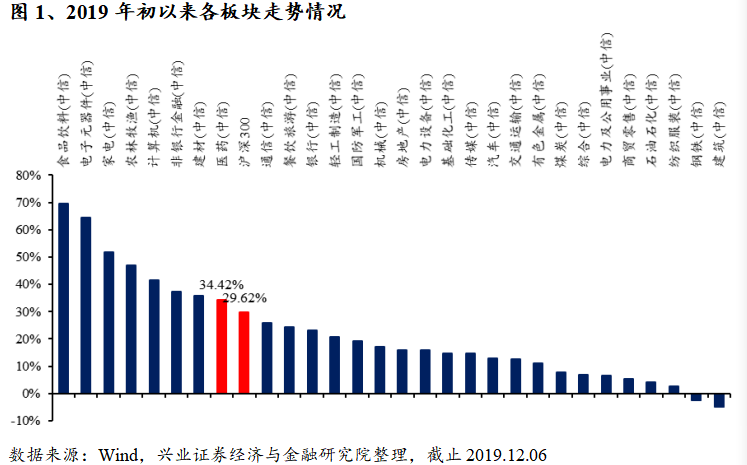
本周大盘出现上涨,医药生物板块亦出现上涨,医药生物板块上涨 1.07%,沪深300 指数上涨 1.93%。自 2019 年年初以来各细分子行业涨跌幅分化,其中医药板块涨跌幅位于各个行业板块的中游偏上水平(以中信行业指数计,2019 年初以来医药板块指数上涨 34.42%,跑赢沪深 300 指数 4.80 个百分点,列 29 个一级子行业第 8 位)。
2.2
估值水平变化
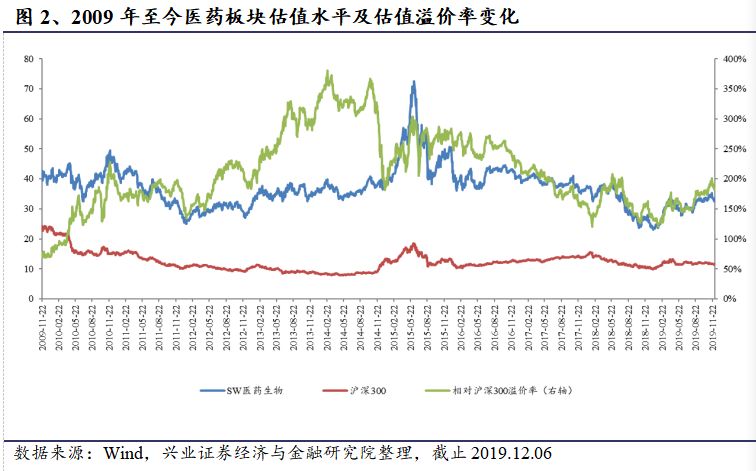
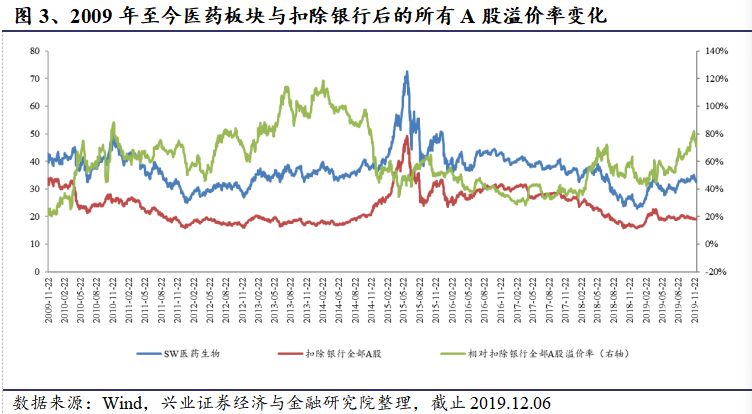
本周沪深 300 指数上涨 1.93%,医药生物板块上涨 1.07%,根据我们的统计,截至2019 年 12 月 06 日,医药板块估值为 33.30 倍(TTM 整体法,剔除负值),溢价率方面,医药板块对于沪深 300 的估值溢价率为 185.79%,医药板块对于剔除银行后的全部 A 股溢价率为 71.96%。近期大盘出现下跌,医药生物板块亦出现下跌。我们假使 2019 年行业利润增长率为 15%左右,则整体估值水平在 29 倍左右。
2.3
个股涨跌幅
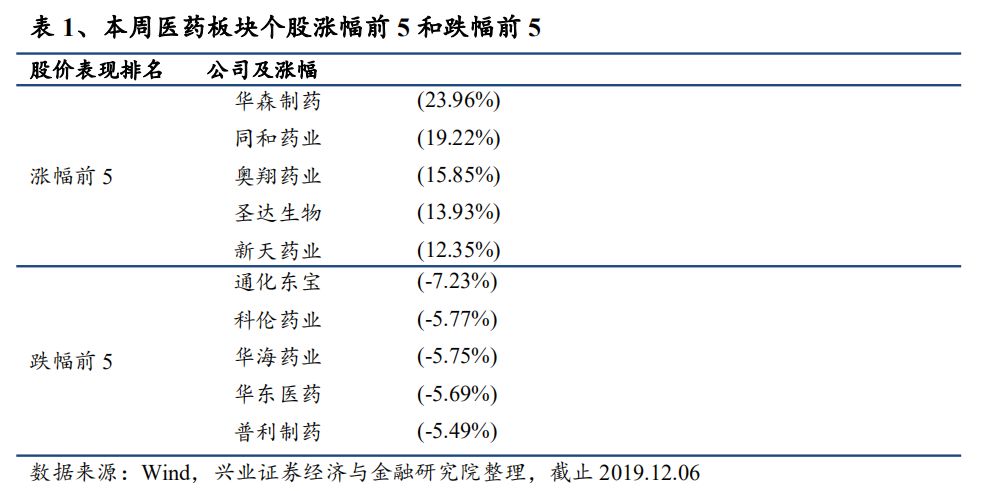
本周医药生物板块上涨 1.07%,部分事件催化型和成长型个股涨幅较好。在涨幅 榜上,本周医药板块共 199 只个股上涨,其中华森制药、同和药业、奥翔药业等 个股涨幅居前。在跌幅榜上,本周医药板块 92 个股下跌,其中通化东宝、科伦药业、华海药业等个股跌幅居前。
三
相关企业盈利预测及评级
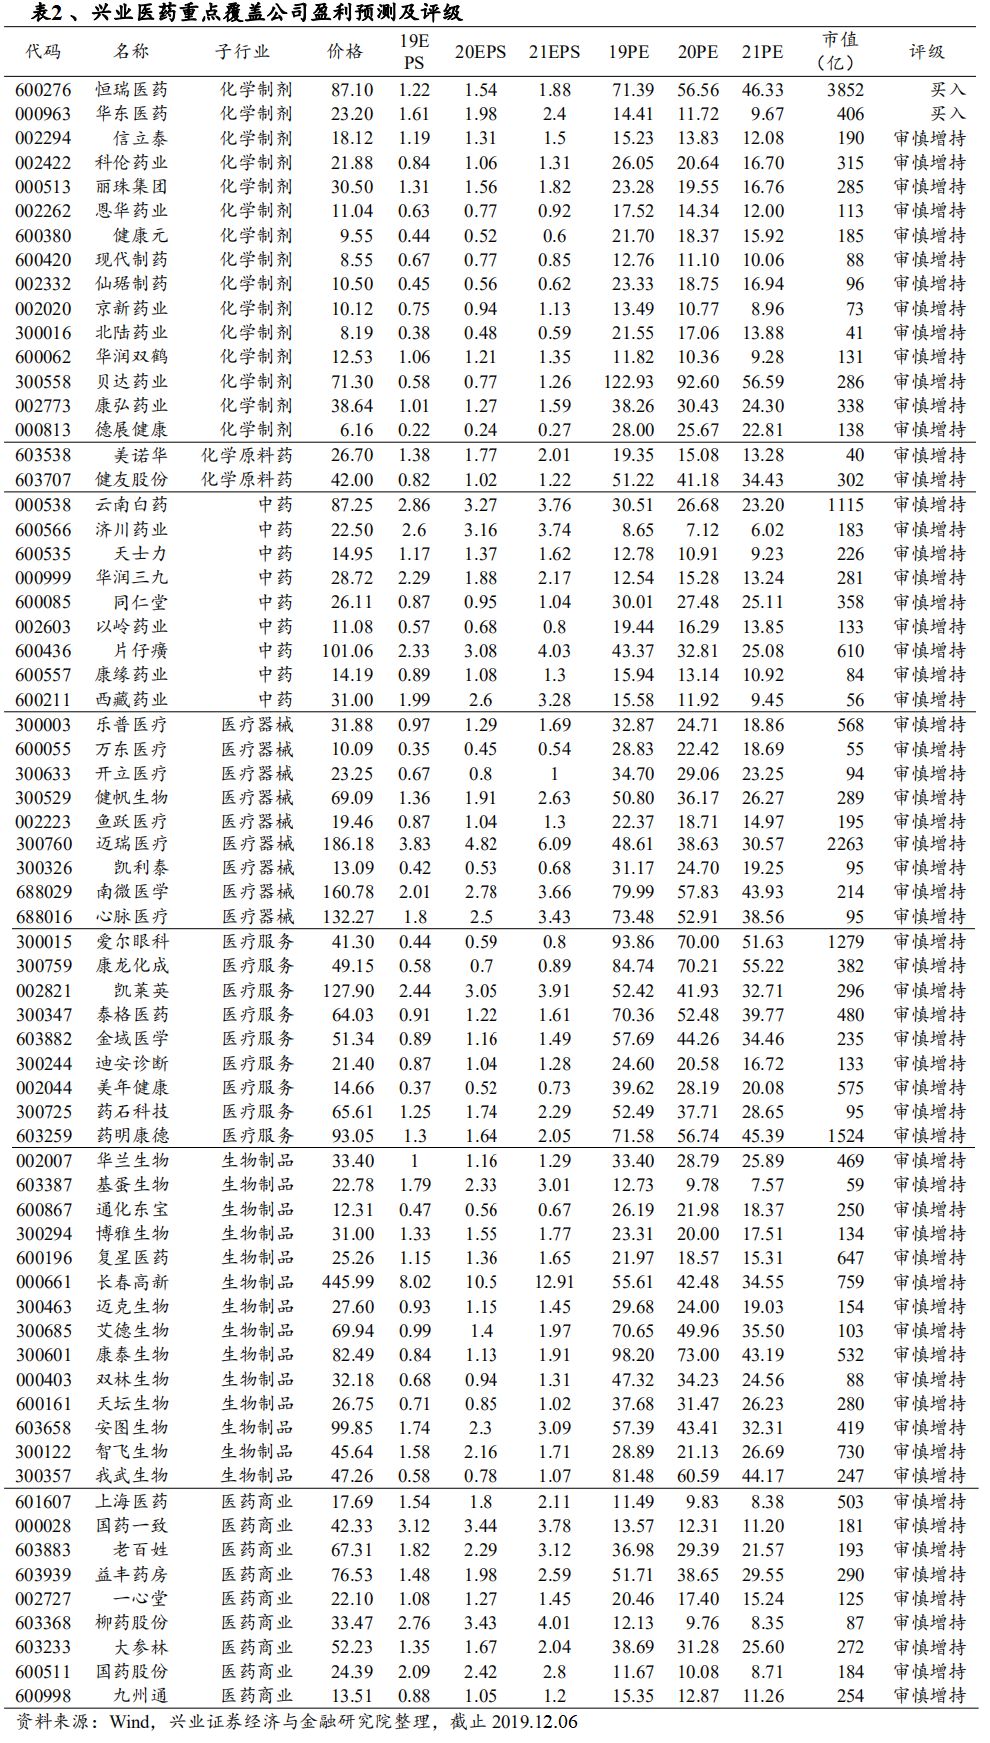
下表为兴业证券医药组关注的A股上市公司及其盈利预测。
四
医药行业政策变化超预期,部分标的估值水平处于历史高位 。
自媒体信息披露与重要声明
证券研究报告:《几项政策的浅析与投资节奏的把握--医药行业周报(2019.12.02-2019.12.08)》
对外发布时间:2019年12月08日
本报告分析师 :徐佳熹 SAC执业证书编号:S0190513080003
使用本研究报告的风险提示及法律声明
本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性,也不保证所包含的信息和建议不会发生任何变更。本公司并不对使用本报告所包含的材料产生的任何直接或间接损失或与此相关的其他任何损失承担任何责任。
本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。未经授权的转载,本公司不承担任何转载责任。
免责声明
市场有风险,投资需谨慎。本平台所载内容和意见仅供参考,不构成对任何人的投资建议(专家、嘉宾或其他兴业证券股份有限公司以外的人士的演讲、交流或会议纪要等仅代表其本人或其所在机构之观点),亦不构成任何保证,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。根据《证券期货投资者适当性管理办法》,本平台内容仅供兴业证券股份有限公司客户中的专业投资者使用,若您并非专业投资者,为保证服务质量、控制投资风险,请勿订阅或转载本平台中的信息,本资料难以设置访问权限,若给您造成不便,还请见谅。在任何情况下,作者及作者所在团队、兴业证券股份有限公司不对任何人因使用本平台中的任何内容所引致的任何损失负任何责任。









