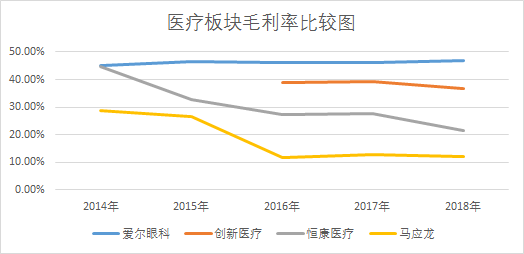
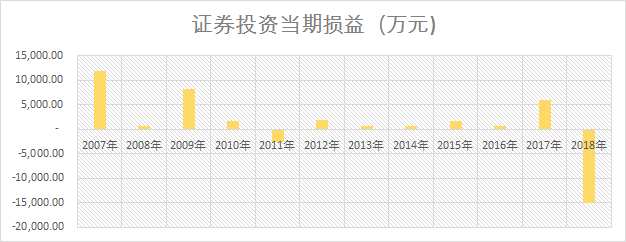
从趋势图中可以看出,单院收入的高峰在2015年,达到了1,164.32万元,而2018年单院收入仅剩下449.8万元,三年减少了61.37%。 毛利率的高峰出现在故事的开头,之后一路下滑,从49.1%跌至12.2%,2018年单院54.88万元的毛利扣掉必要的费用,着实是少得可怜。 纵向如此,横向如何? 相比其他以诊疗为主业的上市公司,马应龙的肛肠诊疗业务毛利率始终是最低的,近年来基本维持在12%左右,而2018年爱尔眼科、创新医疗和恒康医疗毛利率分别为47.00%、36.7%和21.53%。 马应龙在2018年公告中解释,旗下部分医院陆续开展扩建改造,营业面积和病床数量增加,由此房租、长期待摊费用和固定资产折旧、人工成本等营业成本大幅上升,造成毛利率大幅下跌。 当然,这种解释只能勉强应对毛利率的下跌,而不能应对单院平均收入的下跌。 目前,马应龙医院诊疗板块的收入还不敌旗下的一款眼霜产品。从单店收入和毛利率齐刷刷下滑的现状来看,可以说马应龙并不擅长这类医院诊疗业务。 不得不说,像马应龙这样的传统企业,转型不易。 04 热衷炒股的“散户” 主业之外,马应龙还有一个嗜好,那就是炒股票。 在其“炒股生涯”中,以短线投资居多,近5年平均每年短线操作的股票数量达到16只之多,还时不时打个新股,忙的不亦乐乎。